猜你想问
这份化工周报主要分析了哪些内容?
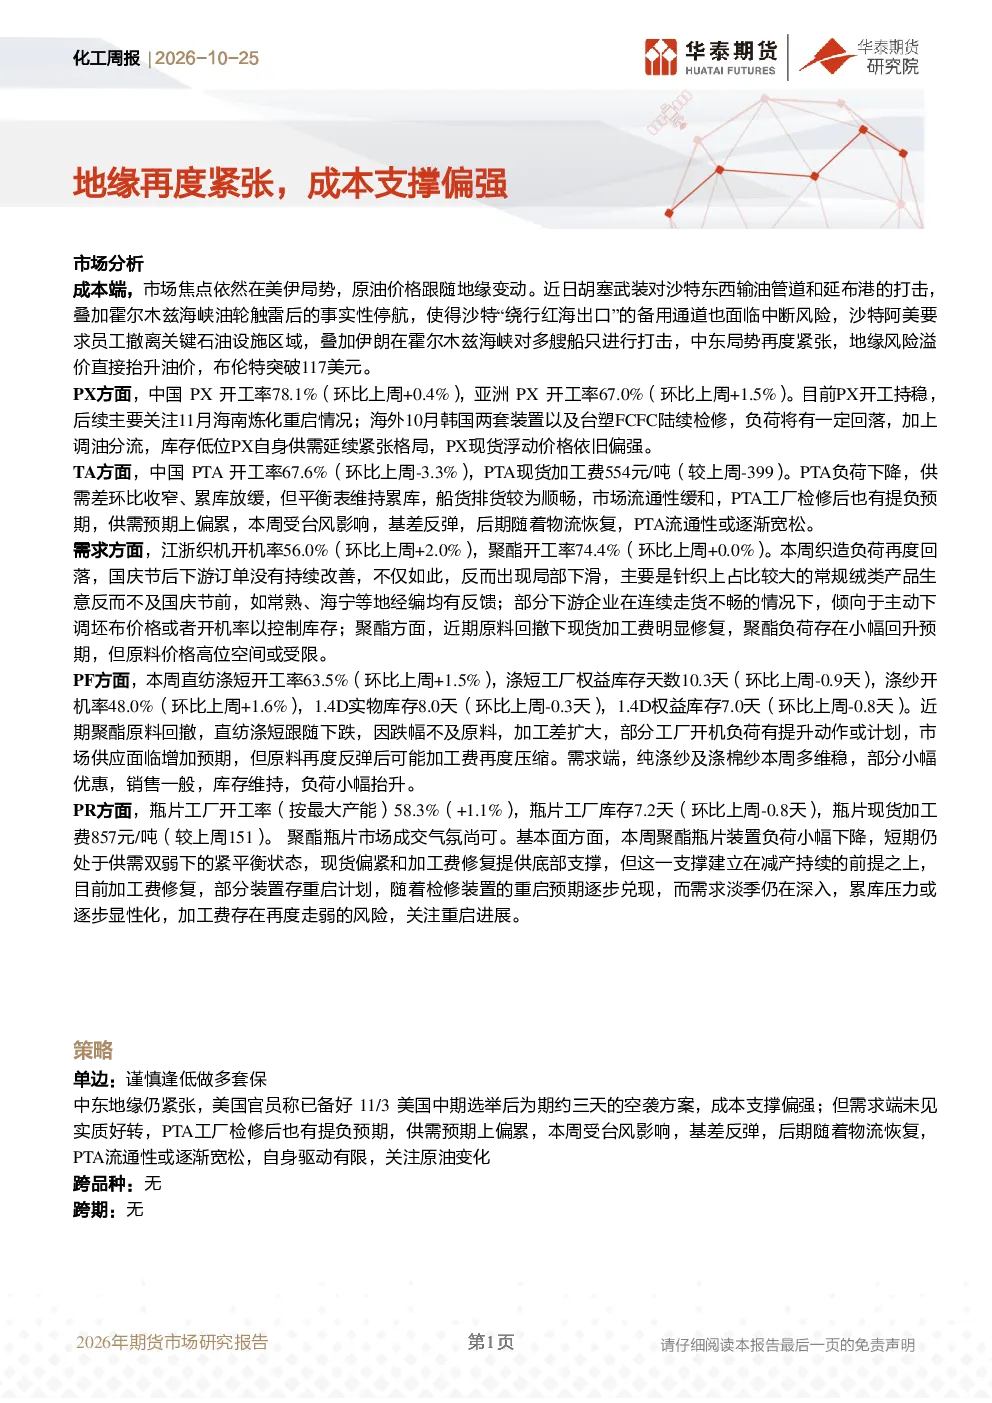
这份化工周报主要分析了成本端和需求端的最新市场动态。成本端关注美伊局势紧张导致原油价格上涨,以及PX、TA、PF、PR等化工品的供需情况。需求端则分析了江浙织机开机率和聚酯开工率的变化,以及下游订单的持续性和市场流通性。报告还提到了各化工品的开工率、库存情况以及市场走势,为投资者提供了全面的行业分析视角。
化工行业未来发展趋势如何?
化工行业未来发展趋势需关注多个方面。成本端,地缘政治风险可能继续影响原油价格,进而影响化工品成本。供需方面,各化工品的开工率和库存变化将直接影响市场供需平衡。需求端,下游行业的订单情况和开工率是关键指标。此外,宏观政策的变化也可能对化工行业产生影响。综合来看,化工行业未来发展趋势需结合多种因素进行综合分析。
报告中重点分析了哪些化工品?
报告中重点分析了PX、TA、PF、PR等化工品。PX方面,关注中国和亚洲的开工率,以及海外装置检修导致的供应回落和库存低位。TA方面,关注开工率下降导致的供需差收窄,以及平衡表累库和市场流通性缓和。PF方面,关注开工率上升和库存下降,以及加工差扩大和市场供应增加预期。PR方面,关注开工率上升和库存下降,以及现货偏紧和加工费修复提供的底部支撑。这些化工品的市场动态是报告分析的重点。
当前化工市场现状如何?
当前化工市场现状呈现多面性。成本端,地缘政治紧张导致原油价格上涨,为化工品提供成本支撑。供需方面,PX、TA、PF、PR等化工品各有不同的供需特点。例如,PX供需紧张,现货价格偏强;TA供需差收窄,但平衡表仍累库;PF市场供应增加预期,但原料反弹后加工费可能压缩;PR供需双弱,现货偏紧和加工费修复提供底部支撑。需求端,下游订单未持续改善,局部下滑。综合来看,化工市场现状复杂多变,需结合具体品种进行分析。
这份研报提示了哪些风险?
这份研报提示了原油和汽油价格大幅波动,以及宏观政策超预期的风险。原油和汽油价格的大幅波动可能对化工品成本产生重大影响,进而影响化工品市场走势。宏观政策超预期也可能对化工行业产生影响,例如政策调整可能导致市场需求变化。此外,地缘政治风险、装置检修重启进展等也可能带来不确定性。投资者需密切关注这些风险因素,以便及时调整投资策略。