猜你想问
这份贵金属周报的核心内容是什么?
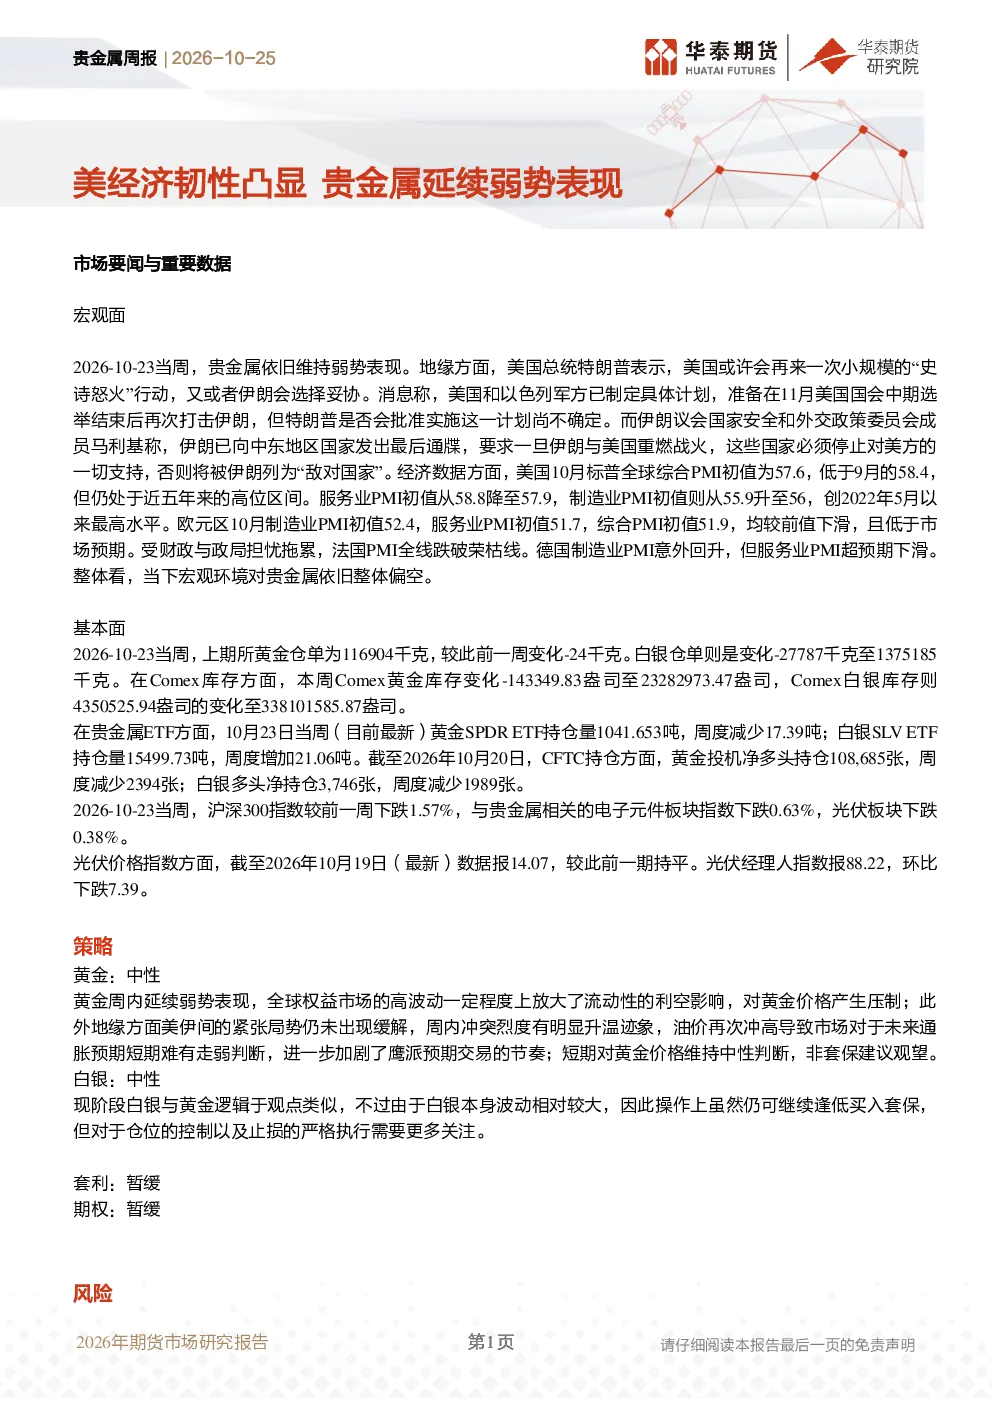
本报告指出贵金属维持弱势,主要受地缘政治紧张(美伊冲突风险)和通胀预期影响。美国10月标普全球综合PMI初值为57.6,仍处高位但较9月下滑;欧元区PMI数据均下滑,法国PMI跌破荣枯线。上期所黄金仓单减少24千克至116904千克,白银减少27787千克至1375185千克;Comex黄金库存减少143349.83盎司至23282973.47盎司,白银增加4350525.94盎司至338101585.87盎司。黄金SPDR ETF持仓减少17.39吨至1041.653吨,白银SLV ETF持仓增加21.06吨至15499.73吨。整体宏观环境对贵金属偏空。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势受多重因素影响。地缘政治紧张和通胀预期仍是主要风险因素,美国经济韧性可能持续对贵金属形成压力。库存方面,黄金和白银库存变化不一,需持续关注市场供需动态。ETF持仓显示投资者对黄金态度谨慎,白银ETF持仓增加可能反映部分投机需求。权益市场波动可能影响贵金属板块表现,需结合整体市场情绪分析。光伏市场变化虽非直接关联,但能源结构转型可能间接影响宏观货币政策和通胀预期,进而影响贵金属价格。
报告重点分析了哪些方向?
报告重点分析了宏观面、基本面和技术面三个方向。宏观面关注地缘政治风险和通胀预期对贵金属价格的传导机制。基本面分析包括上期所和Comex的黄金、白银库存变化,以及黄金SPDR和白银SLV ETF的持仓情况,这些数据反映了市场供需和投资者情绪。技术面未在摘要中明确提及,但整体策略建议显示报告可能包含对价格走势的技术评估。此外,报告还分析了权益市场和光伏市场对贵金属板块的间接影响。
当前贵金属市场处于什么状态?
当前贵金属市场处于弱势状态,主要受美国经济韧性、地缘政治紧张和通胀预期等多重因素影响。美国PMI数据虽有所下滑但仍处高位,显示经济复苏压力持续存在,对贵金属构成利空。库存数据方面,黄金库存减少而白银库存增加,显示不同品种的市场动态存在差异。ETF持仓方面,黄金持仓减少而白银持仓增加,可能反映投资者对不同品种的风险偏好不同。整体市场情绪偏谨慎,投资者需关注宏观环境变化对贵金属价格的持续影响。
这份研报提示了哪些风险?
本研报提示的主要风险包括海外流动性冲击。地缘政治紧张,特别是美伊冲突风险,可能引发市场避险情绪波动,影响贵金属价格。通胀预期若持续升温,可能进一步压制贵金属的吸引力。美国经济韧性可能持续对贵金属形成压力,需关注未来货币政策走向。库存和ETF持仓的变动也可能对市场产生短期冲击,投资者需密切关注这些指标的最新变化。权益市场波动和宏观环境变化也可能间接影响贵金属板块表现,需综合分析。