猜你想问
这份研报的核心内容是什么?
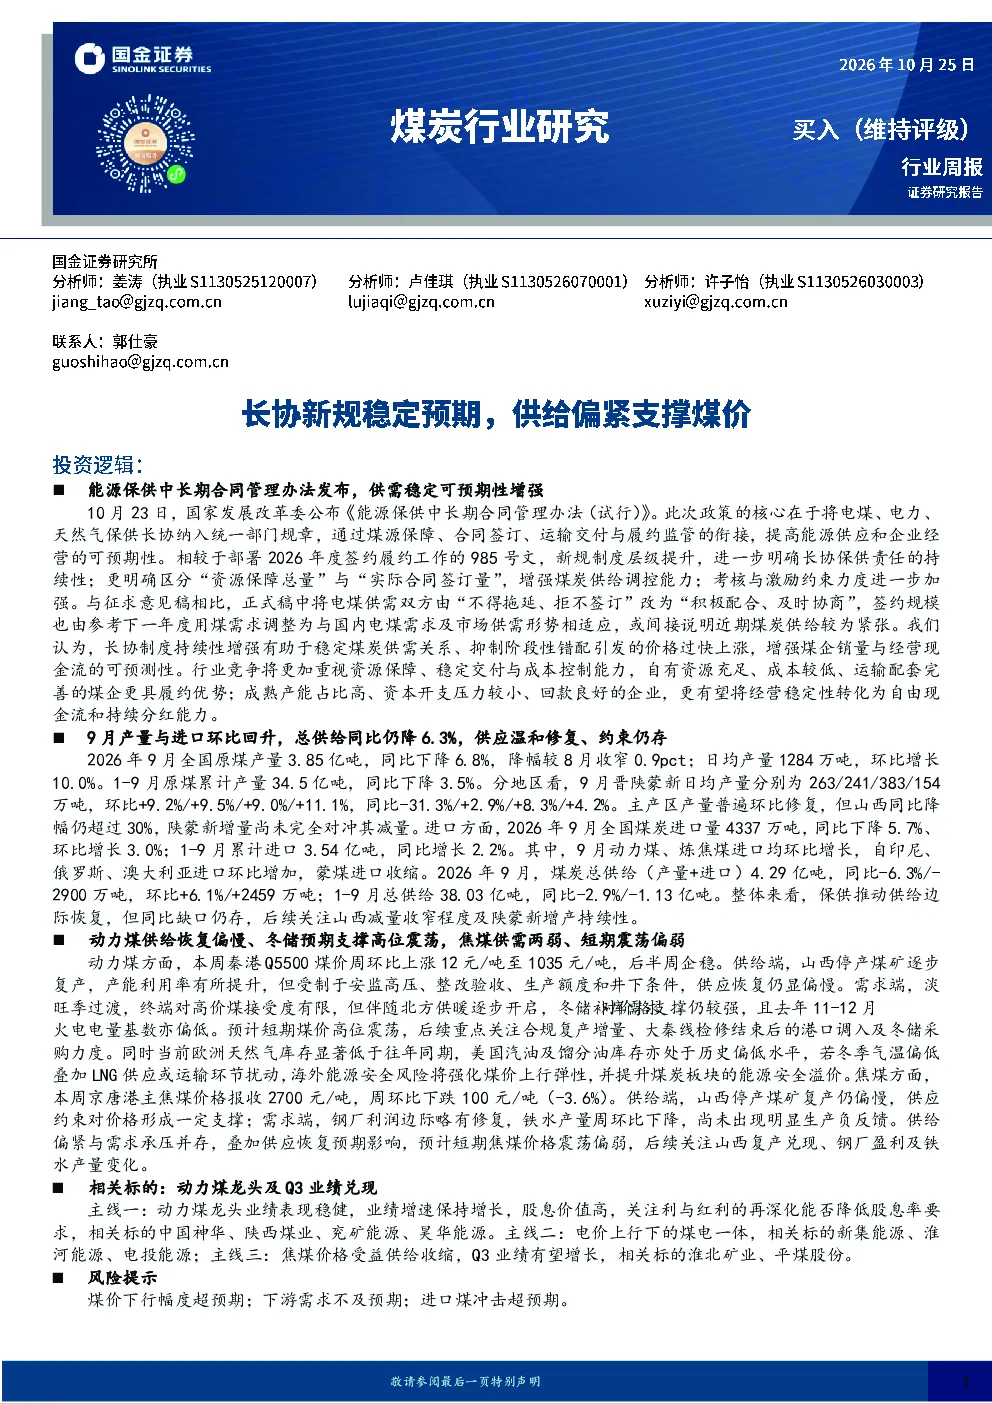
这份研报分析了国家发改委发布的《能源保供中长期合同管理办法(试行)》,指出长协制度层级提升增强了煤炭供需稳定性和可预期性,同时指出近期煤炭供给紧张。报告还分析了9月煤炭产量环比回升但同比仍降6.3%的情况,主产区产量普遍修复,山西同比降幅仍超30%,进口量环比略增但同比降5.7%,总供给同比降6.3%。此外,报告还探讨了动力煤和焦煤市场的价格走势及供需情况,并提出了关注动力煤龙头业绩增长和股息价值,煤电一体化,焦煤Q3业绩增长的投资逻辑。
煤炭行业未来的发展趋势如何?
煤炭行业未来发展趋势方面,报告指出煤炭供需温和修复,但同比缺口仍存,需关注山西减量收窄和陕蒙新增产持续性。动力煤价格短期高位震荡,关注合规复产增量、港口调入和冬储采购力度,海外能源安全风险提升煤价上行弹性。焦煤价格短期震荡偏弱,关注山西复产兑现、钢厂盈利及铁水产量变化。整体来看,煤炭板块估值较高,交易活跃。
研报重点分析了哪些方向?
研报重点分析了能源保供新规对煤炭市场的影响,指出新规提升了长协制度层级,增强了煤炭供需稳定性和可预期性。此外,报告还重点分析了煤炭供给情况,包括9月煤炭产量、主产区产量、煤炭进口量、港口库存、电厂库存、电厂日耗等关键数据。同时,报告也分析了动力煤和焦煤市场的价格走势及供需情况,并提出了关注动力煤龙头业绩增长和股息价值,煤电一体化,焦煤Q3业绩增长的投资逻辑。
当前煤炭市场的现状如何判断?
当前煤炭市场现状方面,报告指出煤炭供需温和修复,但同比缺口仍存。动力煤价格高位震荡,供应恢复偏慢,冬储预期支撑价格,海外能源安全风险强化煤价上行弹性。焦煤市场价格震荡偏弱,供给偏紧与需求承压并存,山西复产缓慢,钢厂盈利略有恢复。总体来看,煤炭市场存在一定的供需缺口和价格波动风险。
研报提示了哪些风险?
研报提示的风险主要集中在煤炭供需方面,包括山西减量收窄和陕蒙新增产持续性不确定性,以及动力煤和焦煤市场价格波动风险。此外,报告还提示了海外能源安全风险可能对煤炭价格产生的影响。需要注意的是,煤炭板块估值较高,交易活跃,投资者需关注市场变化和风险因素。