猜你想问
这份研报主要讲了什么内容?
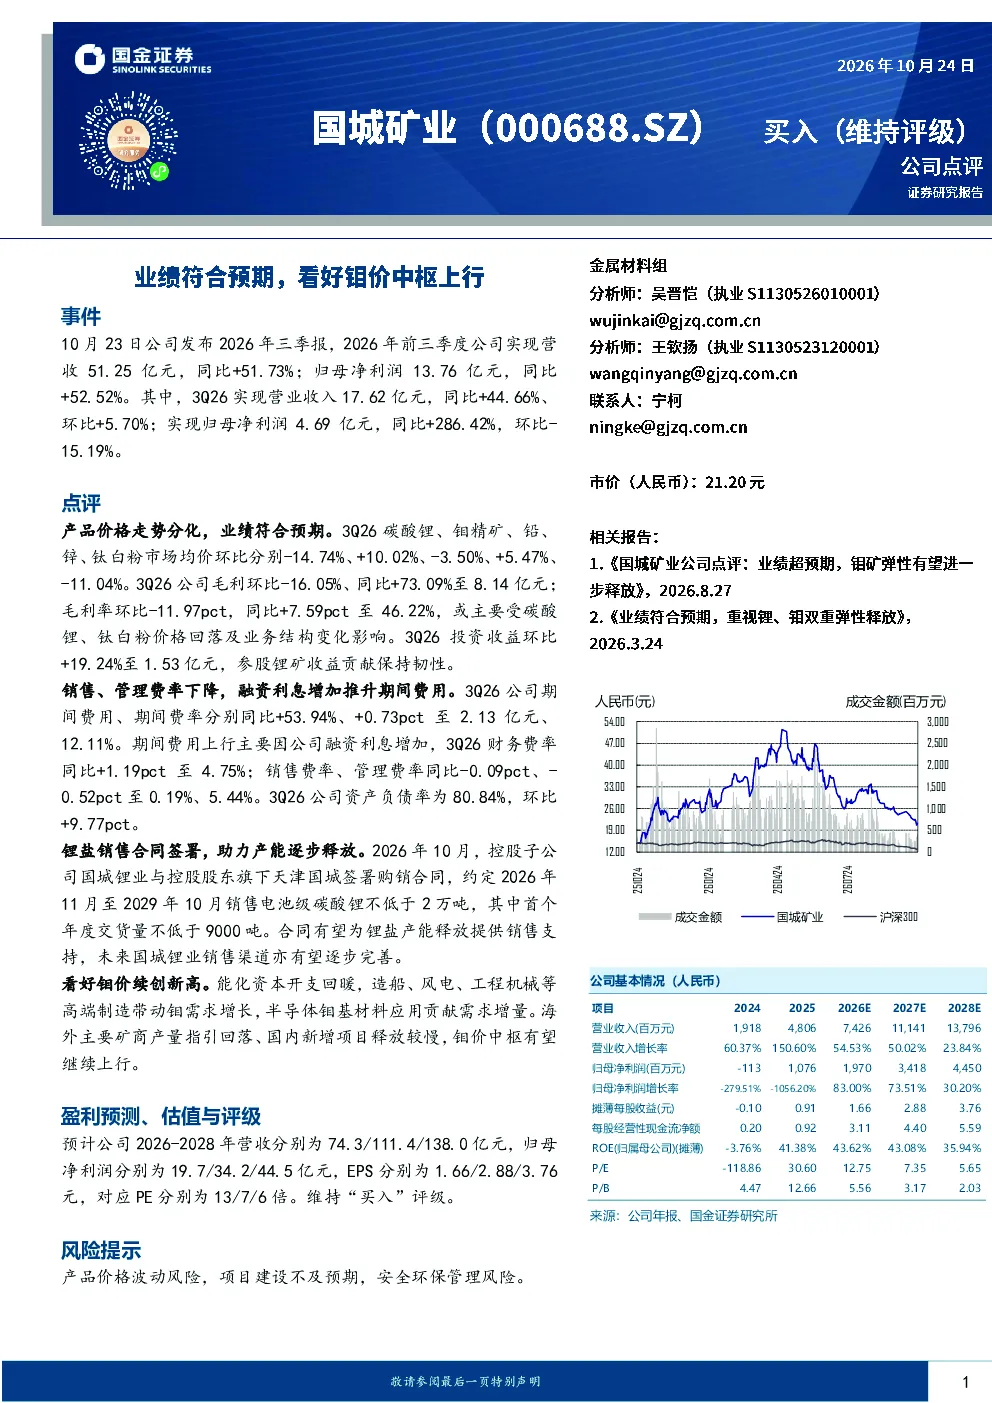
这份研报分析了国城矿业2026年前三季度的业绩表现,报告显示公司营收51.25亿元,同比增长51.73%,归母净利润13.76亿元,同比增长52.52%。其中第三季度营收和净利润分别同比增长44.66%和286.42%。报告还分析了碳酸锂、钼精矿等产品的价格走势及毛利率变化,指出虽然碳酸锂和钛白粉价格环比有所回落,但整体毛利率同比提升至46.22%。此外,报告强调了锂矿投资收益的韧性及未来销售渠道的完善计划。
有色金属行业未来发展趋势如何?
研报看好钼价中枢上行,主要基于以下几点:首先,能化资本开支回暖将带动钼需求增长;其次,高端制造领域对钼的需求持续增加;第三,半导体钼基材料的应用前景广阔;最后,海外矿商产量回落而国内新增项目缓慢释放,供需关系有望改善。这些因素共同支撑钼价继续创新高。
报告中重点分析了哪些方向?
报告重点分析了公司业绩增长驱动因素、产品价格波动对盈利能力的影响、期间费用变化及财务状况。特别关注了碳酸锂和钼精矿价格走势,指出虽然价格环比有所波动,但公司整体毛利率同比提升显著。此外,报告还分析了锂盐销售合同的签署对公司产能释放的积极意义。
当前有色金属市场现状如何判断?
当前有色金属市场呈现分化态势,碳酸锂价格环比下降,而钼精矿价格环比上涨。报告指出,受碳酸锂和钛白粉价格回落及业务结构变化影响,公司毛利率环比有所下降,但同比仍大幅提升。同时,海外矿商产量减少和国内新增项目缓慢释放,为钼价提供了支撑。
这份研报提示了哪些风险?
研报提示了几个主要风险:一是产品价格波动风险,特别是碳酸锂和钼精矿价格的不确定性可能影响公司盈利能力;二是项目建设不及预期风险,新项目的推进可能存在不确定性;三是安全环保管理风险,公司需持续加强安全管理以防范相关风险。
你可能感兴趣
稀土&小金属周报:看好钼去库加速,硬缺口下锑价中枢持续上行
有色金属国金证券2024-06-15
公司信息更新报告:2024Q2钼价中枢上行,单季度业绩增长可观
有色金属开源证券2024-08-26
公司点评:业绩符合预期,继续看好钼价上涨
有色金属国金证券2024-04-26
2022年&2023年Q1业绩点评:业绩符合预期,看好钼价回调后上涨
有色金属东吴证券2023-04-28
业绩符合预期,看好价格中枢上行
有色金属国金证券2026-08-19
有色金属行业研究:稀土&小金属周报:继续看好锑、钼中枢上行,重视稀土底部向上机会
有色金属国金证券2024-06-08
业绩符合预期,量价齐升带动业绩上行,看好四季度利润弹性
轻工制造华创证券2021-10-26
公司点评:业绩符合预期,钼价有望持续新高
国金证券2025-08-24
业绩符合预期,看多钼价上涨
有色金属国金证券2025-04-26
有色金属行业研究:稀土&小金属周报:关注钼去库,继续看好锑价上行趋势
有色金属国金证券2024-11-30