猜你想问
这份研报主要分析了什么内容?
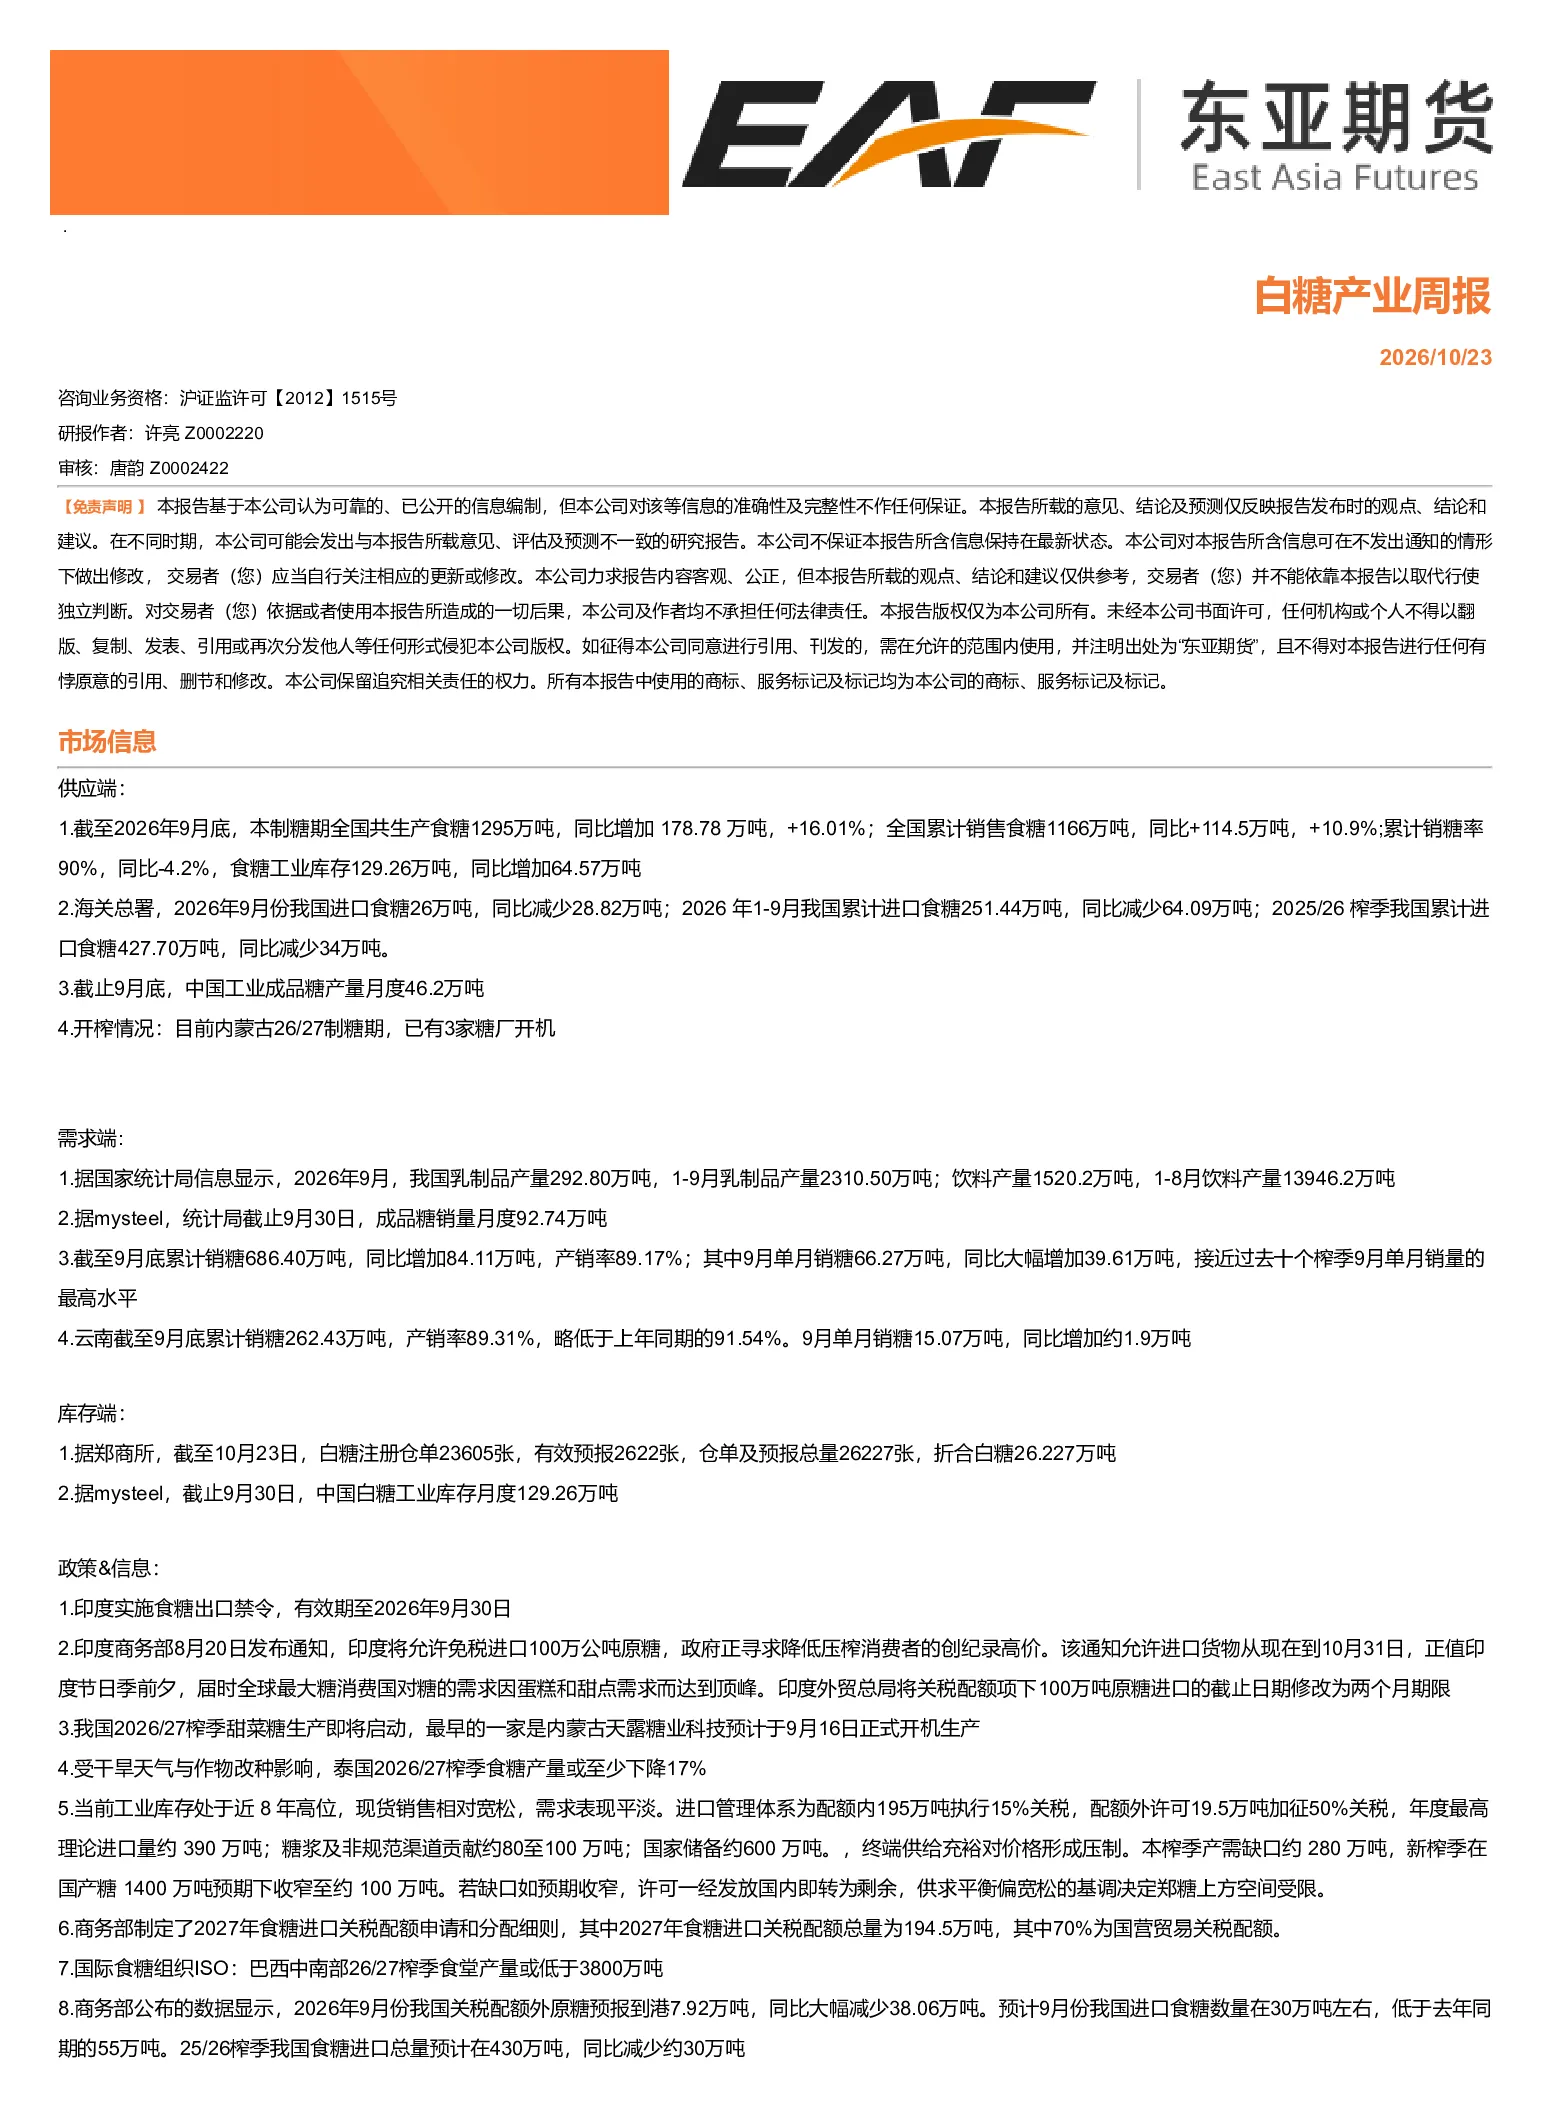
这份研报主要分析了白糖产业的供应端、需求端、库存端以及相关政策信息。供应端数据显示全国食糖产量同比增加16.01%,工业库存同比增加64.57万吨,进口量同比减少34万吨。需求端方面,乳制品和饮料产量保持增长,但成品糖销量同比增加39.61万吨。库存端显示郑商所白糖仓单总量为26227张,折合白糖26.227万吨。政策方面,印度实施食糖出口禁令,我国2026/27榨季甜菜糖即将启动,泰国2026/27榨季产量可能下降。研报还分析了巴西减产预期及进口管控对糖价的底部支撑作用,以及当前市场供应充裕、下游需求平淡的现状。
白糖行业未来发展趋势如何?
白糖行业未来发展趋势显示供大于求格局持续,价格上行空间受限。新榨季产需缺口预计收窄至约100万吨,供求平衡偏宽松。巴西减产预期和进口管控是关键支撑因素,但下游需求平淡,终端备货谨慎。国际糖浆高位对国内市场有一定支撑,需关注10月下半月巴西双周报数据及国内开榨进度。印度食糖出口禁令和我国甜菜糖即将启动也对市场产生影响,泰国减产预期为行业带来一定利好。整体来看,白糖行业未来将面临供应过剩和需求平淡的双重压力。
研报重点分析了哪些方向?
研报重点分析了白糖产业的供应端、需求端、库存端以及相关政策信息。供应端重点关注全国食糖产量、工业库存和进口量变化,需求端分析乳制品和饮料产量与成品糖销量,库存端关注郑商所白糖仓单和工业库存数据。政策方面,分析了印度食糖出口禁令、我国甜菜糖开榨进度、泰国减产预期等。此外,研报还重点探讨了巴西减产预期和进口管控对糖价的底部支撑作用,以及当前市场供应充裕、下游需求平淡的现状。
当前食糖市场现状如何判断?
当前食糖市场现状判断为供大于求,价格上行空间受限。供应端数据显示全国食糖产量同比增加16.01%,工业库存同比增加64.57万吨,进口量同比减少34万吨,市场供应充裕。需求端虽然乳制品和饮料产量保持增长,但成品糖销量同比增加39.61万吨,下游采购刚需为主,需求平淡。库存端郑商所白糖仓单总量为26227张,折合白糖26.227万吨,工业库存近8年高位。政策方面,印度食糖出口禁令和我国甜菜糖即将启动对市场产生影响,巴西减产预期和进口管控为糖价形成底部支撑。整体来看,食糖市场供大于求格局持续,价格波动主要受供应端影响。
研报提示哪些风险?
研报提示的风险包括:首先,当前食糖市场供大于求,价格上行空间受限,工业库存高位可能持续,对市场带来压力。其次,下游需求平淡,终端备货谨慎,可能影响糖价走势。再次,巴西减产预期存在不确定性,若减产不及预期,可能影响糖价底部支撑。此外,印度食糖出口禁令和我国甜菜糖即将启动可能进一步加剧市场供应压力。最后,国际糖浆高位对国内市场有一定支撑,但需关注其波动风险。这些因素都可能对食糖市场产生影响,需密切关注市场动态。