猜你想问
这份研报的核心内容是什么?
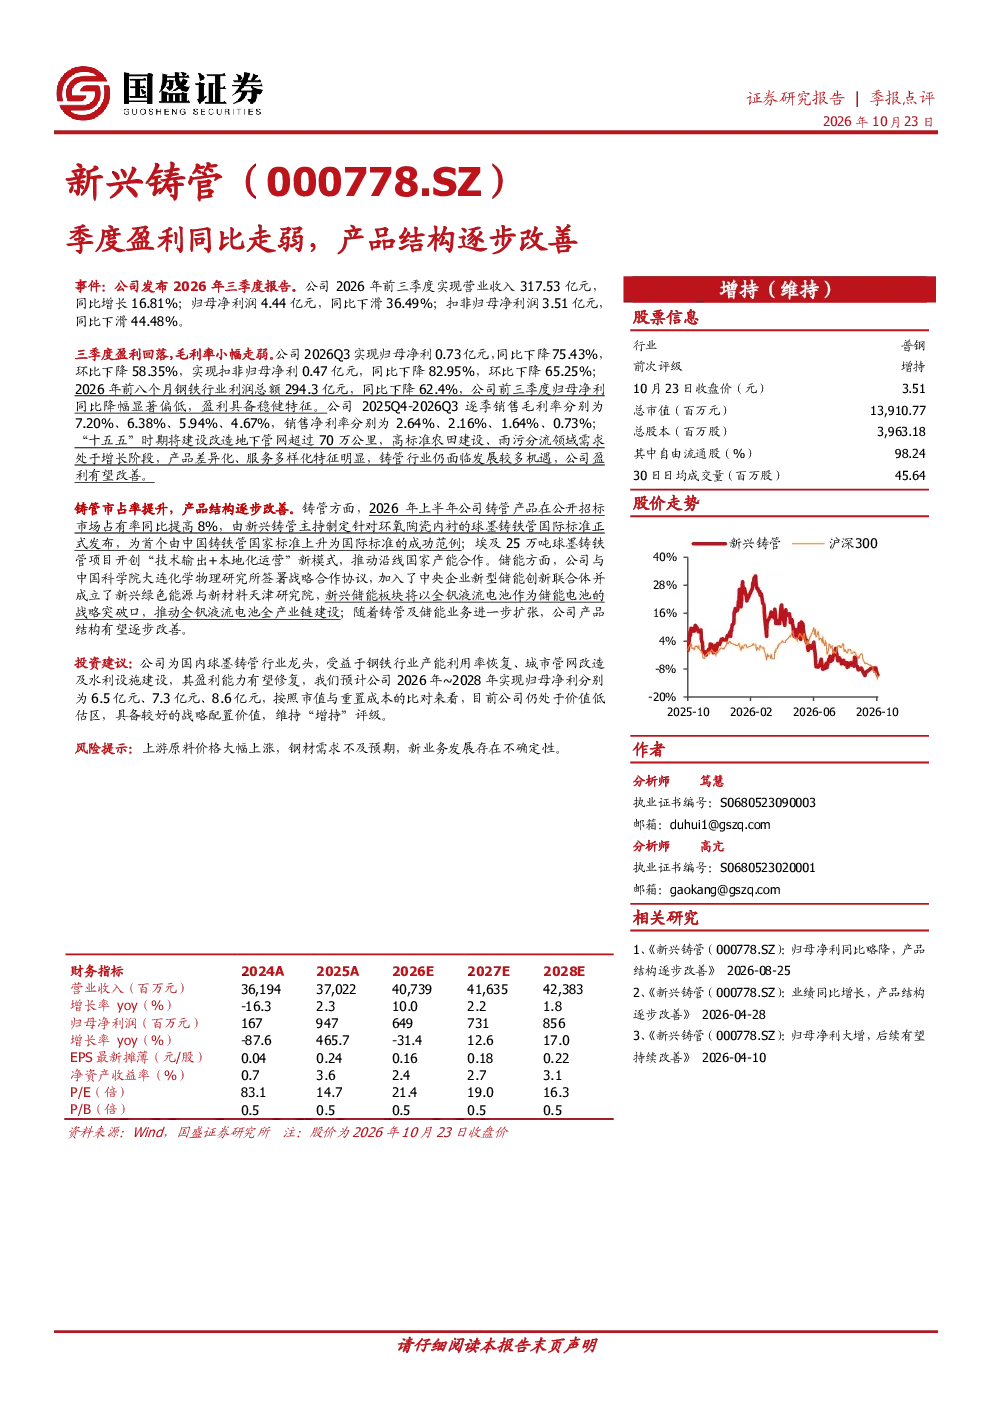
研报显示,公司2026年前三季度营业收入同比增长16.81%,但归母净利润同比下滑36.49%,扣非归母净利润下滑44.48%。三季度单季归母净利同比下降75.43%,扣非归母净利下降82.95%。尽管盈利下滑,但公司前三季度归母净利同比降幅低于行业平均水平,显示盈利具备稳健特征。销售毛利率和净利率呈现逐季下降趋势。铸管业务在公开招标市场占有率同比提高8%,主导制定国际标准,埃及项目开创新模式。储能业务与中国科学院大连化物所合作,成立研究院以全钒液流电池为突破口。产品结构有望逐步改善。
轻工制造行业发展趋势如何?
研报指出,尽管公司盈利下滑,但归母净利同比降幅显著低于行业平均水平(行业前三季度利润总额同比下降62.4%),显示行业整体盈利压力较大。公司铸管业务在公开招标市场占有率提高,主导制定国际标准,埃及项目开创新模式,体现行业技术升级和国际化拓展趋势。储能业务布局全钒液流电池,符合新能源行业发展趋势。随着公司产品结构逐步改善,有望受益于行业转型升级。
研报重点分析了哪些方向?
研报重点分析了公司盈利能力变化,指出虽然净利润下滑,但降幅低于行业,盈利具备稳健特征。同时分析了公司产品结构改善情况,特别是铸管业务的市场占有率提升、技术标准制定和海外项目拓展,以及储能业务的战略布局。此外,还分析了公司未来几年的盈利预测、估值水平和投资评级,并提示了相关风险因素。
当前市场对轻工制造行业的现状如何?
从研报数据看,轻工制造行业整体盈利压力较大,前三季度利润总额同比下降62.4%,显示行业面临挑战。但公司归母净利同比降幅显著低于行业平均水平,体现其在行业中的相对稳健性。行业技术升级和国际化拓展趋势明显,公司铸管业务的市场占有率提高、主导制定国际标准、埃及项目拓展等均反映这一趋势。储能业务布局也符合新能源行业发展趋势。
研报提示了哪些风险?
研报提示的风险因素包括:上游原料价格大幅上涨可能影响公司成本控制;钢材需求不及预期可能影响铸管业务销售;新业务发展存在不确定性,特别是储能业务尚处于早期阶段。此外,行业整体盈利压力较大也可能对公司经营产生影响。这些风险因素需要投资者关注。