猜你想问
新兴铸管最新财报显示盈利下滑,主要原因是什么?
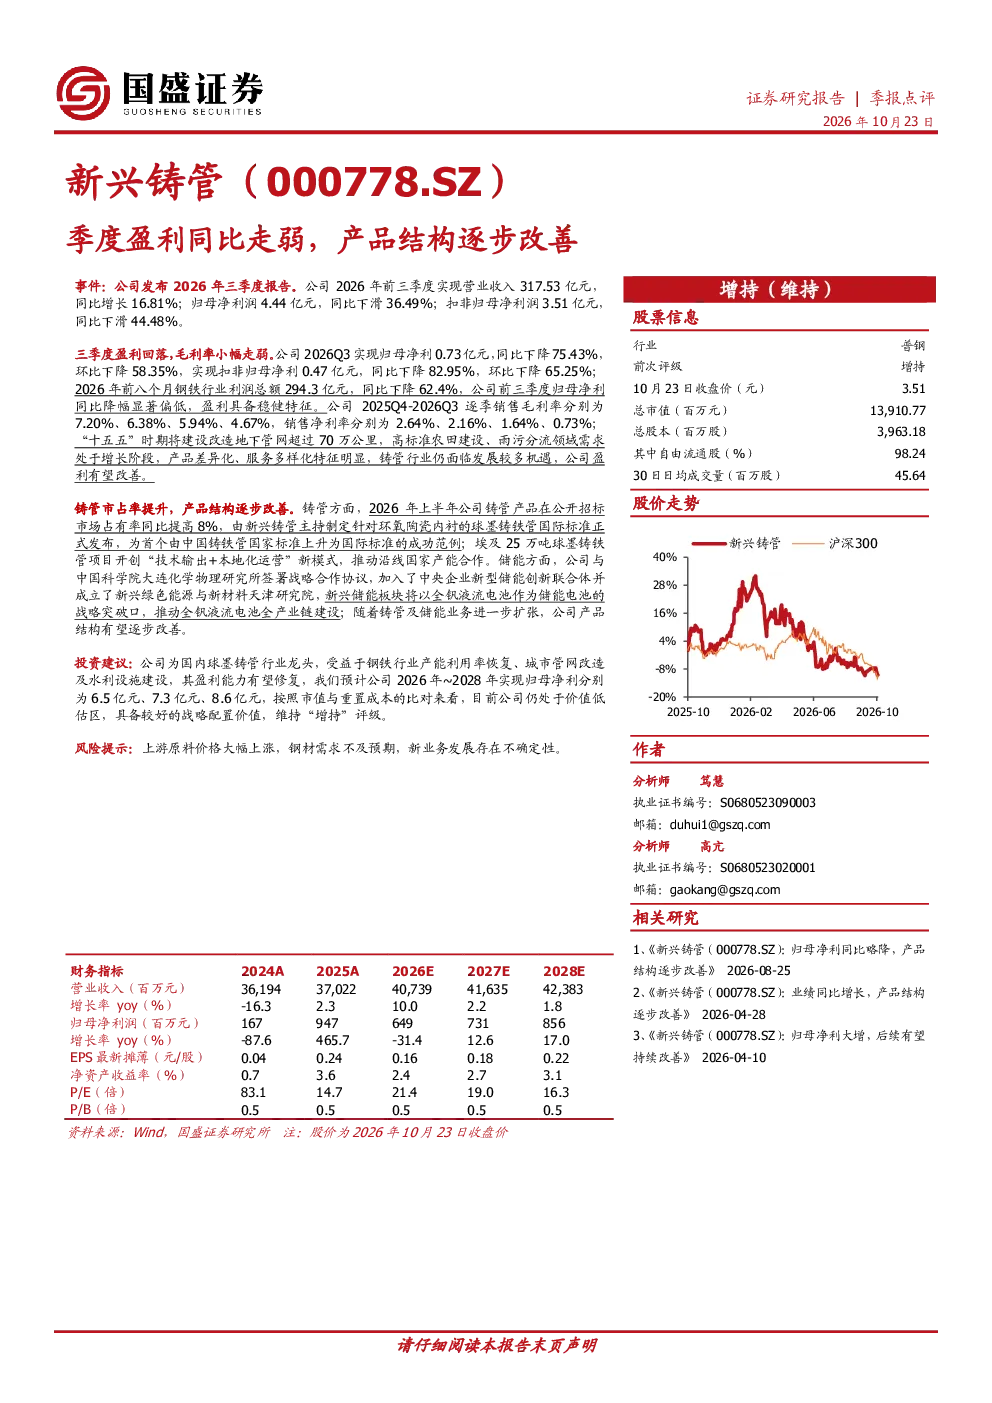
公司2026年前三季度归母净利润同比下滑36.49%,主要受原材料成本上升及市场环境变化影响。尽管如此,其降幅低于行业平均水平,显示盈利具备稳健性。具体来看,三季度单季归母净利同比下降75.43%,环比下降58.35%,扣非归母净利同比下滑44.48%,环比下降65.25。销售毛利率从2025Q4的7.20%逐步下降至2026Q3的4.67%,销售净利率也呈现下降趋势。
新兴铸管在铸管和储能业务方面有哪些发展亮点?
铸管业务方面,公司2026年上半年铸管产品公开招标市场占有率同比提高8%,主导制定了环氧陶瓷内衬球墨铸铁管国际标准,并在埃及25万吨球墨铸铁管项目上开创“技术输出+本地化运营”新模式。储能业务方面,公司与中国科学院大连化物所签署战略合作协议,成立天津研究院,以全钒液流电池作为储能电池战略突破口,推动产品结构逐步改善。
新兴铸管未来几年业绩预期如何?
根据研报预测,新兴铸管2026年至2028年归母净利润预计分别为6.5亿元、7.3亿元、8.6亿元,呈现稳步增长态势。当前公司市值与重置成本对比显示仍处于价值低估区,具备较好的战略配置价值。公司通过拓展铸管及储能业务,有望进一步优化产品结构,提升长期发展潜力。
当前新兴铸管的市场表现如何?
尽管公司前三季度归母净利润同比下滑,但降幅显著低于行业平均水平,显示其盈利具备稳健特征。公司2025Q4至2026Q3销售毛利率逐步下降,销售净利率也呈现下滑趋势,但整体市场表现仍具韧性。随着铸管业务市场占有率提升及储能业务布局,公司未来增长空间值得关注。
投资新兴铸管需要注意哪些风险?
投资新兴铸管需关注的主要风险包括:上游原料价格大幅上涨可能侵蚀利润空间;钢材需求不及预期将影响铸管业务增长;新业务如储能领域的快速发展存在不确定性。此外,行业竞争加剧也可能对公司市场份额造成压力,需持续跟踪公司应对策略。
你可能感兴趣
新兴铸管2021年年报点评:产品结构改善,成本管控效果显著
国泰君安证券2022-04-22
新兴铸管2022年3季报点评:钢铁板块或逐步恢复,铸管需求持续景气
国泰君安证券2022-11-04
新兴铸管更新报告:铸管盈利能力上升,钢材需求或逐渐恢复
国泰君安证券2022-09-06
新兴铸管2022年1季报点评:盈利能力上升,稳增长背景下需求旺盛
国泰君安证券2022-04-29
季度业绩同比走弱,后续有望逐步修复
国盛证券2026-04-30
上半年盈利走弱,产品结构有望改善
钢铁国盛证券2026-08-27
2018年年报点评:铸管产品量价齐升,盈利能力持续改善
轻工制造国泰君安证券2019-04-03
新兴铸管:2024年年度报告
财报2025-04-11
新兴铸管:2020年第三季度报告全文
财报2020-10-27
新兴铸管球墨铸铁管龙头迎周期拐点非美需求与反内卷政策催化2025年拐点机
未知机构2025-10-27