猜你想问
这份研报的核心内容是什么?
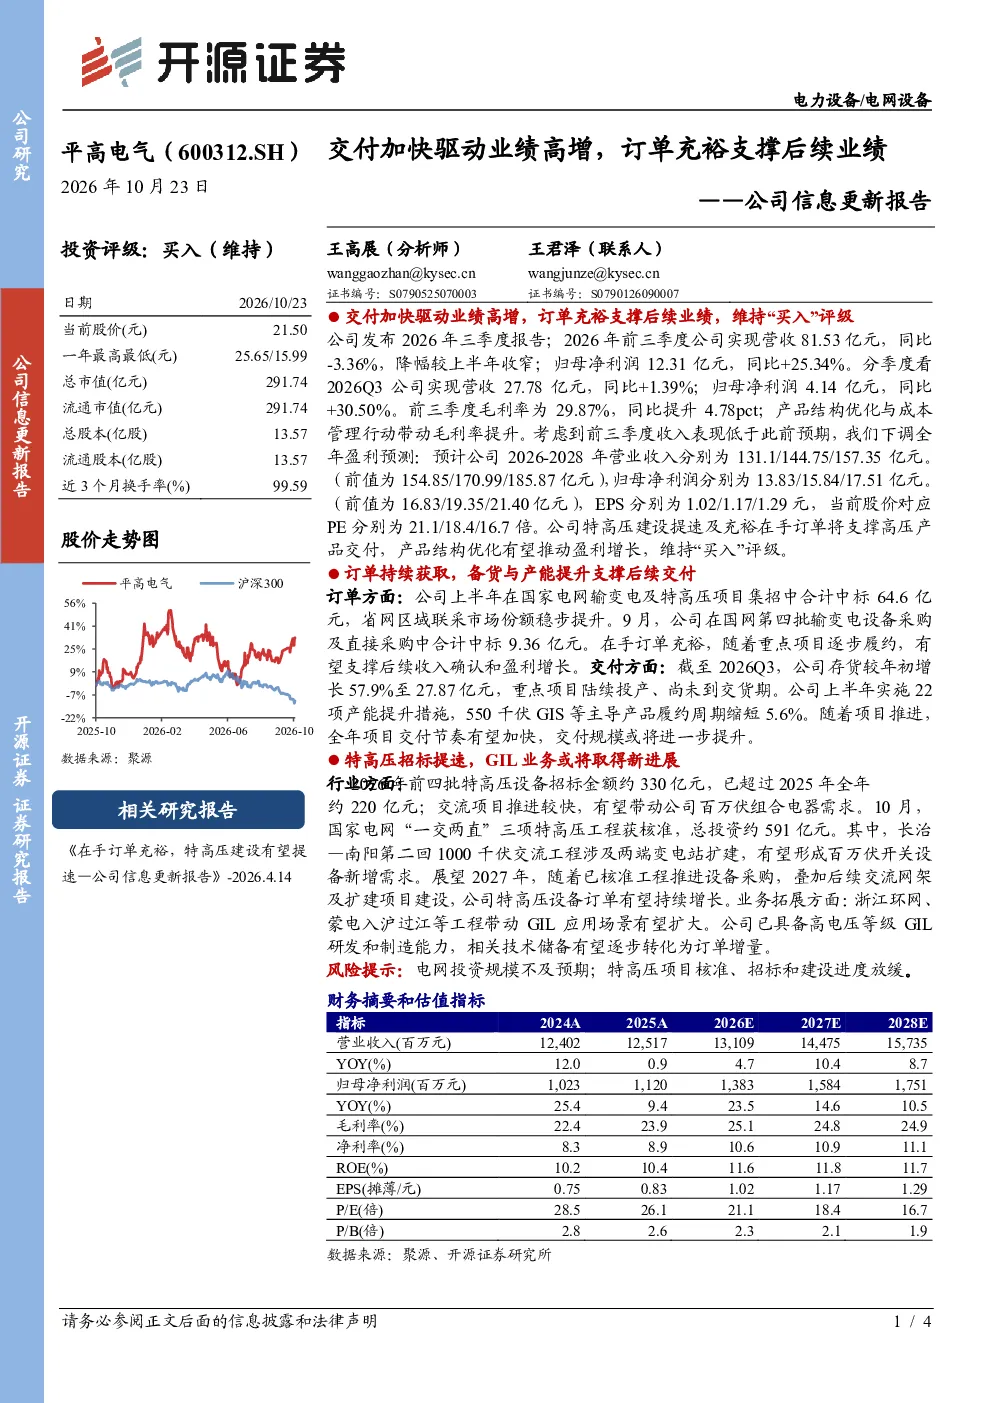
本报告指出,公司2026年前三季度业绩符合预期,交付加快是业绩高增的主要驱动因素,同时充裕的订单为后续业绩提供了有力支撑。报告维持“买入”评级,主要基于公司业绩增长和订单储备的双重优势。前三季度营收81.53亿元,同比-3.36%,归母净利润12.31亿元,同比+25.34%。毛利率提升4.78pct至29.87%。公司上半年中标国家电网输变电及特高压项目64.6亿元,省网市场份额提升,存货增长57.9%至27.87亿元,重点项目陆续投产。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,特高压建设持续推进。2026年前四批特高压设备招标金额约330亿元,已超2025年全年。国家电网“一交两直”三项特高压工程获核准,总投资约591亿元。百万伏开关设备需求有望增加,预计2027年特高压设备订单将持续增长。此外,浙江环网、蒙电入沪过江等工程带动GIL应用场景扩大,公司具备高电压等级GIL研发和制造能力,行业前景广阔。
研报主要分析了哪些方向?
研报主要分析了公司业绩增长驱动因素、订单储备情况及行业发展趋势。报告重点指出,交付加快是业绩高增的核心原因,公司上半年实施22项产能提升措施,主导产品履约周期缩短5.6%。订单方面,公司中标国家电网多个项目,存货较年初增长57.9%,重点项目陆续投产。行业层面,特高压招标提速,公司具备高电压等级GIL研发制造能力,未来增长可期。
当前电气设备市场现状如何?
当前电气设备市场呈现特高压建设加速的特点。国家电网持续加大特高压设备招标力度,2026年前四批招标金额已超2025年全年,总投资规模持续扩大。公司积极受益于这一趋势,上半年中标国家电网输变电及特高压项目64.6亿元,省网市场份额提升。同时,百万伏开关设备需求增加,GIL应用场景扩大,为行业带来新的增长点。公司订单充裕,交付能力提升,市场地位稳固。
研报提示了哪些风险?
研报提示的主要风险包括电网投资规模不及预期和特高压项目核准、招标及建设进度放缓。电网投资规模直接影响行业需求,若投资不及预期,可能对行业整体增长造成压力。此外,特高压项目核准、招标和建设进度放缓也会影响公司订单落地和业绩增长,需持续关注相关政策变化。这些因素可能对电气设备行业及公司业绩产生不利影响。