猜你想问
这份研报主要讲了什么内容?
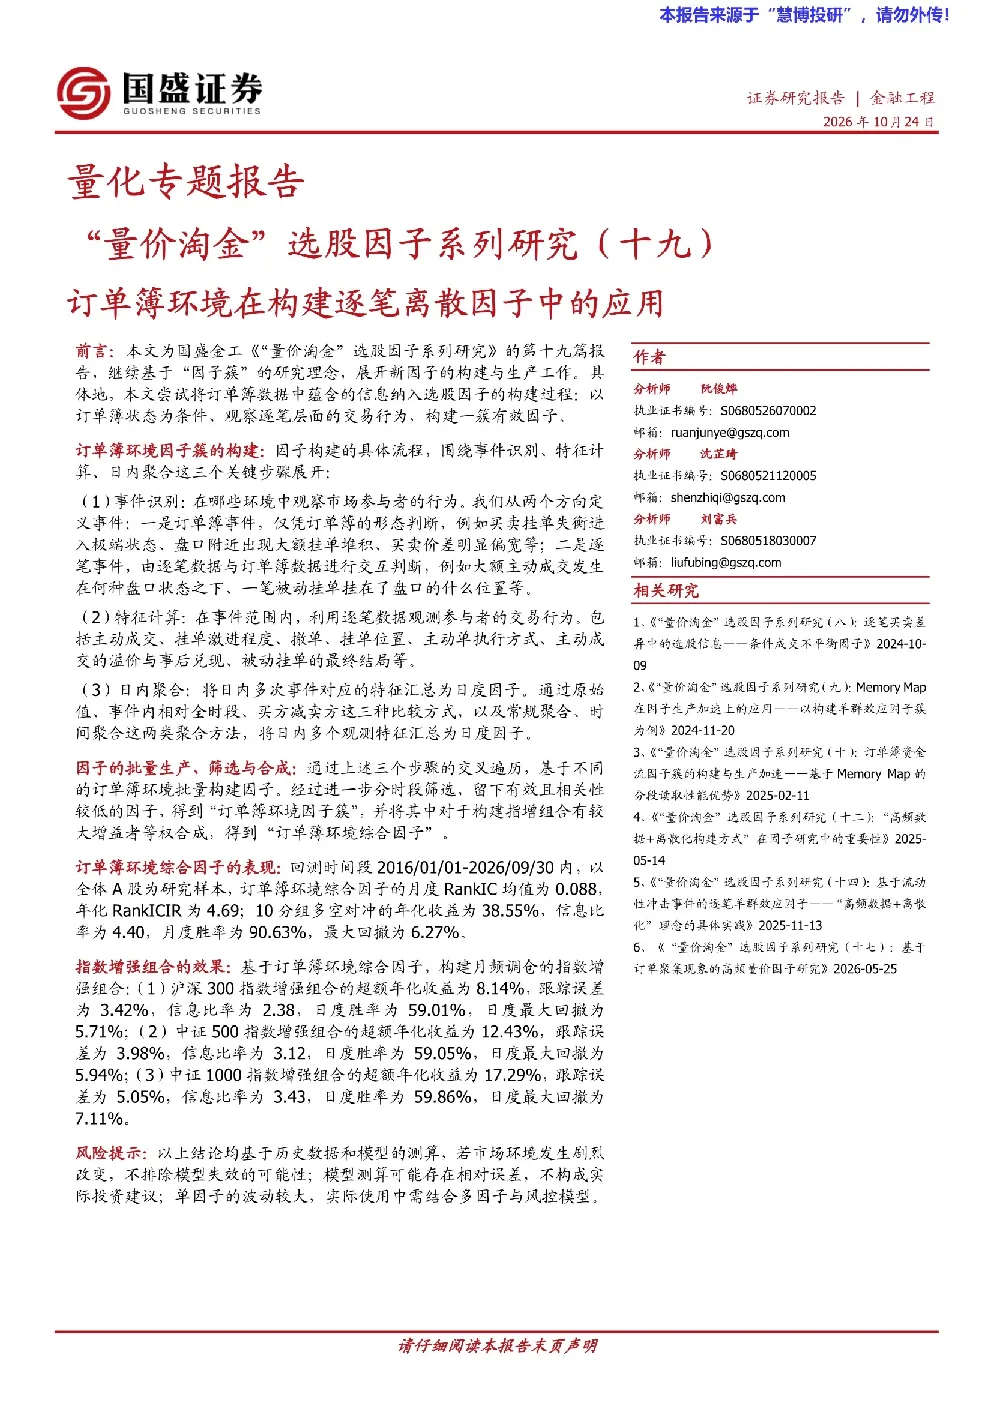
这份研报是国盛金工《“量价淘金”选股因子系列研究》的第十九篇,主要探讨了如何将订单簿数据纳入选股因子构建。报告围绕订单簿状态,观察逐笔交易行为,通过事件识别、特征计算和日内聚合三个步骤,构建了一簇有效因子,并最终形成了“订单簿环境综合因子”。
订单簿数据在选股因子构建中有哪些应用场景?
订单簿数据在选股因子构建中的应用主要分为订单簿事件和逐笔事件两种。订单簿事件通过订单簿形态判断市场行为,如买卖挂单失衡、大额挂单堆积等;逐笔事件则结合逐笔数据与订单簿数据交互判断,如大额主动成交状态、被动挂单位置等。这些事件为因子构建提供了丰富的市场信息。
报告中的“订单簿环境综合因子”表现如何?
报告显示,订单簿环境综合因子在2016/01/01-2026/09/30的回测中表现良好,月度IC均值为0.070,年化ICIR为4.09,10分组多空对冲年化收益达38.55%,信息比率4.40,月度胜率90.63%,最大回撤6.27%。这些数据表明该因子具有较强的市场有效性。
基于订单簿环境综合因子构建的指数增强组合效果怎样?
基于订单簿环境综合因子构建的指数增强组合在沪深300、中证500和中证1000指数上均表现出色。沪深300组合超额年化收益8.14%,中证500为12.43%,中证1000更是达到17.29%。这些组合的跟踪误差、信息比率和胜率等指标也均表现良好,显示出该因子在指数增强策略中的应用潜力。
使用订单簿环境因子构建投资策略有哪些风险需要注意?
使用订单簿环境因子构建投资策略时,需要注意数据质量和计算复杂度问题。订单簿数据量庞大,处理成本较高,可能影响策略的实时性。此外,因子有效性可能随市场环境变化而减弱,需要持续跟踪和优化。同时,多空对冲策略虽然能控制回撤,但可能错失部分市场上涨机会,需结合具体投资目标谨慎使用。
你可能感兴趣
“量价淘金”选股因子系列研究(十二):“高频数据+离散化构建方式”在因子研究中的重要性
国盛证券2025-05-14
“量价淘金”选股因子系列研究(九):Memory+Map在因子生产加速上的应用:以构建羊群效应因子簇为例
信息技术国盛证券2024-11-20
“量价淘金”选股因子系列研究(八):逐笔买卖差异中的选股信息——条件成交不平衡因子
国盛证券2024-10-09
“量价淘金”选股因子系列研究(十四):基于流动性冲击事件的逐笔羊群效应因子
信息技术国盛证券2025-11-13
“量价淘金”选股因子系列研究(七):盲目追随趋势资金的极端交易行为分析——羊群效应的识别与因子构建
国盛证券2024-08-06
订单簿的温度系列研究(二):逐笔成交中的帕累托因子
东吴证券2019-04-26
“量价淘金”选股因子系列研究(十七):基于订单聚集现象的高频量价因子研究
国盛证券2026-05-25
“量价淘金”选股因子系列研究(十八):量价事件驱动信号在股票绝对收益策略上的应用初探
信息技术国盛证券2026-08-08
“量价淘金”选股因子系列研究(三):如何基于RSI技术指标构建有效的选股因子?
国盛证券2023-03-06