猜你想问
这份研报主要分析了哪些核心内容?
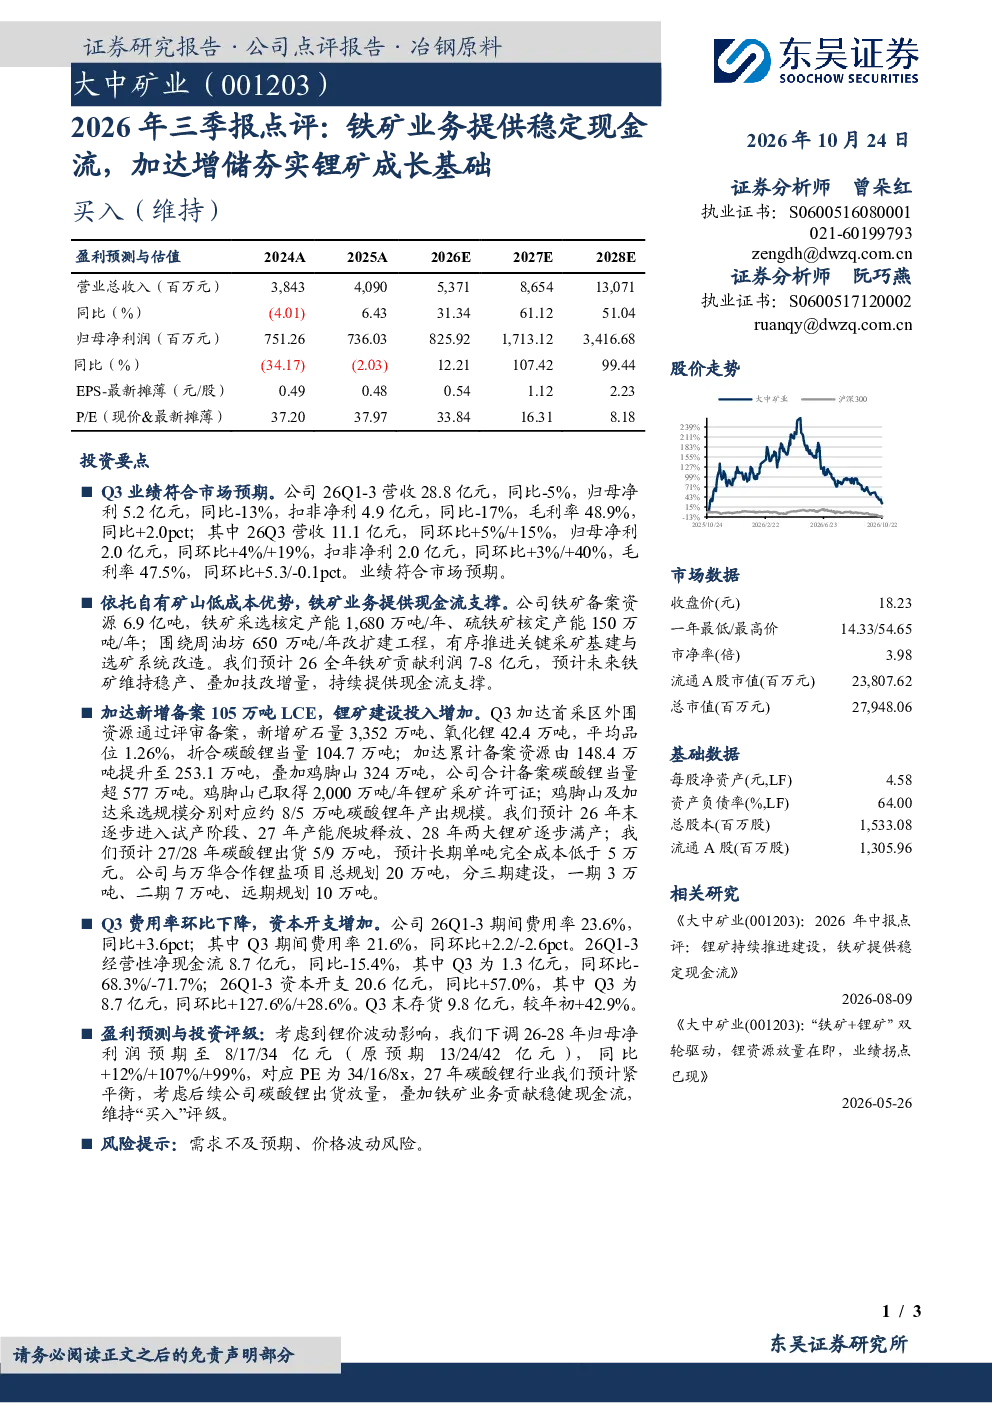
本报告点评了公司2026年前三季度业绩,显示营收28.8亿元(同比-5%),归母净利5.2亿元(同比-13%)。报告重点分析了铁矿业务提供稳定现金流,公司铁矿备案资源6.9亿吨,采选核定产能1,680万吨/年,预计2026年铁矿贡献利润7-8亿元。同时,锂矿建设投入增加,加达新增备案105万吨LCE,累计备案资源提升至253.1万吨LCE,预计2027/28年碳酸锂出货5/9万吨,长期单吨完全成本低于5万元。报告中还提到公司与万华合作锂盐项目总规划20万吨,分三期建设。
钢铁行业发展趋势如何?
报告指出,钢铁行业整体面临需求波动和成本压力,但优质矿业公司通过多元化布局和成本控制仍具备竞争优势。公司铁矿业务提供稳定现金流,采选核定产能1,680万吨/年,周油坊650万吨/年改扩建工程有序推进。同时,锂矿作为未来增长点,加达和鸡脚山两大锂矿项目逐步推进,预计2028年满产,长期单吨完全成本低于5万元,显示公司在新能源材料领域的战略布局。
研报重点分析了哪些方向?
报告重点分析了公司铁矿业务的稳定现金流贡献和锂矿业务的成长潜力。铁矿方面,公司备案资源6.9亿吨,采选核定产能1,680万吨/年,硫铁矿核定产能150万吨/年,预计2026年贡献利润7-8亿元。锂矿方面,加达新增备案105万吨LCE,累计备案超577万吨碳酸锂当量,鸡脚山采矿许可证已取得,对应年产出规模约8/5万吨碳酸锂,预计2027年逐步试产,2028年满产。
当前市场对钢铁行业的现状如何?
当前市场对钢铁行业存在需求波动和价格波动的担忧,但优质矿业公司通过多元化布局和成本控制展现出较强韧性。公司铁矿业务提供稳定现金流,采选核定产能1,680万吨/年,预计2026年贡献利润7-8亿元。锂矿作为未来增长点,加达和鸡脚山项目逐步推进,预计2028年满产,长期单吨完全成本低于5万元,显示公司在新能源材料领域的战略布局。
研报提示了哪些风险?
报告提示的主要风险包括需求不及预期和价格波动风险。钢铁行业受宏观经济影响较大,需求波动可能影响公司业绩。锂矿价格波动也会对公司盈利产生一定影响。此外,公司资本开支增加,前三期资本开支20.6亿元(同比+57.0%),Q3为8.7亿元(同环比+127.6%/+28.6%),需关注资金链压力。