猜你想问
这份研报的核心内容是什么?
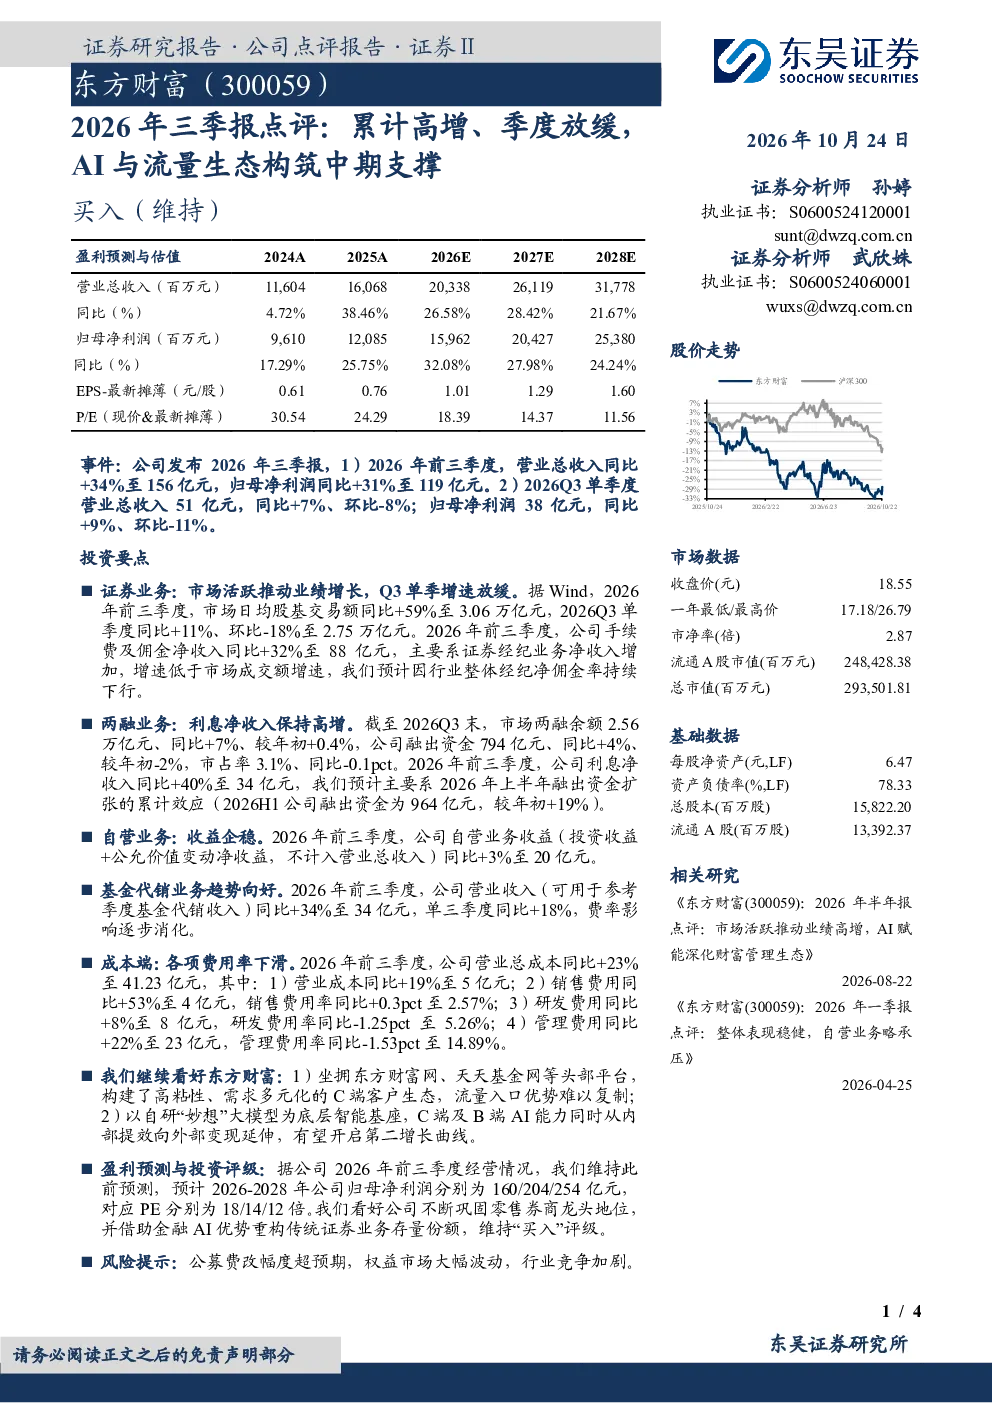
这份研报主要点评了2026年前三季度东方财富的经营情况。核心数据包括:证券业务手续费及佣金净收入同比+32%至88亿元,主要来自经纪业务但增速低于市场;两融业务融出资金同比+4%至794亿元,利息净收入同比+40%至34亿元;自营业务收益同比+3%至20亿元,趋于稳定;基金代销业务营收同比+34%至34亿元,单三季度同比+18%。成本端,营业总成本同比+23%至41.23亿元,各项费用率有所下滑。
当前信息技术行业的发展趋势如何?
当前信息技术行业呈现多元化发展趋势。证券市场日均股基交易额同比+59%至3.06万亿元,但佣金率持续下行,行业竞争加剧。两融余额同比+7%至2.56万亿元,利息净收入增长较快。基金代销业务收入增长显著,费率影响逐步消化。AI技术成为行业新驱动力,头部平台通过自研大模型提升效率并探索外部变现,有望构筑第二增长曲线。流量入口优势成为关键壁垒,高粘性客户生态难以复制。
研报重点分析了哪些方向?
研报重点分析了东方财富的几大业务板块及增长驱动力。首先,证券经纪业务收入增长但增速放缓,反映行业佣金率下行压力。其次,两融业务利息净收入大幅增长,主要来自上半年融出资金扩张的累计效应。第三,自营业务收益企稳,显示投资能力逐步提升。第四,基金代销业务收入高速增长,费率影响逐步消化。最后,报告强调流量入口和AI技术两大核心优势,认为这是构筑中期支撑的关键。
当前市场对东方财富的判断是怎样的?
当前市场对东方财富的判断较为积极。一方面,公司坐拥东方财富网、天天基金网等头部平台,流量入口优势显著,构建了高粘性、需求多元化的C端客户生态。另一方面,自研“妙想”大模型为底层智能基座,AI能力从内部提效向外部变现延伸,有望开启第二增长曲线。尽管证券业务增速放缓,但基金代销和两融业务表现亮眼,成本端费用率有所下滑,整体经营稳健。
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是公募费改幅度超预期,可能影响基金代销业务的收入增长;二是权益市场大幅波动,将直接影响自营业务和两融业务的盈利能力;三是行业竞争加剧,特别是AI和流量领域的竞争,可能削弱公司的领先优势。这些风险因素需要持续关注,可能对公司未来的经营业绩产生不利影响。