猜你想问
爱旭股份3Q业绩表现如何?
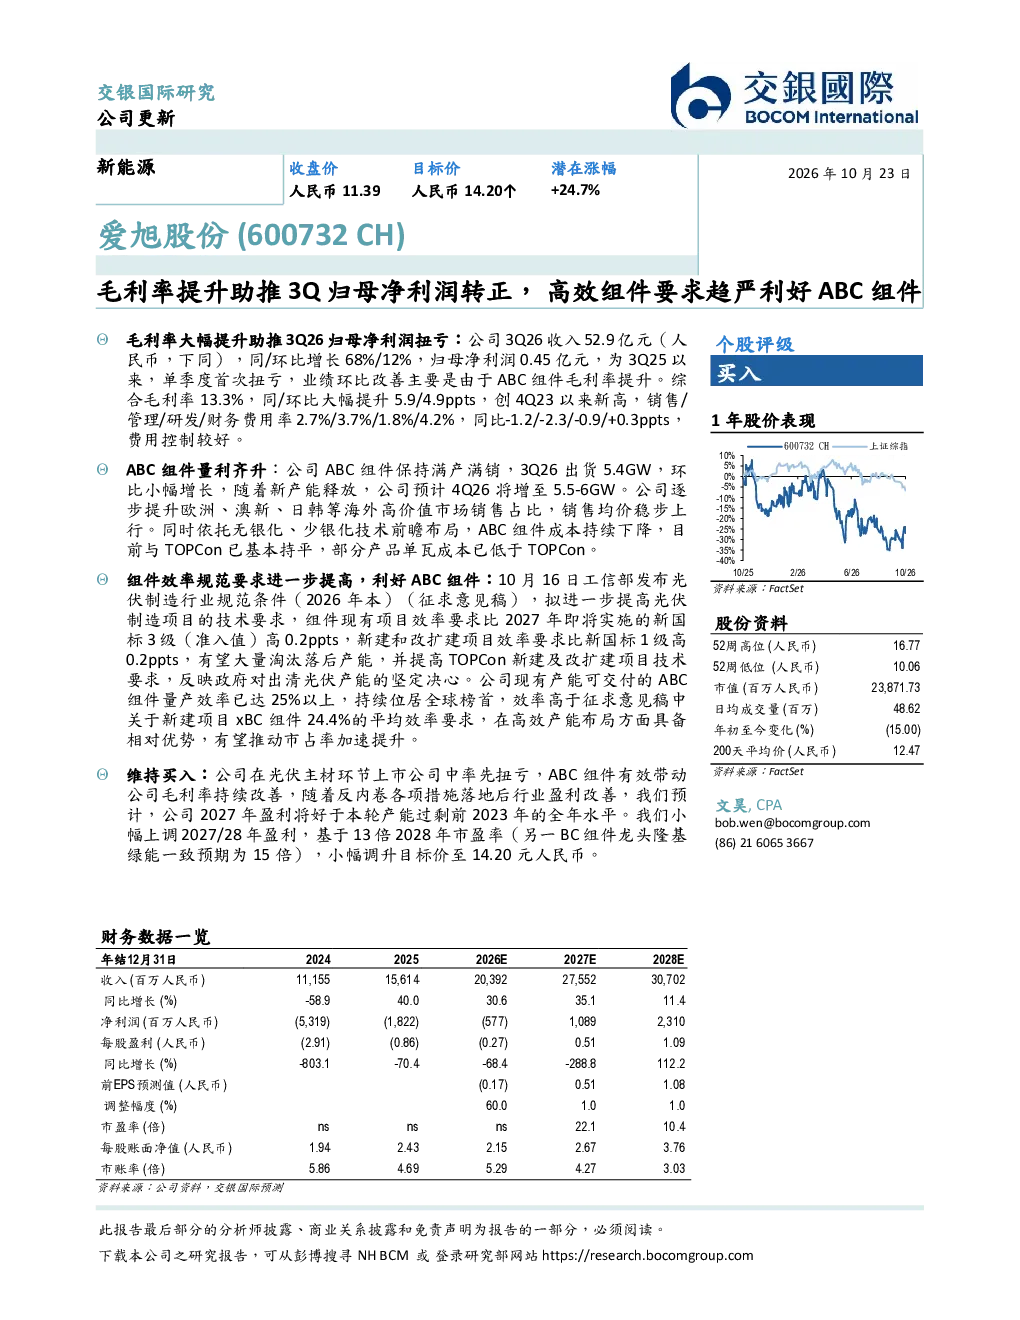
公司第三季度归母净利润扭亏为盈,主要得益于ABC组件毛利率的大幅提升,综合毛利率创4Q23以来新高。收入52.9亿元,同比增长68%,环比增长12%。ABC组件保持满产满销,第三季度出货5.4GW,预计第四季度将增至5.5-6GW。公司逐步提升海外高价值市场销售占比,销售均价稳步上行,同时依托无银化、少银化技术降低成本,部分产品单瓦成本已低于TOPCon。
光伏行业发展趋势如何?
工信部发布的光伏制造行业规范条件(2026年本)(征求意见稿)提高了组件效率要求,有利于淘汰落后产能,提高TOPCon新建及改扩建项目技术要求,反映政府对出清光伏产能的决心。现有项目效率要求比2027年新国标3级(准入值)高0.2个百分点,新建和改扩建项目效率要求比新国标1级高0.2个百分点。公司现有产能可交付的ABC组件量产效率已达25%以上,高于新建项目xBC组件24.4%的平均效率要求,具备相对优势。
报告重点分析了哪些方面?
报告重点分析了公司ABC组件的量利齐升表现,以及政策利好对行业的影响。公司ABC组件保持满产满销,第三季度出货5.4GW,预计第四季度将增至5.5-6GW。公司逐步提升海外高价值市场销售占比,销售均价稳步上行,同时依托无银化、少银化技术降低成本,部分产品单瓦成本已低于TOPCon。政策方面,提高组件效率要求有利于淘汰落后产能,提高TOPCon新建及改扩建项目技术要求,反映政府对出清光伏产能的决心。
当前光伏市场现状如何?
当前光伏市场呈现组件效率要求趋严的趋势,工信部发布的光伏制造行业规范条件(2026年本)(征求意见稿)提高了组件效率要求,有利于淘汰落后产能,提高TOPCon新建及改扩建项目技术要求。公司现有产能可交付的ABC组件量产效率已达25%以上,高于新建项目xBC组件24.4%的平均效率要求,具备相对优势。同时,公司ABC组件保持满产满销,第三季度出货5.4GW,预计第四季度将增至5.5-6GW,逐步提升海外高价值市场销售占比,销售均价稳步上行。
报告有哪些风险提示?
报告提示,虽然公司ABC组件表现亮眼,但光伏行业政策变化可能对公司业务产生影响。例如,未来组件效率要求可能进一步提高,对现有产能构成挑战。此外,市场竞争加剧也可能影响公司产品的销售价格和市场份额。同时,原材料价格波动也可能对公司成本控制造成压力。因此,投资者需关注行业政策动态和市场竞争情况。