猜你想问
苏泊尔最新财报核心数据有哪些?
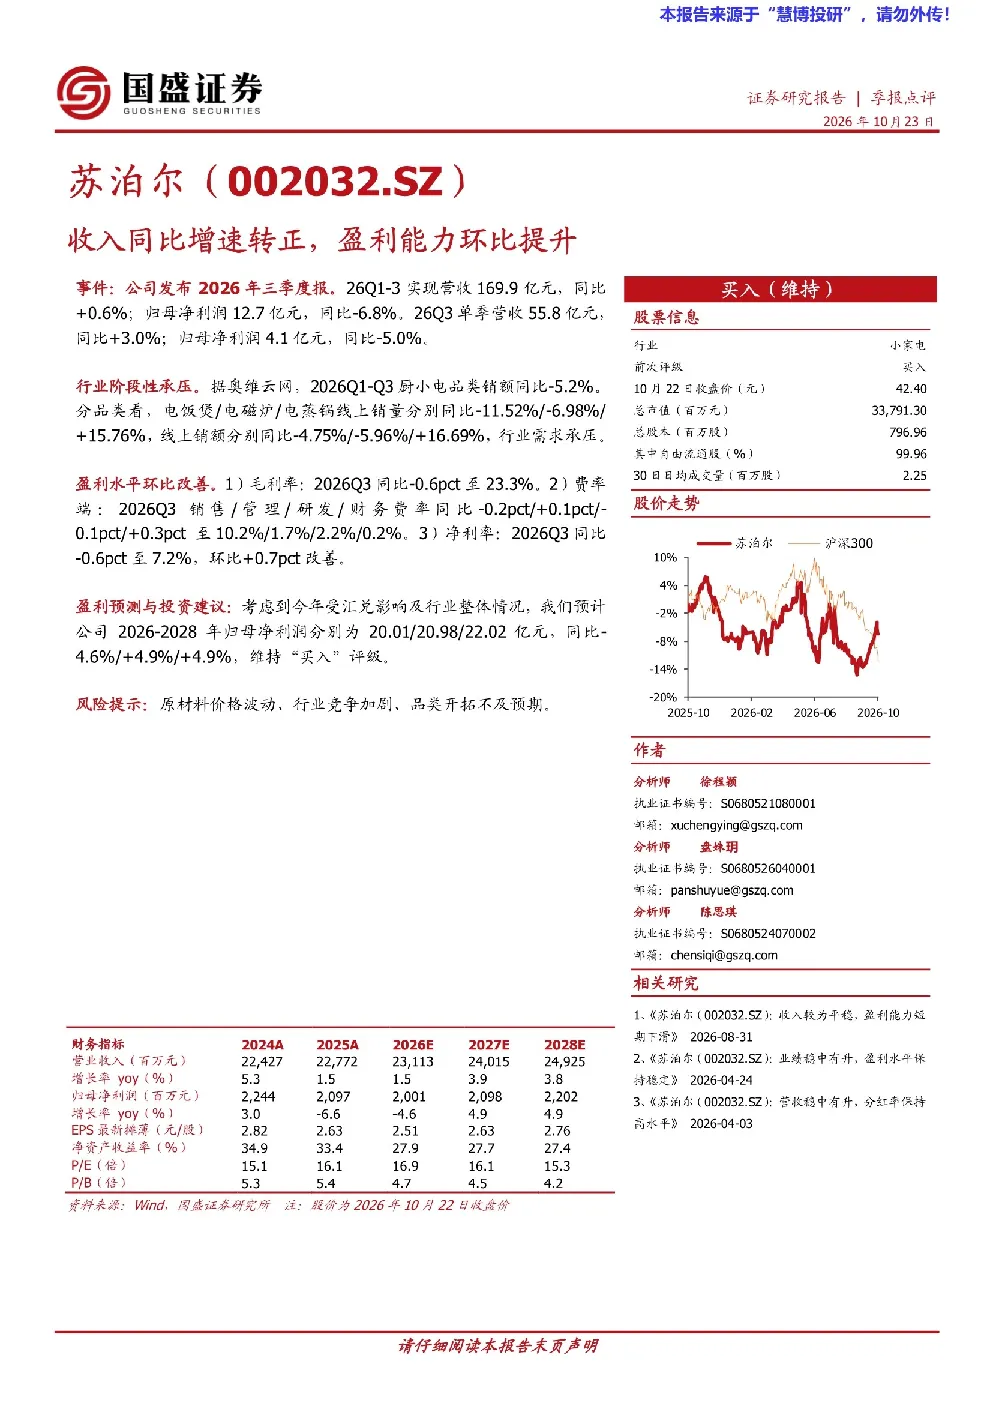
苏泊尔2026年三季度报告显示,Q1-3实现营收169.9亿元,同比+0.6%;归母净利润12.7亿元,同比-6.8%。Q3单季营收55.8亿元,同比+3.0%;归母净利润4.1亿元,同比-5.0%。整体来看,公司收入同比增速转正,但净利润仍面临压力。
厨小电行业目前发展趋势如何?
根据奥维云网数据,2026Q1-Q3厨小电品类销额同比-5.2%,行业阶段性承压。分品类看,电饭煲/电磁炉线上销量分别同比-11.52%/-6.98%,而电蒸锅销量同比+15.76%。线上销额变化也呈现类似趋势,显示行业竞争激烈,部分品类增长强劲但整体面临挑战。
研报对苏泊尔的盈利能力分析重点是什么?
报告重点分析了苏泊尔盈利能力的环比改善。Q3毛利率同比-0.6pct至23.3%,销售/管理/研发/财务费率同比分别-0.2pct/+0.1pct/-0.1pct/+0.3pct至10.2%/1.7%/2.2%/0.2%。其中净利率同比-0.6pct至7.2%,但环比提升0.7pct,显示成本控制和效率优化取得一定成效。
当前市场对厨电行业的基本判断是什么?
市场普遍认为厨电行业处于阶段性调整期,整体销额增速放缓。虽然部分细分品类如电蒸锅表现亮眼,但电饭煲、电磁炉等传统品类面临增长瓶颈。行业竞争加剧,品牌集中度提升,企业需通过产品创新和渠道优化来应对挑战。
研报提示的主要风险有哪些?
报告提示的风险包括原材料价格波动可能影响成本端表现,行业竞争加剧可能压缩利润空间,以及新品类开拓若不及预期将影响长期增长。此外,汇率变动也可能对财务数据产生一定影响,需持续关注这些因素对经营的影响。
你可能感兴趣
收入同比增速转正,盈利能力环比提升
家用电器国盛证券2026-10-23
2025年三季度收入增速转正,盈利能力环比改善
食品饮料国信证券2025-10-30
2026Q1收入增速环比提升,盈利能力持续强化
食品饮料国信证券2026-05-06
收入增速环比提升,盈利能力保持稳健
家用电器西南证券2024-04-22
公司信息更新报告:2026Q1汇兑扰动利润率,看好Q2起收入增速以及盈利能力环比提升
机械设备开源证券2026-04-30
石四药集团-2026H1简评 输液H1Q2同比环比双改善 非输液环比转正 利润增速跑赢收入
未知机构2026-08-27
单季度营收同比转正,盈利能力环比改善
交通运输山西证券2020-10-28
半导体二季报业绩综述:收入连续四个季度同比增长,盈利能力环比改善
电子设备国信证券2024-09-09
2025年中报点评:二季度收入同比+23%,盈利能力环比改善
国信证券2025-09-08
23H1业绩点评:萤石网络:收入增速环比提振,盈利能力大幅优化超预期
家用电器德邦证券2023-08-06