猜你想问
报告主要说了什么?
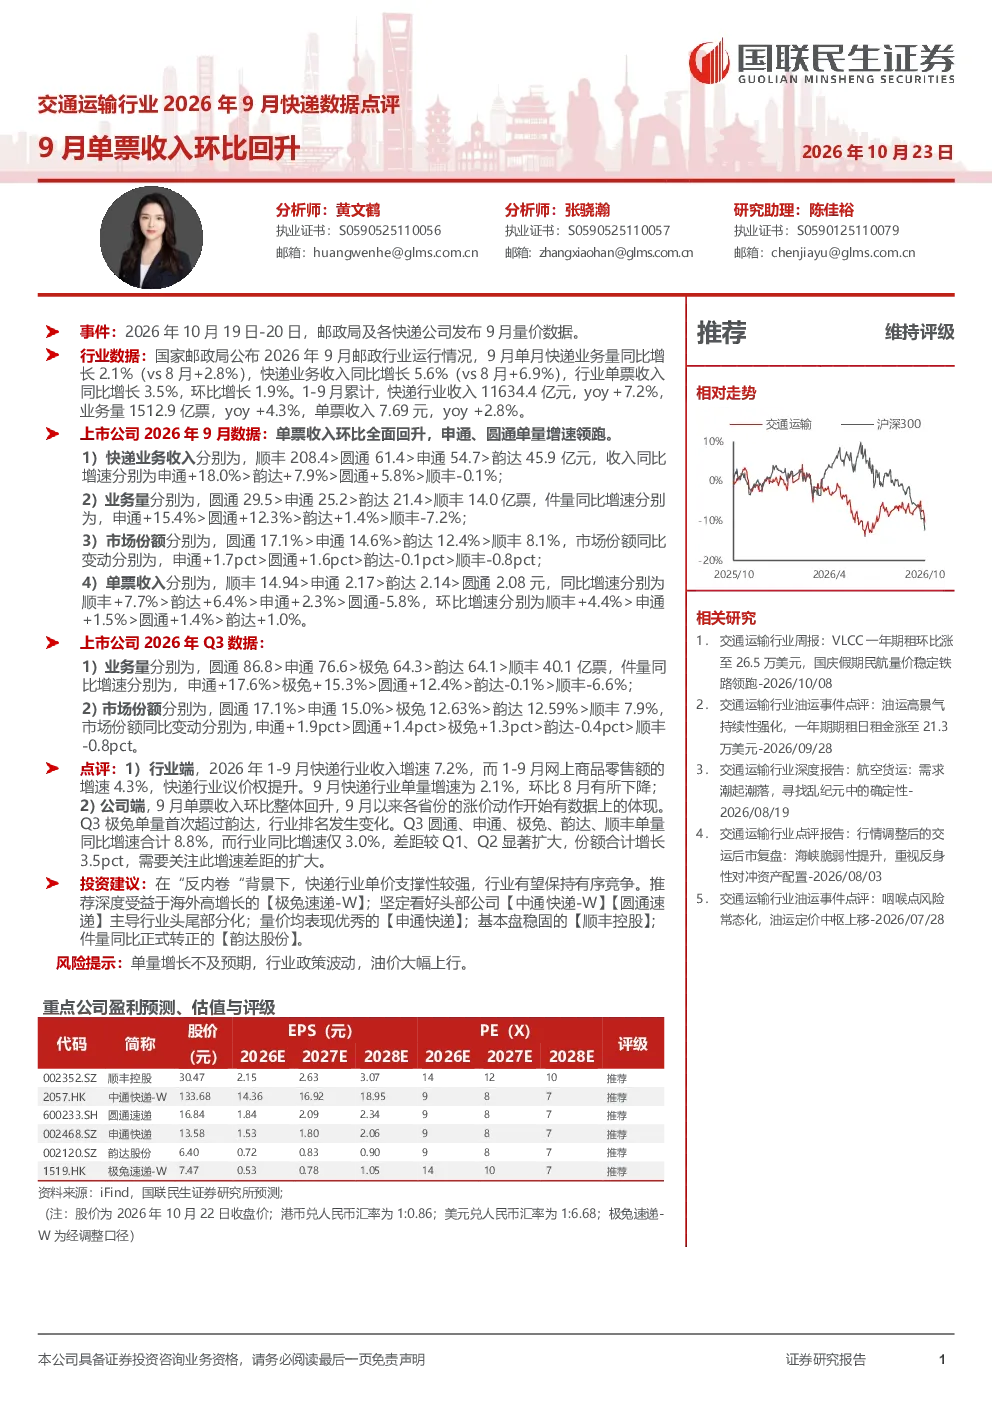
2026年9月中国快递行业单票收入环比回升,主要得益于行业议价权提升和价格调整。整体单票收入同比增长3.5%,环比增长1.9%。1-9月累计,快递行业收入同比增长7.2%,业务量同比增长4.3%,单票收入同比增长2.8%
快递行业未来发展趋势如何?
快递行业议价权提升,1-9月收入增速7.2%高于网上商品零售额增速4.3%。9月单量增速环比下降,但整体保持增长。各省份涨价动作开始显现,行业竞争格局持续变化
报告重点分析了哪些方面?
报告重点分析了快递行业9月单票收入环比回升的原因,包括行业议价权提升和价格调整。同时对比了顺丰、圆通、申通、韵达等主要快递公司的收入、业务量、市场份额及单票收入数据,并分析了Q3各公司的业务量与市场份额变化
当前快递市场情况怎么样?
当前快递市场整体保持增长,但增速有所放缓。9月单量增速环比下降,但行业整体业务量和收入仍保持同比增长。各快递公司市场份额变化明显,圆通、申通市场份额持续提升,顺丰市场份额有所下降
报告提到了哪些风险?
报告提示的风险包括单量增长不及预期、行业政策波动以及油价大幅上行。这些因素可能对快递行业的收入和利润产生不利影响
你可能感兴趣
交通运输行业2025年9月快递数据点评:“反内卷”持续推进,9月顺丰和韵达单票收入环比分别涨6毛和1毛
交通运输民生证券2025-10-25
交通运输行业快递板块2023年9月数据点评:9月业务量同比增幅达20.0%,单票收入环比提升
交通运输上海证券2023-10-27
快递9月数据点评:业务量增速环比略降,上市公司单票收入筑底回升
交通运输东兴证券2024-10-24
交通运输行业2025年10月快递数据点评:快递行业稳步提质发展,申通和韵达单票收入环比涨0.06和0.09元
交通运输国联民生证券2025-11-21
交通运输行业2025年8月快递数据点评:快递反内卷成效显著,8月圆通和申通单票收入环比分别涨7分和9分
交通运输民生证券2025-09-21
快递行业2023年9月数据点评:通达系整体单票收入实现环比增长,关注旺季价格趋势
交通运输华创证券2023-10-20
快递行业9月数据点评:行业业务量同比增长44.6%,韵达业务量增速重回单月最快,顺丰单票收入环比提升8%
交通运输华创证券2020-10-20
快递行业9月数据点评:通达系单票收入环比继续提升 较7月均提升0.1元以上 后续业绩弹性可期
交通运输华创证券2025-10-18
快递行业2024年9月数据点评:9月圆通业务量增速领先,通达系单票收入环比均有提升
交通运输华创证券2024-10-19
快递行业9月数据点评:9月行业件量增速2.1%;旺季多地涨价持续落地,各家单票收入环比均有所增加
交通运输华创证券2026-10-20