猜你想问
北新建材Q3营收和利润的具体表现如何?
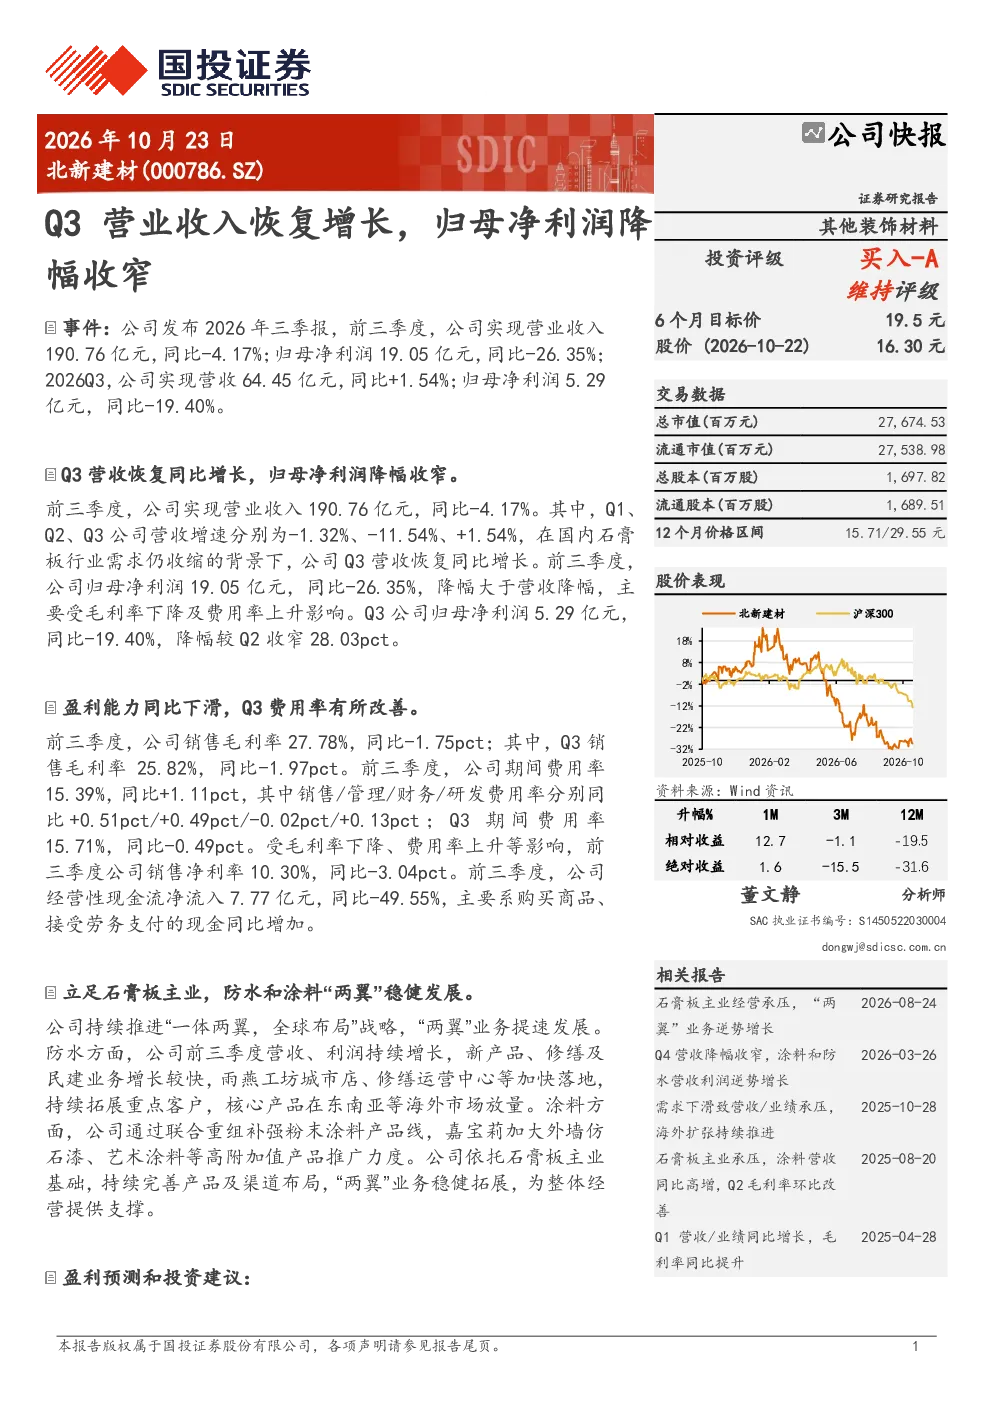
北新建材2026年三季报显示,Q3营业收入64.45亿元,同比增长1.54%;归母净利润5.29亿元,同比减少19.40%。前三季度营业收入190.76亿元,同比减少4.17%;归母净利润19.05亿元,同比减少26.35%。营收在Q3恢复增长,但利润降幅收窄,显示出国内石膏板行业需求收缩背景下公司业绩的恢复迹象。
北新建材防水和涂料业务发展情况怎样?
北新建材持续推进“一体两翼,全球布局”战略,防水和涂料业务持续稳健增长,新产品、修缮及民建业务增长较快。防水业务作为公司“两翼”之一,为整体经营提供重要支撑,涂料业务同样表现良好,海外市场拓展顺利,多业务板块协同发展。
石膏板行业发展趋势如何?
国内石膏板行业需求收缩背景下,北新建材Q3营收恢复增长,显示出行业在政策支持和消费升级驱动下存在结构性机会。公司通过多元化业务布局应对行业波动,防水和涂料业务成为重要增长点,未来行业集中度有望提升,头部企业凭借技术优势有望受益于行业整合。
北新建材报告中的关键财务指标有哪些?
北新建材前三季度销售毛利率27.78%,同比减少1.75个百分点;期间费用率15.39%,同比增加1.11个百分点,导致销售净利率10.30%,同比减少3.04个百分点。Q3期间费用率15.71%,同比减少0.49个百分点,费用率有所改善。盈利能力下滑但降幅收窄,反映公司成本控制取得一定成效。
北新建材研报提示的主要风险有哪些?
北新建材研报提示的主要风险包括政策执行不及预期,下游需求不及预期;新业务拓展不及预期;市场开拓不及预期;行业竞争加剧;产品升级不及预期;原材料价格大幅上涨。这些风险可能影响公司业绩表现,投资者需关注行业政策变化和市场需求波动。
你可能感兴趣
三季报点评报告:Q3营收有所恢复,归母净利润降幅收窄
信息技术万联证券2020-10-26
2023年三季报点评:Q3归母净利润1.5亿,同比降幅收窄,看好危化品综合物流服务商长期发展空间
交通运输华创证券2023-11-07
归母净利润同比降幅收窄,荣获“数据要素×”大赛全国一等奖
信息技术国联证券2024-10-27
保险行业2020Q3综述及Q4展望:归母净利润降幅收窄,开门红有望提振保险股走势
金融长城证券2020-11-05
季报点评:2025Q3收入归母净利润降幅收窄,持续推进库存去化
纺织服装国盛证券2025-10-27
2020年三季报点评:归母净利润降幅收窄,新兴业务拓展有序进行
信息技术长城证券2020-10-29
Q3营收降幅收窄,归母业绩同比高增,现金流大幅改善
建筑建材国投证券2024-10-30
2025年半年报点评:Q2归母净利润降幅收窄,阶段性受制于需求承压
交通运输信达证券2025-09-01
2022年中报点评:订阅业务持续高增,归母净利润降幅收窄
国泰君安证券2022-08-25
2024年三季报点评:Q3净增7家直营门店,归母净利润跌幅环比收窄
商贸零售民生证券2024-10-28