猜你想问
这份铁矿石月报的核心内容是什么?
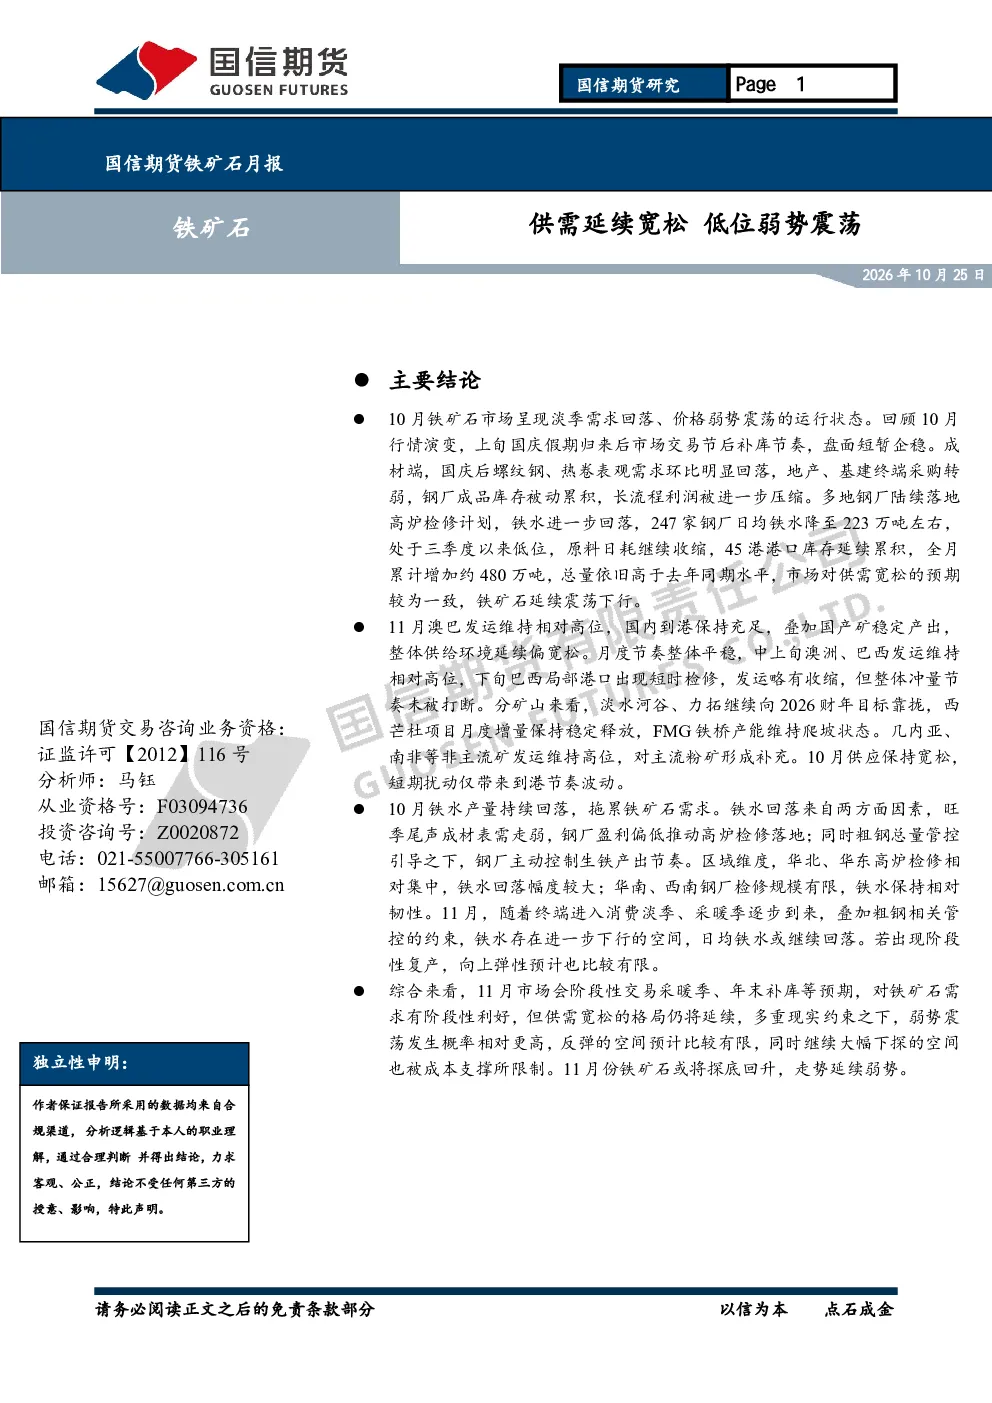
10月铁矿石市场呈现淡季需求回落、价格弱势震荡。上旬短暂企稳后,因成材端需求走弱、钢厂高炉检修增加及粗钢总量管控,铁水产量持续回落至223万吨左右,带动铁矿石需求下降。45港港口库存全月累计增加约480万吨,总量高于去年同期,市场对供需宽松预期一致,铁矿石价格延续震荡下行。
铁矿石赛道未来发展趋势如何?
11月市场将阶段性交易采暖季、年末补库预期,对铁矿石需求有阶段性利好,但供需宽松格局仍将延续。多重现实约束下,弱势震荡概率更高,反弹空间有限,价格大幅下探空间也被成本支撑限制。11月铁矿石或将探底回升,走势延续弱势。
这份报告重点分析了哪些方向?
报告重点分析了10月铁矿石市场的供需情况。供应端,澳巴发运环比回落但同比增加,淡水河谷、力拓持续增产,进口矿替代效应延续;需求端,铁水产量受成材表需走弱、钢厂盈利偏低推动检修及粗钢总量管控影响持续回落;库存方面,45港铁矿石库存约16650万吨,环比增加约480万吨,总量较去年同期高约1500万吨,高库存压制估值。
当前铁矿石市场现状如何判断?
当前铁矿石市场处于供需宽松低位弱势震荡状态。10月铁矿石需求受淡季、钢厂检修及粗钢总量管控影响持续回落,供应端澳巴发运平稳但国内到港充足,整体供给延续宽松。45港港口库存显著增加,高库存压制价格,市场预期供需宽松格局将延续。
这份研报有哪些风险提示?
报告提示铁矿石市场面临多重现实约束。终端消费修复持续性待观察,制造业PMI回升温和,基建投资正增长但地产投资负增长,货币政策稳健但难推升商品风险偏好。产业政策层面,粗钢减量置换及总量管控持续落地,采暖季环保限产预期升温,这些因素对原料需求形成潜在压制。
你可能感兴趣
国信期货铁矿石周报:供需弱势,铁矿延续震荡
国信期货2026-03-09
铁矿石:供需宽松格局延续 矿价低位震荡偏弱
华宝期货2026-10-14
国信期货铁矿石周报:供需弱势,延续下跌
国信期货2024-08-19
铁合金月报:供需宽松格局延续,合金保持弱势震荡
中财期货2023-08-01
动力煤月报:供需延续宽松,动力煤弱势震荡
宝城期货2025-01-24
甲醇6月报:供需仍宽松,甲醇延续弱势震荡
银河期货2025-05-30
国信期货铁矿石月报:需求延续弱势下行寻找支撑
国信期货2026-07-26
聚酯产业链期货12月月报:聚酯原料端供需宽松 聚酯链价格或延续弱势
银河期货2024-11-27
铁矿石期货月报:供给宽松,需求乏力,铁矿石十月恐弱势震荡
方中中期期货2016-10-10
国信期货油脂油料周报:蛋白粕低位宽幅震荡,油脂弱势延续
国信期货2018-11-13