猜你想问
这份研报主要分析了什么内容?
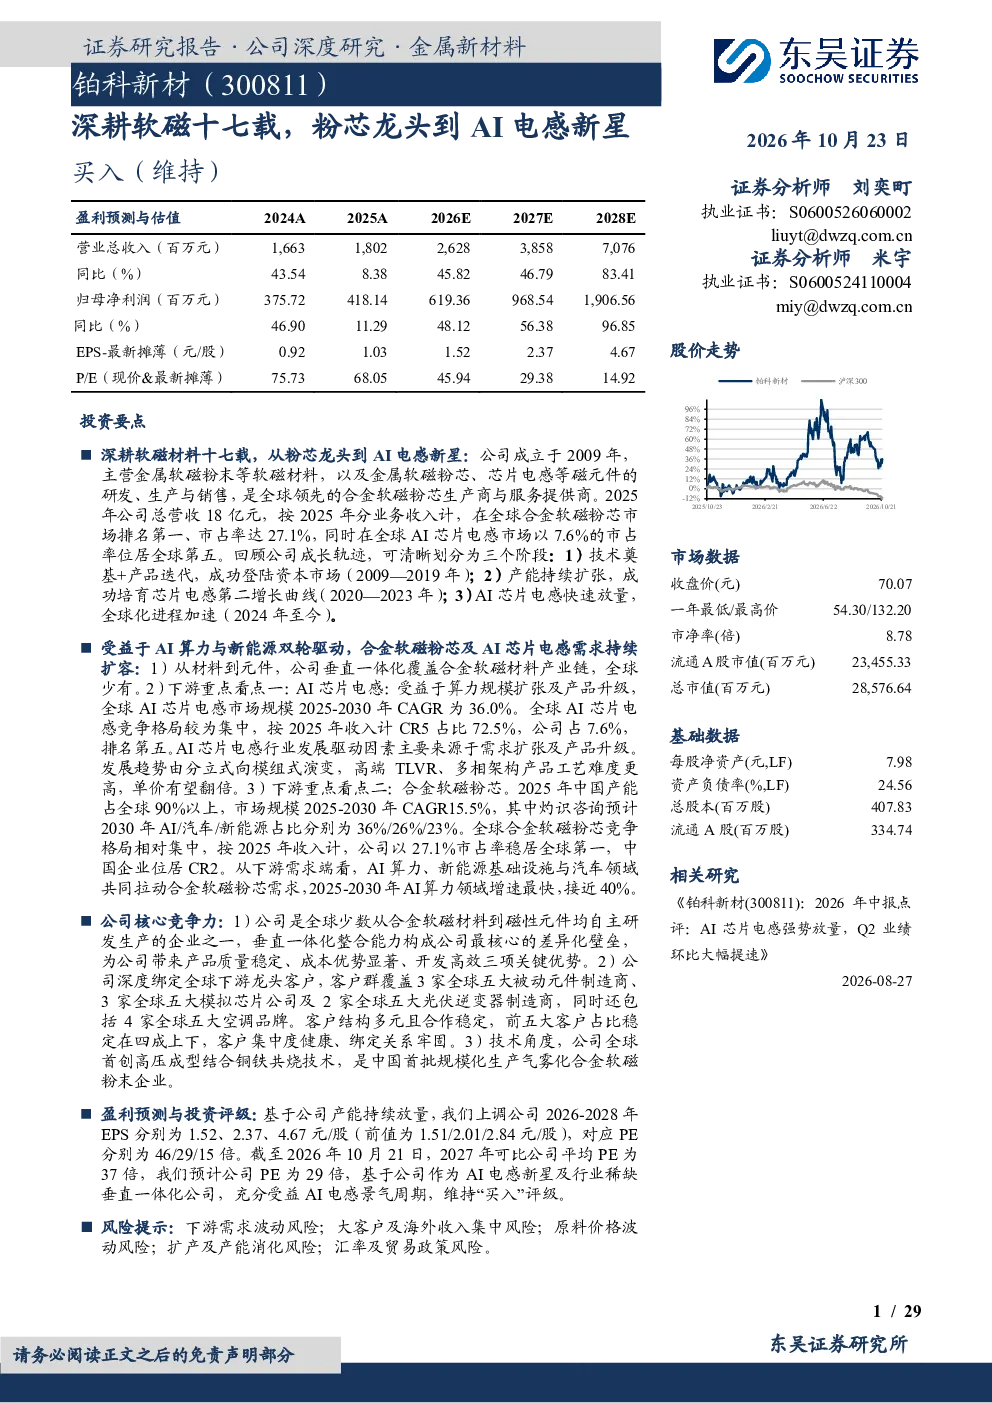
这份研报主要分析了铂科新材在合金软磁行业的深耕历程与市场地位。公司成立于2009年,是全球领先的合金软磁粉芯生产商,2025年收入口径下全球排名第一,同时AI芯片电感市场份额位居全球第五。报告详细梳理了公司成长历程,分为技术奠基、产能扩张和AI电感放量三个阶段,并突出了其垂直一体化整合能力,覆盖从合金软磁粉末到粉芯、再到AI芯片电感的完整产业链。
合金软磁和AI芯片电感行业的发展趋势如何?
合金软磁和AI芯片电感行业受益于AI算力与新能源的双重驱动,需求持续扩容。全球AI芯片电感市场规模预计2025-2030年CAGR为36.0%,铂科新材以7.6%的市占率位居全球第五;合金软磁粉芯市场规模同期CAGR为15.5%,铂科新材以27.1%的市占率稳居全球第一。技术方面,公司首创高压成型结合铜铁共烧技术,推动行业技术升级。
研报重点分析了铂科新材的哪些方面?
研报重点分析了铂科新材的核心竞争力与业务布局。核心竞争力包括:1)全球少数垂直一体化整合能力,确保产品质量稳定、成本优势显著,并支持高效定制化;2)客户基础优质,前五大客户占比稳定在四成,合作稳定;3)全球首创高压成型结合铜铁共烧技术,是中国首批规模化生产气雾化合金软磁粉末的企业。业务布局则聚焦合金软磁粉芯和AI芯片电感两大板块,后者成为公司新的增长引擎。
当前合金软磁粉芯和AI芯片电感的市场现状如何?
当前市场现状显示,合金软磁粉芯和AI芯片电感需求旺盛,铂科新材在两个领域均处于全球领先地位。2025年,公司合金软磁粉芯市占率达27.1%,全球排名第一;AI芯片电感市占率为7.6%,全球排名第五。全球AI芯片电感市场预计2025-2030年CAGR达36.0%,而合金软磁粉芯市场同期CAGR为15.5%,均呈现高速增长态势。
研报提到了哪些风险提示?
研报提示了铂科新材面临的多重风险:1)下游需求波动风险,AI和新能源行业景气度变化可能影响产品需求;2)大客户及海外收入集中风险,前五大客户占比约四成,海外收入占比也需关注;3)原料价格波动风险,合金软磁粉芯生产依赖镍、钴等原材料,价格波动直接影响成本;4)扩产及产能消化风险,持续扩产需确保有效市场需求匹配;5)汇率及贸易政策风险,海外收入占比高且涉及国际贸易,需关注相关政策变化。