猜你想问
这份研报主要讲了什么内容?
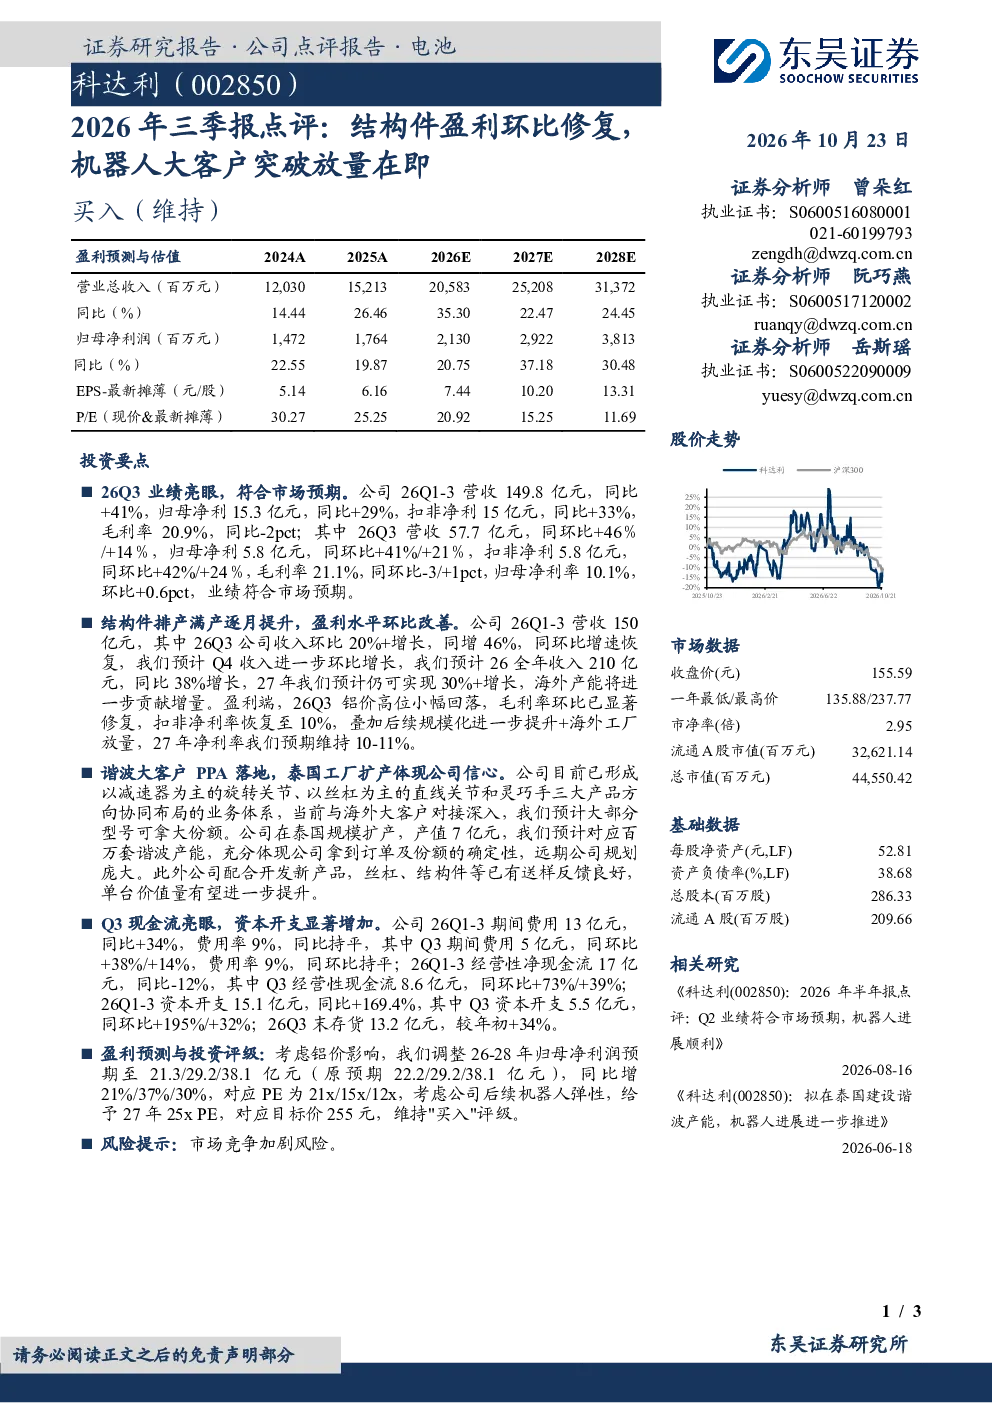
这份研报主要点评了2026年前三季度公司业绩表现,指出营收和净利润均实现同比增长,Q3单季表现尤为亮眼。报告重点分析了结构件业务盈利环比修复的原因,以及谐波业务大客户PPA落地和泰国工厂扩产带来的订单确定性。此外,还探讨了公司财务状况和未来盈利预测,维持买入评级。
轻工制造行业未来发展趋势如何?
轻工制造行业未来发展趋势看好,特别是结构件和谐波业务领域。结构件业务受益于排产满产和铝价回落,毛利率环比修复,预计2026年全年收入将增长38%,2027年仍可实现30%+增长。谐波业务方面,大客户PPA落地和泰国工厂扩产表明订单确定性高,远期规划庞大,新产品送样反馈良好,单台价值量有望提升。海外产能的进一步贡献将推动行业持续增长。
研报对结构件业务的分析重点是什么?
研报对结构件业务的分析重点在于其盈利环比修复和增长潜力。报告指出,结构件排产满产逐月提升,Q3铝价高位回落带动毛利率环比修复,扣非净利率恢复至10%。预计2026年全年收入将达210亿元,同比增长38%,2027年仍可实现30%+增长。海外产能的进一步贡献将进一步推动业务增长。
当前市场对该公司有何判断?
当前市场对该公司判断积极,主要基于其业绩表现和业务增长潜力。公司2026年前三季度营收和净利润均实现同比增长,Q3单季表现尤为亮眼。结构件业务盈利环比修复,谐波业务大客户PPA落地和泰国工厂扩产带来订单确定性。公司财务状况良好,经营性现金流大幅增长,资本开支主要用于扩产。未来盈利预测乐观,维持买入评级。
研报提示了哪些风险?
研报提示的主要风险在于市场竞争加剧。虽然公司结构件和谐波业务表现亮眼,但行业竞争激烈,未来可能面临市场份额被挤压的风险。此外,公司Q1-3资本开支大幅增长,主要用于扩产,可能带来一定的财务压力。投资者需关注市场竞争对公司未来业绩的影响。
你可能感兴趣
良信股份2026年中报分析 Q2盈利环比修复 AIDC放量在即
未知机构2026-08-17
2023年三季报点评:Q3盈利环比继续回升,青阳项目放量在即
民生证券2023-10-27
2020年三季报点评:销量环比改善,期待后续大客户放量
建筑建材国泰君安证券2020-10-20
22Q4盈利环比修复,风电轴承放量在即
轻工制造西南证券2023-04-18
澳华内镜22年三季报点评:三季度环比显著改善,AQ-300上市在即,有望进入高速放量周期
德邦证券2022-10-25
2026年半年报点评:Q2盈利环比修复,液冷+机器人打造新增长曲线
轻工制造东吴证券2026-09-02
2023年三季报点评:三季度业绩超预期,大客户液冷超充服务器储能业务放量在即
电子设备华创证券2023-11-01
Q2盈利环比提升,下半年新能源大客户放量加速业绩释放
中泰证券2023-09-19
2025年三季报点评:Q3结构件盈利拐点兑现,机器人产品不断拓展
机械设备东吴证券2025-10-28
2026年三季报点评:橡塑制品与新产能逐渐放量,Q3扣非归母净利润环比+140%
东吴证券2026-10-19