猜你想问
2026年理财三季报主要数据有哪些?
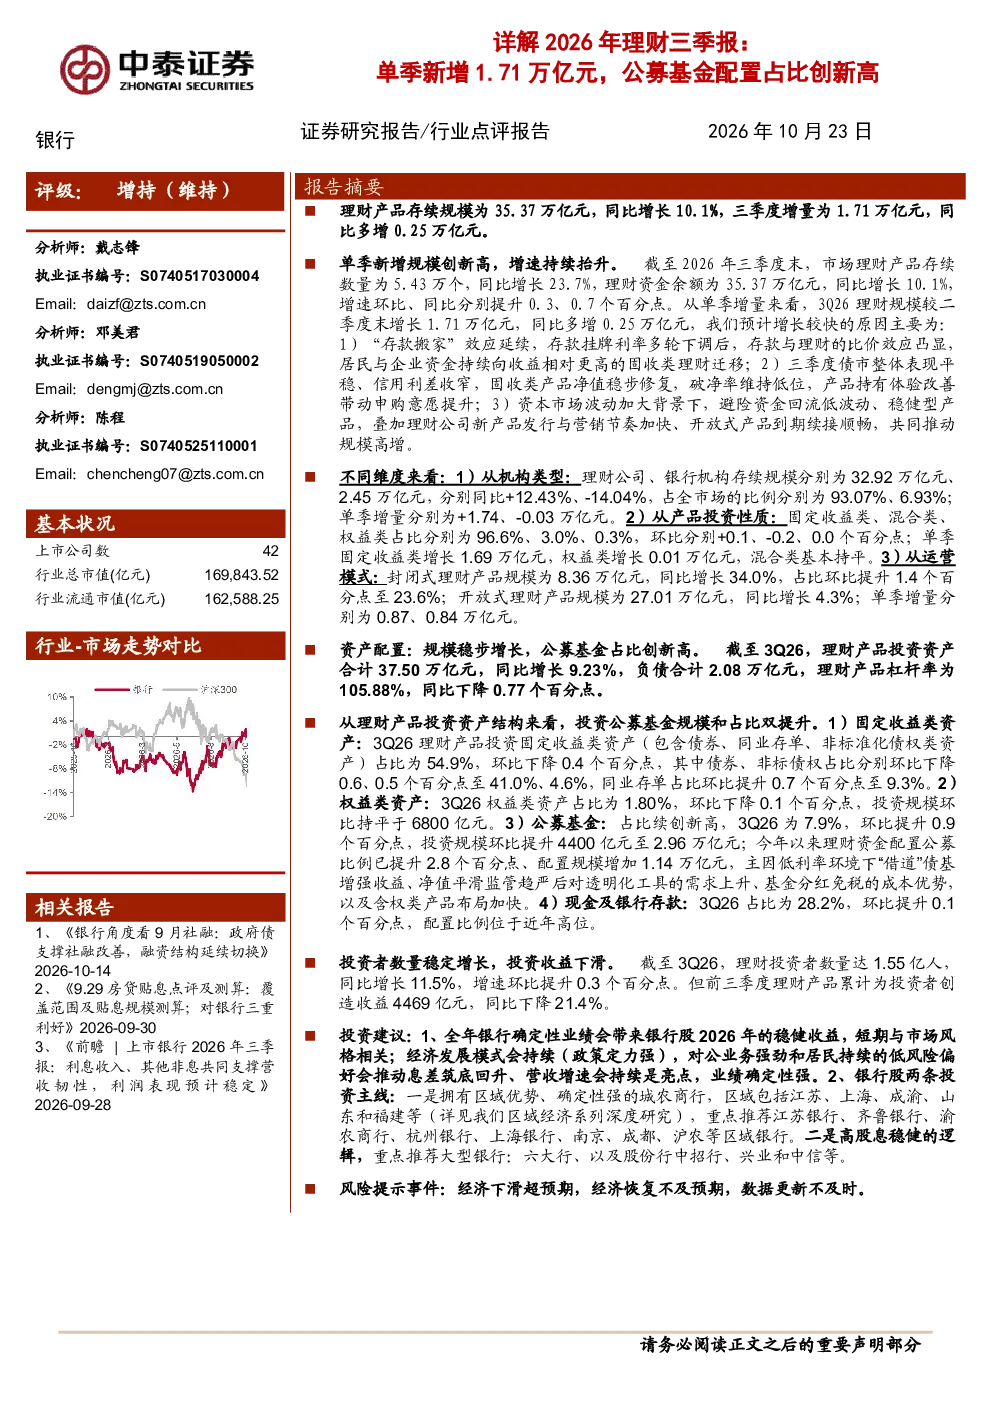
2026年三季度末,市场理财产品存续数量为5.43万个,同比增长23.7%;理财资金余额为35.37万亿元,同比增长10.1%。单季新增规模达1.71万亿元,同比多增0.25万亿元。理财公司规模占比93.07%,固定收益类占比96.6%,封闭式产品规模占比提升至23.6%。
公募基金配置占比创新高的原因是什么?
公募基金投资占比持续提升至7.9%,规模达2.96万亿元。主要原因包括低利率环境下配置债基增强收益、净值管理需求、税收优势以及布局含权类产品。这一趋势反映了市场对公募基金风险收益特征的认可。
理财产品资产配置结构有何变化?
理财产品投资资产合计37.50万亿元,同比增长9.23%。固定收益类占比54.9%,债券占比41.0%,非标债权占比4.6%,同业存单占比9.3%。权益类资产占比1.80%,规模6800亿元。现金及银行存款占比28.2%,处于近年高位。
投资者数量和收益情况如何?
投资者数量达1.55亿人,同比增长11.5%。前三季度理财产品累计为投资者创造收益4469亿元,同比下降21.4%。收益下滑主要受债市波动和债券收益率低位运行影响。
报告中有哪些风险提示?
报告提示经济下滑超预期、经济恢复不及预期、数据更新不及时等风险。建议关注宏观经济环境变化对理财市场的影响,以及数据时效性可能带来的分析偏差。
你可能感兴趣
银行戴志锋:详解2026年理财半年度报告:理财规模单季新增1.75 万亿元,配置基金比例持续提升
中泰证券2026-08-02
详解2026年理财半年度报告:理财规模单季新增1.75万亿元,配置基金比例持续提升
金融中泰证券2026-07-31
详解2026年理财一季报:理财规模季节性回落,投资基金占比创新高
金融中泰证券2026-04-26
基金日报:4.86万亿元!公募基金规模创新高
民生证券2015-03-17
公私募基金发行与备案月度跟踪(2026年7月):各策略公募新发降温,私募规模突破8万亿元
西部证券2026-08-11
开放式基金与大类资产跟踪报告:公募基金三季报出炉,盈利突破万亿元
华龙证券2024-10-28
国君基金|主动投资占比持续下行,青睐科技与港股 ——2024年四季度公募主动权益基金配置解析
国泰君安证券2025-02-14
国君基金|主动投资占比持续下行,青睐科技与港股 ——2024年四季度公募主动权益基金配置解析
国泰君安证券2025-01-27
公募基金Q4军工持股比例略有回落,民参军配置占比进一步提升
国防军工安信证券2023-01-29
长江策略 清晨有你第41期AI浪潮下科技持仓占比创历史新高 2026年二季度公募基金持仓分析
未知机构2026-07-23