猜你想问
六福集团7-9月业绩增速放缓的原因是什么?
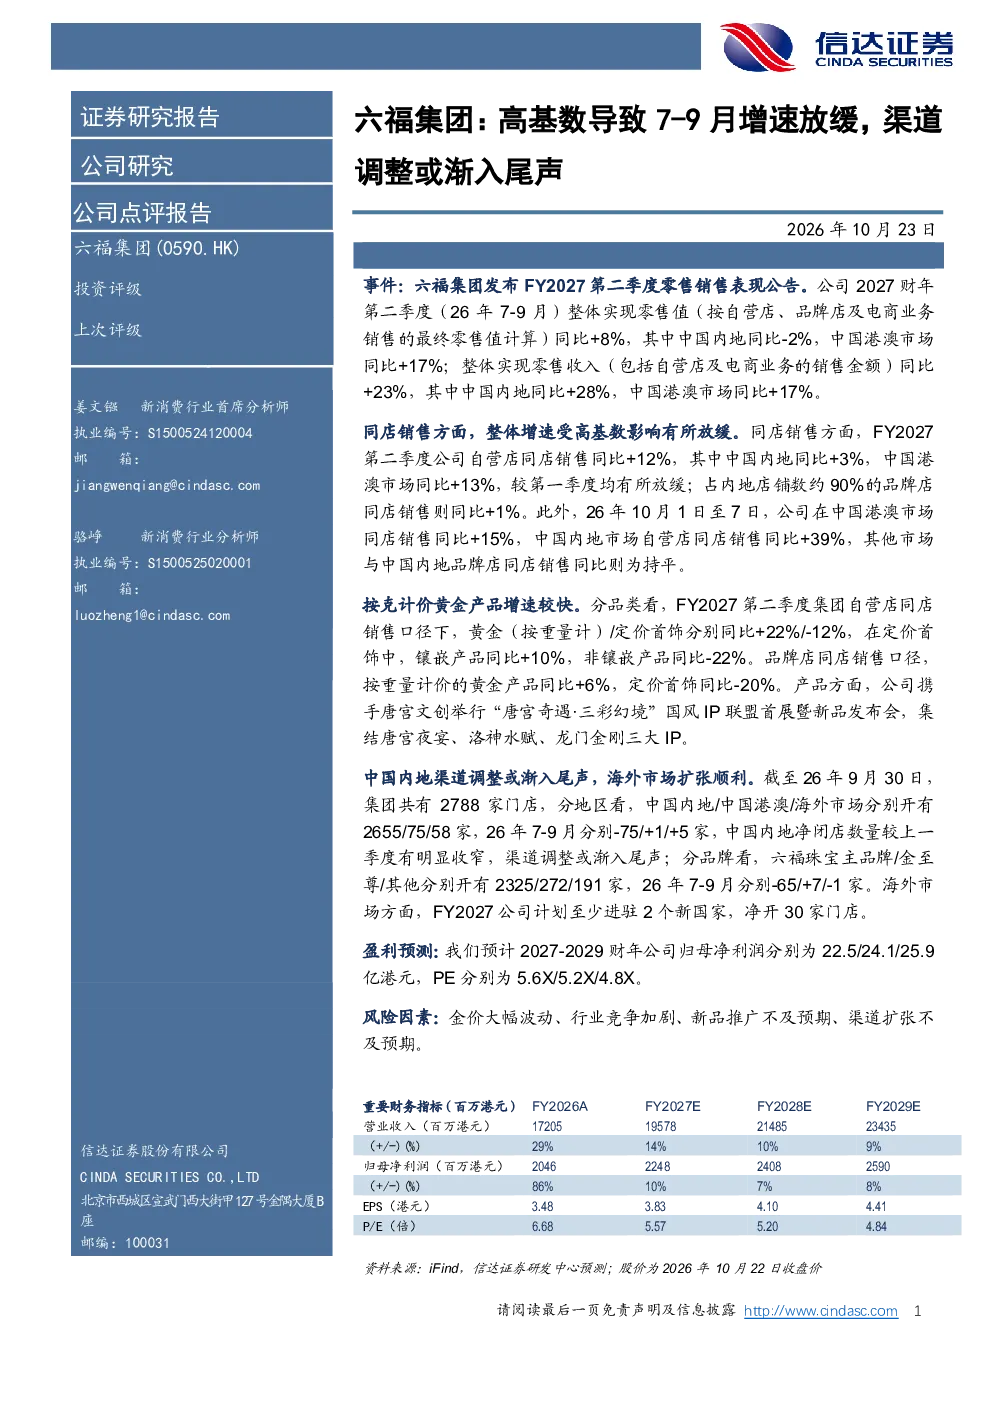
六福集团7-9月业绩增速放缓主要受高基数影响。FY2027第二季度,公司自营店同店销售同比仅增长12%,其中中国内地同比仅增长3%,中国港澳市场同比增长13%,均较第一季度有所放缓。具体来看,占内地店铺数约90%的品牌店同店销售同比仅增长1%。此外,26年10月1日至7日,中国港澳市场同店销售同比增长15%,中国内地市场自营店同店销售同比大幅增长39%,其他市场与中国内地品牌店同店销售同比持平。这表明公司业绩增速在高基数背景下有所放缓,但不同地区和店铺类型表现存在差异。
黄金珠宝行业发展趋势如何?
黄金珠宝行业发展趋势呈现多元化特点。从产品角度看,按克计价黄金产品增速较快,FY2027第二季度,集团自营店同店销售口径下,黄金(按重量计)同比增长22%,而定价首饰同比减少12%。其中,定价首饰中的镶嵌产品同比增长10%,非镶嵌产品同比减少22%;品牌店同店销售口径下,按重量计价的黄金产品同比增长6%,定价首饰同比减少20%。这显示消费者对按克计价黄金接受度提升,但传统定价首饰面临一定压力。同时,公司积极推出国风IP相关产品,如唐宫夜宴、洛神水赋、龙门金刚等,表明行业在产品创新和品牌文化融合方面持续探索。
报告重点分析了哪些方面?
报告重点分析了六福集团的同店销售表现、产品结构变化及渠道调整情况。同店销售方面,公司自营店整体增速受高基数影响放缓,但不同地区和店铺类型表现存在差异。产品方面,黄金(按重量计)产品增长显著,定价首饰增速放缓,且公司通过国风IP联盟首展推出新品,显示产品创新方向。渠道方面,报告指出中国内地渠道调整或渐入尾声,净闭店数量较上一季度明显收窄,而海外市场扩张顺利,计划至少进驻2个新国家并净开30家门店。这些分析反映了公司在业绩恢复、产品升级和渠道优化的综合策略。
当前市场对六福集团有何判断?
当前市场对六福集团的判断主要围绕业绩恢复进程和渠道调整效果。一方面,公司业绩增速在高基数下有所放缓,但同店销售仍保持正增长,且不同地区表现分化,显示其市场基础仍具韧性。另一方面,中国内地渠道调整进入尾声,净闭店数量收窄,海外市场扩张持续推进,表明公司正逐步优化渠道结构。此外,黄金产品增长较快,新品推出也体现其创新能力。综合来看,市场关注公司能否在业绩恢复和渠道优化中找到平衡点,以实现长期可持续发展。
研报提示了哪些风险因素?
研报提示了四项主要风险因素:首先,金价大幅波动可能影响公司盈利能力,尤其是黄金产品占比较高的情况下。其次,行业竞争加剧可能导致市场份额和利润率承压。第三,新品推广不及预期可能影响产品销售表现,公司需持续提升新品吸引力。最后,渠道扩张不及预期可能影响业绩增长速度,尤其是海外市场拓展面临不确定性。这些风险因素需关注,但研报未涉及投资建议或涨跌判断。