猜你想问
CSX公司最新财报的主要亮点是什么?
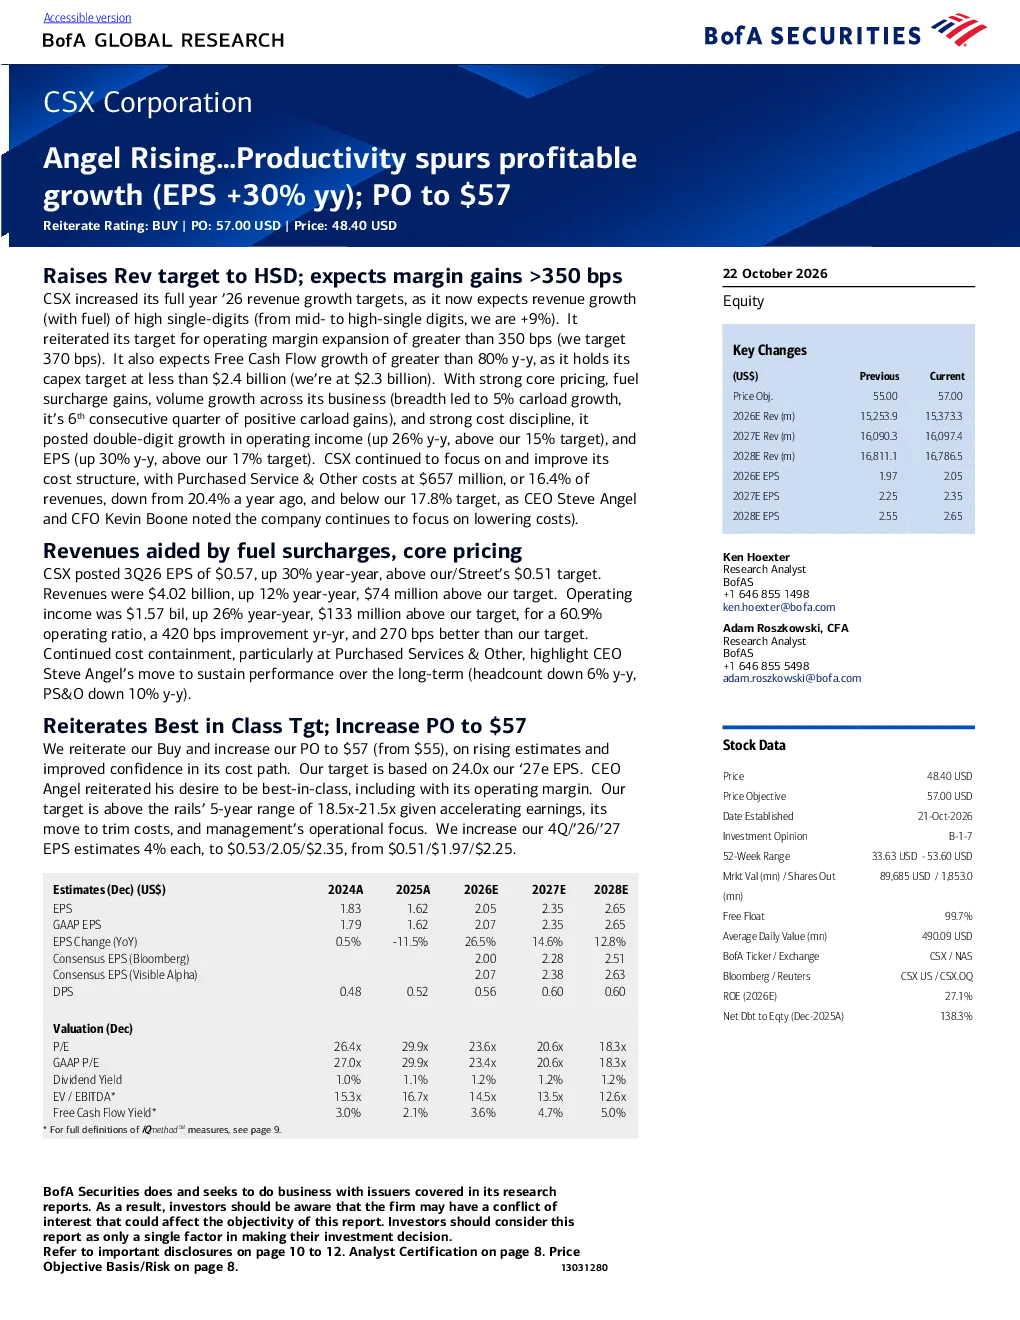
CSX公司最新财报显示,2026年第三季度每股收益为0.57美元,同比增长30%,超出市场预期;营收为40.2亿美元,同比增长12%;营业利润为15.7亿美元,同比增长26%;营业利润率为60.9%,同比增长420个基点。主要得益于核心定价、燃油附加费收益、业务量增长以及严格的成本控制。公司重申了其经营利润率扩张目标,预计自由现金流同比增长将超过80%
铁路运输行业的发展趋势如何?
铁路运输行业正经历数字化转型和效率提升阶段,精准时刻表模式成为主流,通过技术优化提升服务质量。同时,行业面临来自公路运输的竞争压力,但铁路在成本控制和环保方面具有优势。CSX公司通过改善服务与流畅性,以及定价和劳动力优化,推动利润率扩张,展现出行业领先地位。未来,铁路运输有望在货运市场中持续扩大份额。
报告中提到了哪些业务板块表现突出?
报告中,CSX公司的多个业务板块表现突出。金属与设备业务同比增长11.9%,化学品业务同比增长7.3%,多式联运业务同比增长6.8%,林产品业务同比增长5.9%。在收益率方面,多式联运业务同比增长12.7%,矿产业务同比增长9.9%,农业与食品业务同比增长8.6%。这些业务板块的增长主要得益于公司对核心定价的优化和业务量的稳步提升。
当前铁路运输市场的竞争状况如何?
当前铁路运输市场呈现多元化竞争格局,主要参与者包括CSX、UP、BNSF等大型铁路公司。这些公司在网络布局、技术投入和运营效率方面展开竞争。CSX公司通过其精准时刻表模式和服务优化,在市场中保持领先地位。然而,行业也面临价格竞争的压力,部分公司可能通过降价策略争夺市场份额。未来,铁路运输市场的竞争将更加激烈,技术创新和服务质量将成为关键竞争因素。
研报中提示了哪些潜在风险?
研报中提示了几个潜在风险。首先,飓风等自然灾害可能对铁路运营造成影响,导致运力下降和成本增加。其次,铁路行业可能面临重新出现的价格竞争,这将对公司的利润率扩张目标构成挑战。此外,经济增长不及预期也可能影响铁路运输需求,进而影响公司业绩。公司需要密切关注这些风险,并采取相应措施以降低潜在影响。