猜你想问
物理AI研报核心内容是什么?
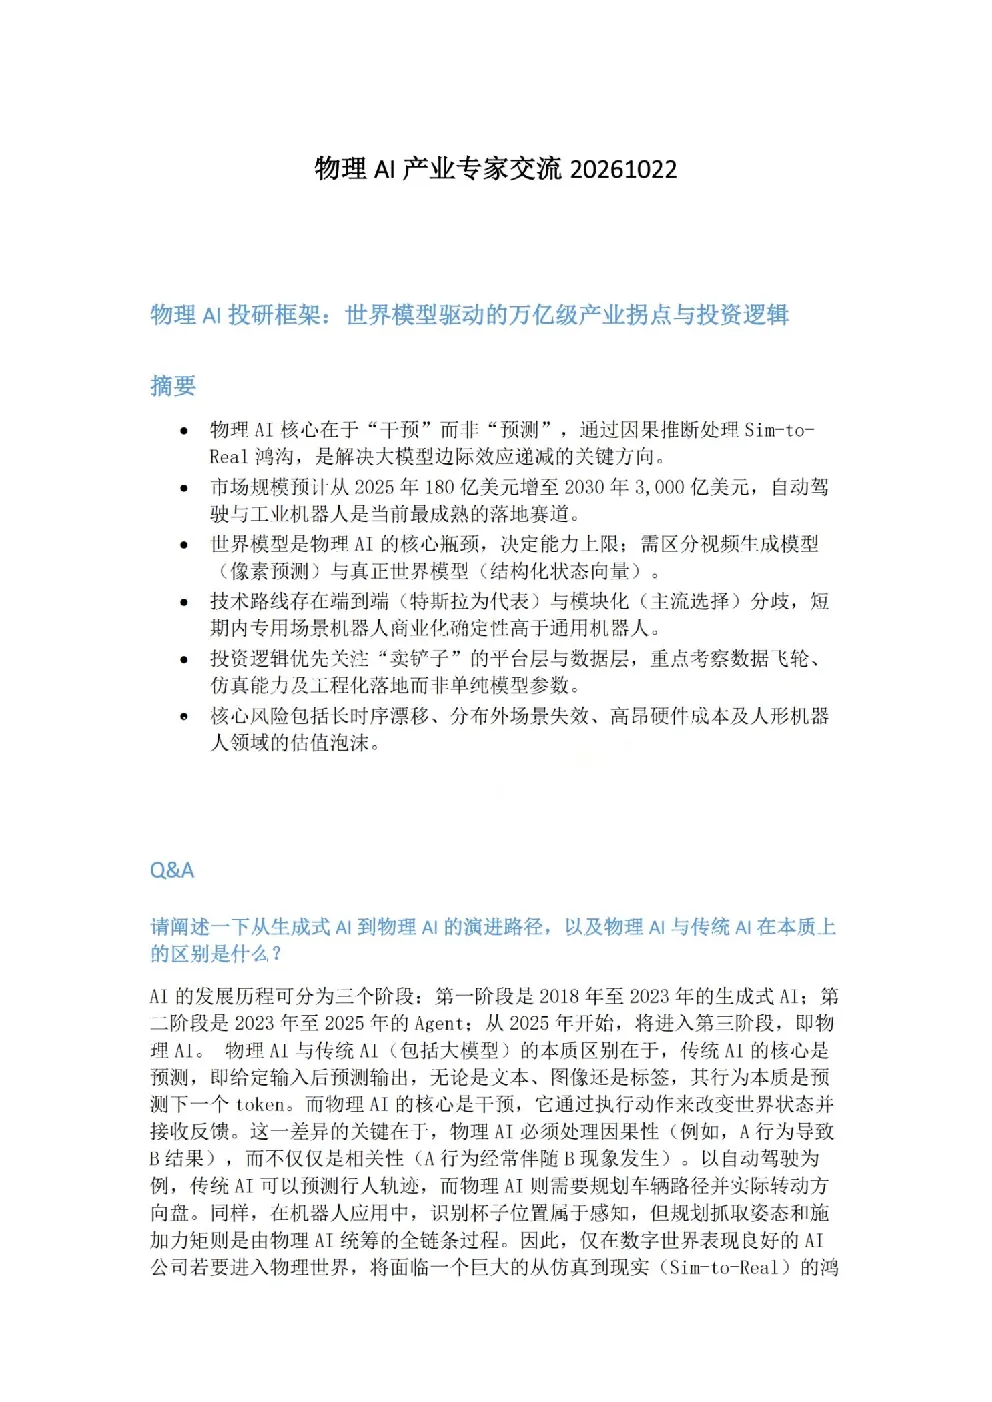
物理AI通过因果推断处理Sim-to-Real鸿沟,解决大模型边际效应递减问题,核心是构建世界模型以实现长期规划和因果推断。世界模型作为瓶颈,需区分视频生成模型与真正世界模型(结构化状态向量)。技术路线存在端到端与模块化分歧,短期内专用场景机器人商业化确定性更高。
物理AI行业发展趋势如何?
物理AI市场规模预计从2025年180亿美元增长至2030年3000亿美元,核心赛道为自动驾驶与工业机器人。技术闭环包含感知、世界建模、规划、控制和反馈,当前趋势是从像素级向结构化、含物理约束的世界模型演进。产业链分为上游算力、中游仿真平台与VLA、下游应用场景,主要参与者包括英伟达、所见科技等。
本报告重点分析了哪些方向?
本报告重点分析物理AI的技术路线分歧(端到端vs模块化)、核心瓶颈(世界模型能力)、产业链布局(上游算力到下游应用)、商业化路径(自动驾驶与工业机器人优先)以及投资逻辑(平台层与数据层优先)。报告区分了视频生成模型与真正世界模型,并探讨了工业数字孪生等新兴应用场景。
当前物理AI市场现状如何判断?
当前物理AI市场处于快速发展阶段,自动驾驶与工业机器人是商业化最成熟的赛道。世界模型是核心瓶颈,主流技术路线为VLA但存在长期规划能力不足问题。产业链上游算力竞争激烈,中游仿真平台与VLA技术迭代迅速,下游应用场景需求多样化。主要参与者包括英伟达、特斯拉等头部企业,但细分领域存在差异化竞争格局。
本报告提示哪些投资风险?
物理AI投资需关注世界模型能力短板,包括长时序漂移、分布外失效、缺乏形式化保证和计算开销巨大等问题,解决方案包括物理约束网络等。主要风险包括技术迭代不确定性、高昂研发成本、法律监管政策变化以及估值泡沫风险。评估公司需关注其数据飞轮构建能力、Sim2Real技术成熟度及工程化落地能力,避免盲目追逐概念炒作。
你可能感兴趣
西南智能制造团队 - 物理 AI 与具身智能产业专家交流要点
未知机构2026-10-22
东吴传媒互联网海外张良卫团队 物理AI产业专家交流
未知机构2026-10-21
国产AI芯片与先进制程产业情况专家交流纪要
未知机构2026-08-10
AI要点-国泰海通电新环保徐强团队专家谈金刚石铜产业交流会议纪要
未知机构2026-10-15
从GEO业务一线看产业趋势AI应用专家交流20260113
未知机构2026-01-13
物理AI专家会议纪要20260622
未知机构2026-06-22
华福机械 物理AI和数据专家电话会
未知机构2026-10-21
1021物理AI再更新 数采ZJ交流要点
未知机构2026-10-22
金马游乐交流反馈文旅场景新变化物理AI的具象化
未知机构2026-10-14
金马游乐交流反馈:文旅场景新变化与物理AI的具象化
金马游乐2026-10-13