猜你想问
这份研报的核心内容是什么?
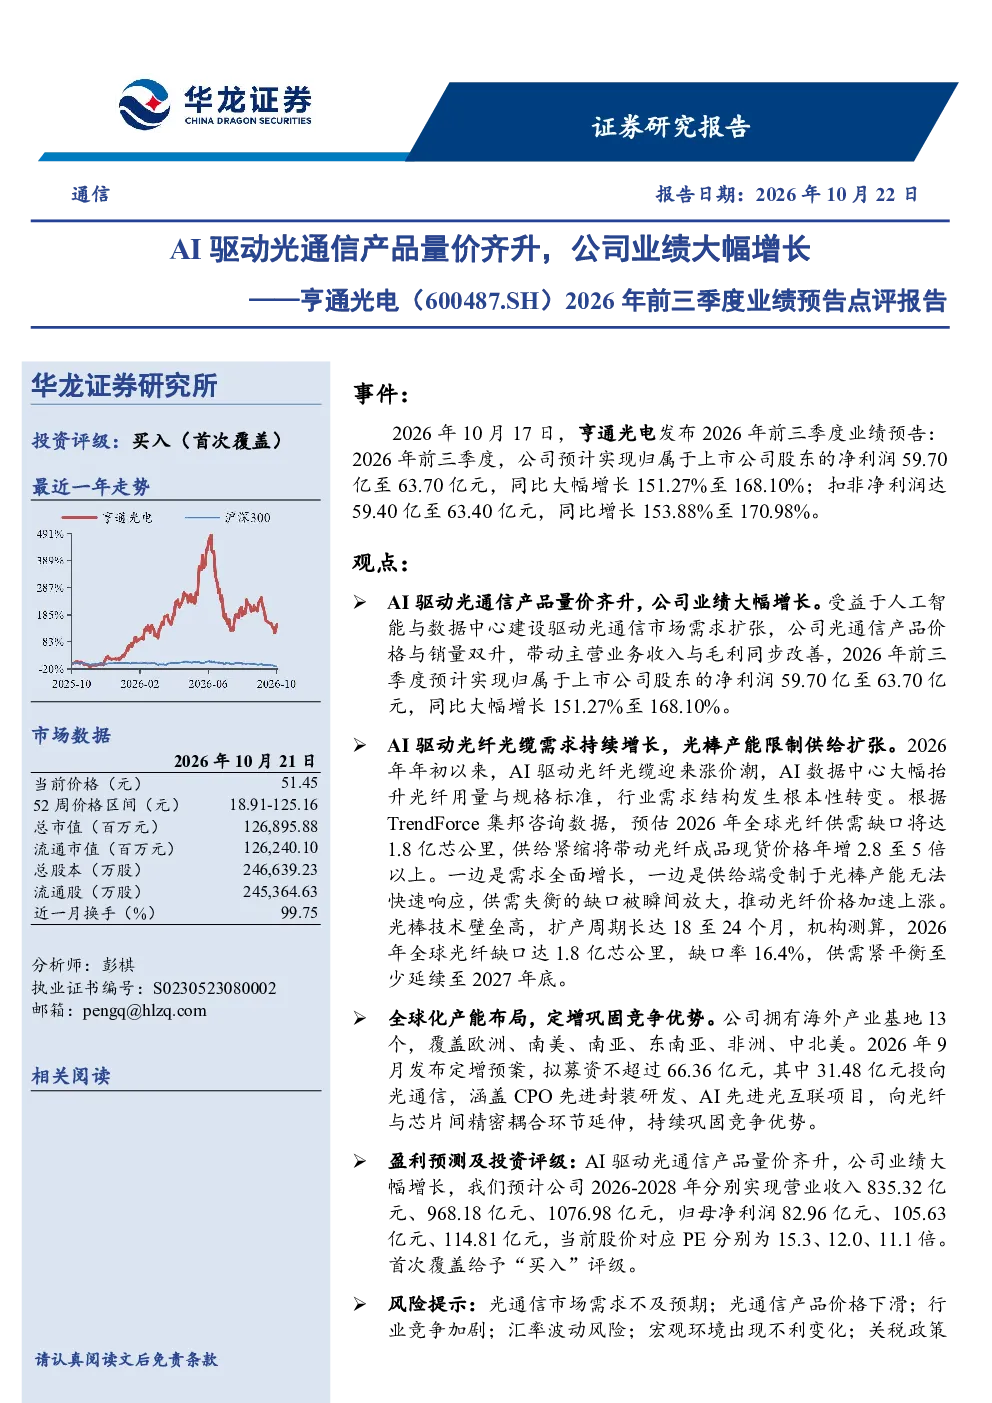
这份研报的核心内容是点评亨通光电2026年前三季度业绩预告。报告指出,受益于人工智能与数据中心建设驱动光通信市场需求扩张,公司光通信产品价格与销量双升,带动主营业务收入与毛利同步改善。预计2026年前三季度归属于上市公司股东的净利润59.70亿至63.70亿元,同比大幅增长151.27%至168.10%。报告还分析了AI驱动光纤光缆需求持续增长,光棒产能限制供给扩张,以及公司全球化产能布局和定增巩固竞争优势等关键观点。
光通信行业发展趋势如何?
光通信行业发展趋势受AI驱动显著。随着人工智能与数据中心建设的快速发展,光通信市场需求持续扩张。AI数据中心建设大幅抬升光纤用量与规格标准,行业需求结构发生根本性转变。根据TrendForce集邦咨询数据,预估2026年全球光纤供需缺口将达1.8亿芯公里,供给紧缩将带动光纤成品现货价格年增2.8至5倍以上。光棒技术壁垒高,扩产周期长达18至24个月,供需紧平衡至少延续至2027年底。
报告重点分析了哪些方向?
报告重点分析了AI驱动下光通信产品量价齐升对公司业绩的影响,以及光纤光缆行业供需格局变化。报告指出,公司光通信产品价格与销量双升,带动主营业务收入与毛利同步改善。同时,报告深入分析了AI驱动光纤光缆需求持续增长,光棒产能限制供给扩张的现状,并预测供需紧平衡将至少延续至2027年底。此外,报告还关注了公司全球化产能布局和定增巩固竞争优势的战略举措。
当前光通信市场现状如何?
当前光通信市场现状是AI驱动下需求旺盛,供给受限。受益于人工智能与数据中心建设,光通信市场需求持续扩张,AI数据中心建设大幅抬升光纤用量与规格标准。根据TrendForce集邦咨询数据,预估2026年全球光纤供需缺口将达1.8亿芯公里,供给紧缩将带动光纤成品现货价格年增2.8至5倍以上。光棒技术壁垒高,扩产周期长达18至24个月,供需紧平衡至少延续至2027年底。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括光通信市场需求不及预期、光通信产品价格下滑、行业竞争加剧、汇率波动风险、宏观环境出现不利变化、关税政策不利影响以及所引用数据来源发布错误数据等。这些风险因素可能对公司业绩和市场表现产生不利影响,投资者需密切关注。