猜你想问
这份研报的核心内容是什么?
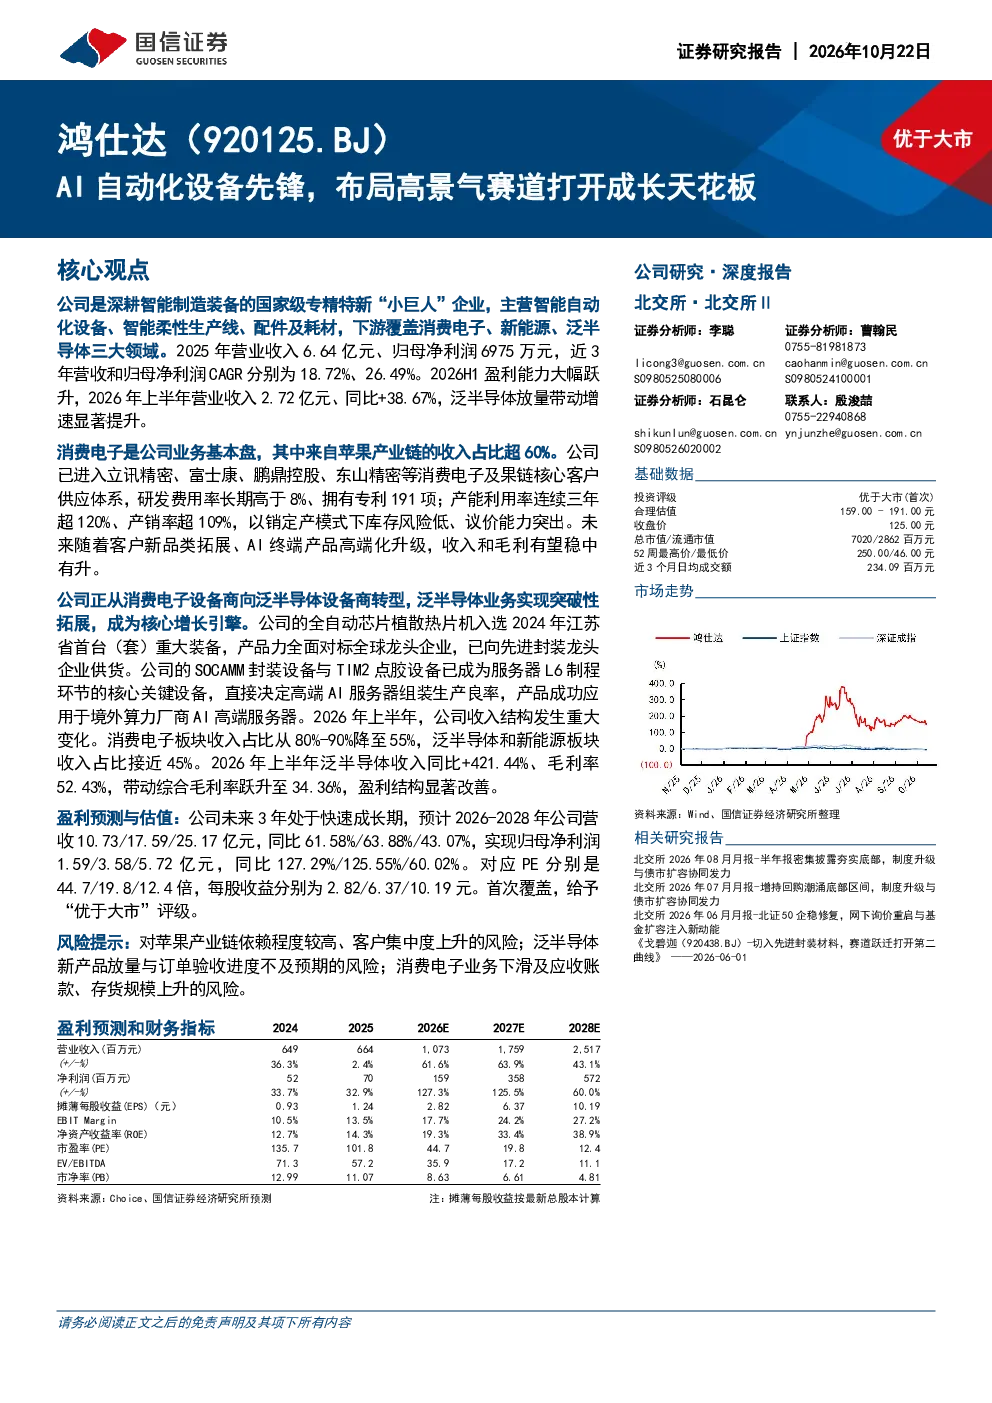
这份研报分析的是鸿仕达作为国家级专精特新'小巨人'企业在智能制造装备领域的布局。公司主要产品包括智能自动化设备、智能柔性生产线及配件耗材,下游应用覆盖消费电子、新能源和泛半导体三大领域。报告重点指出公司正从消费电子设备商向泛半导体设备商转型,其中泛半导体业务已成为核心增长引擎,特别是先进封装和AI服务器设备表现突出。
智能制造装备行业的发展趋势如何?
智能制造装备行业正处在高景气发展阶段,尤其在消费电子、新能源和泛半导体领域需求旺盛。鸿仕达等企业通过布局先进封装设备、AI服务器关键设备等,正推动行业向自动化、智能化升级。消费电子作为基本盘,与苹果等核心客户深度绑定,而新能源和泛半导体则提供新的增长动力,行业整体呈现多领域协同发展的趋势。
研报重点分析了哪些方向?
研报重点分析了鸿仕达的业务结构、增长动力及风险。业务方面,报告详细拆解了消费电子(基本盘,苹果产业链收入占比超60%)、新能源(对冲周期,光储+汽车双轮驱动)和泛半导体(核心增长引擎,先进封装+AI服务器双引擎)三大板块。增长动力主要来自泛半导体业务的放量,而风险则集中在对苹果产业链的依赖、客户集中度上升以及新产品放量不及预期等方面。
当前智能制造装备市场的现状如何?
当前智能制造装备市场呈现快速成长态势,尤其在泛半导体领域需求激增。鸿仕达等企业凭借技术积累和产品竞争力,正逐步向高端市场渗透。消费电子领域保持稳定,但面临周期波动;新能源领域增长潜力大,但竞争激烈;泛半导体作为新兴赛道,成为行业焦点,先进封装和AI服务器设备需求旺盛,市场格局尚未完全稳定,头部企业优势明显。
研报提到了哪些风险提示?
研报提示了鸿仕达面临的主要风险:一是对苹果产业链依赖度高,客户集中度上升可能影响业绩稳定性;二是泛半导体新产品放量与订单验收进度存在不确定性,新产品市场拓展和客户认可需要时间;三是消费电子业务受行业周期影响较大,若下滑可能导致业绩波动,同时应收账款和存货规模上升也可能带来资金压力。