猜你想问
圆通速递2026年前三季度业绩表现如何?
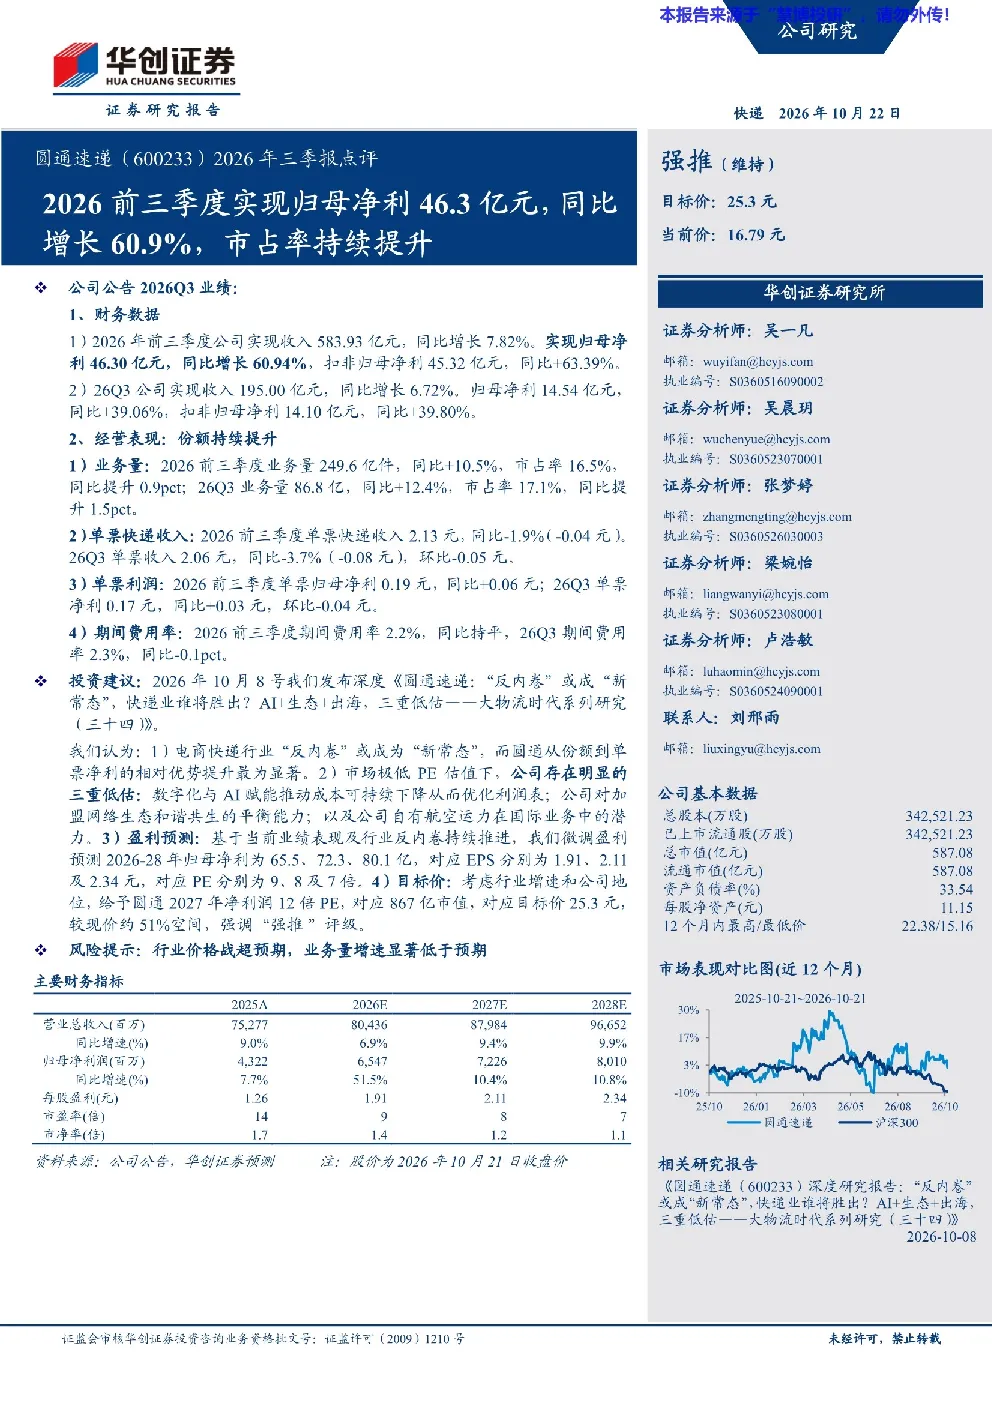
2026年前三季度,圆通速递实现收入583.93亿元,同比增长7.82%;归母净利46.30亿元,同比增长60.94%,扣非归母净利45.32亿元,同比+63.39%。Q3单季度收入195.00亿元,同比增长6.72%;归母净利14.54亿元,同比+39.06%,扣非归母净利14.10亿元,同比+39.80%。\n单票快递收入前三季度为2.13元,同比-1.9%;Q3单票收入2.06元,同比-3.7%。单票归母净利前三季度为0.19元,同比+0.06元;Q3为0.17元,同比+0.03元。期间费用率前三季度为2.2%,同比持平;Q3期间费用率2.3%,同比-0.1pct。
快递行业未来发展趋势是什么?
华创证券认为,“反内卷”或成快递业“新常态”,市场份额和单票净利成为关键竞争要素。圆通在市场份额和单票净利相对优势提升最显著,通过数字化与AI降本、加盟网络生态平衡能力、自有航空运力国际业务潜力等方面具备三重低估优势。未来快递行业将更加注重效率提升和差异化竞争,头部企业有望凭借规模和技术优势进一步巩固市场地位。
圆通速递报告重点分析了哪些方面?
报告重点分析了圆通速递的业绩表现、市场份额、单票指标及费用率。前三季度业务量达249.6亿件,同比增长10.5%,市占率16.5%,同比提升0.9pct;Q3业务量86.8亿件,同比+12.4%,市占率17.1%,同比提升1.5pct。报告同时关注了单票快递收入和归母净利的变化,以及期间费用率的控制情况。
当前快递市场竞争状况如何?
当前快递市场竞争激烈,价格战持续存在,但头部企业通过规模效应和技术创新逐步提升竞争力。圆通速递在市场份额和单票净利方面表现突出,展现出较强的盈利能力。行业整体增速放缓,但头部企业凭借网络优势和成本控制能力仍能保持增长。未来市场竞争将更加注重服务质量和技术创新,而非单纯的价格竞争。
圆通速递研报提示了哪些风险?
报告提示的主要风险包括行业价格战超预期,可能导致利润空间压缩;业务量增速显著低于预期,影响收入和利润增长。此外,宏观经济波动、油价上涨等外部因素也可能对快递行业造成影响。投资者需关注行业竞争格局变化和公司成本控制能力,以规避潜在风险。