猜你想问
圆通速递2026年第三季度报告核心内容有哪些?
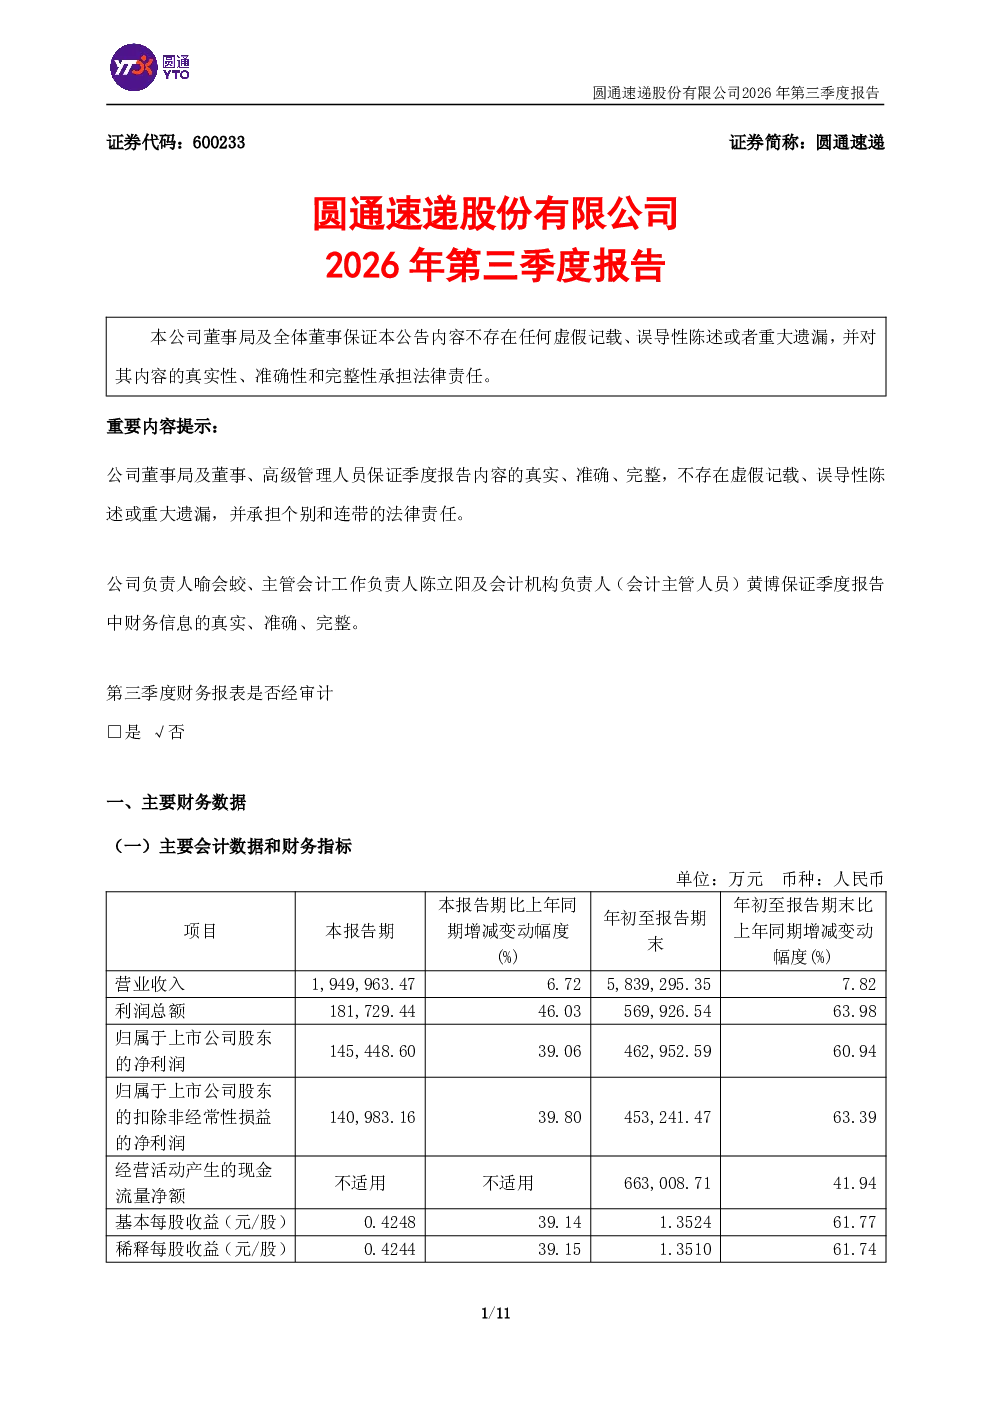
圆通速递2026年第三季度报告显示,公司营业收入194.99亿元,同比增长6.72%;利润总额18.17亿元,同比增长46.03%;归属于上市公司股东的净利润14.54亿元,同比增长39.06%。报告期内,快递业务量增长及快递产品毛利逐步回升是利润增长的主要驱动因素。年初至报告期末,营业收入达258.39亿元,同比增长7.82%;利润总额56.99亿元,同比增长63.98%;净利润46.30亿元,同比增长60.94%。加权平均净资产收益率年初至报告期末为12.56%,较上年度末增加3.76个百分点。
快递行业发展趋势如何?
快递行业发展趋势方面,报告期内快递业务量持续增长,快递产品毛利逐步回升,显示行业竞争格局逐步稳定,企业盈利能力有所改善。随着电商物流需求的结构性变化,快递企业更加注重服务质量与差异化竞争,行业集中度进一步提升。同时,技术驱动下的智能化、绿色化成为行业发展方向,企业通过技术创新提升运营效率,降低成本,并积极响应环保政策。未来,快递行业将继续受益于消费升级和数字经济的发展,但竞争压力和成本上升仍是主要挑战。
报告重点分析了哪些方向?
报告重点分析了圆通速递的财务表现与经营策略。报告显示,公司利润总额和净利润均实现显著增长,主要得益于快递业务量提升和毛利率改善。报告还详细分析了非经常性损益项目,如政府补助、公允价值变动收益等对净利润的影响。此外,报告强调了经营活动产生的现金流量净额的同比增长,显示公司现金流状况良好。股东信息方面,上海圆通蛟龙投资发展(集团)有限公司作为最大股东,持股比例达30.68%,与喻会蛟、张小娟存在一致行动关系,公司股权结构相对稳定。
当前快递市场现状如何判断?
当前快递市场现状显示,行业竞争激烈但格局逐渐稳定,头部企业市场份额持续提升。快递业务量增长放缓,但服务质量与差异化竞争成为新的增长点。技术驱动成为行业共识,智能化、绿色化转型加速。企业盈利能力有所改善,但成本压力依然存在,尤其是人力和燃油成本。政策层面,监管加强对快递行业的规范,推动行业健康可持续发展。整体来看,快递市场进入成熟阶段,企业需通过创新提升竞争力,应对市场变化。
研报存在哪些风险提示?
研报提示的风险主要集中在行业竞争加剧、成本上升等方面。快递行业竞争激烈,市场份额争夺可能导致价格战,影响企业盈利能力。人力成本、燃油成本等运营成本持续上升,对企业利润产生压力。此外,政策变化也可能对行业产生不确定性影响。技术转型过程中,企业需加大研发投入,但技术更新迭代快,存在技术落后的风险。同时,宏观经济波动也可能影响下游需求,对快递业务量造成影响。企业需密切关注市场变化,加强风险管理。