猜你想问
珠江啤酒2026年三季报核心数据有哪些?
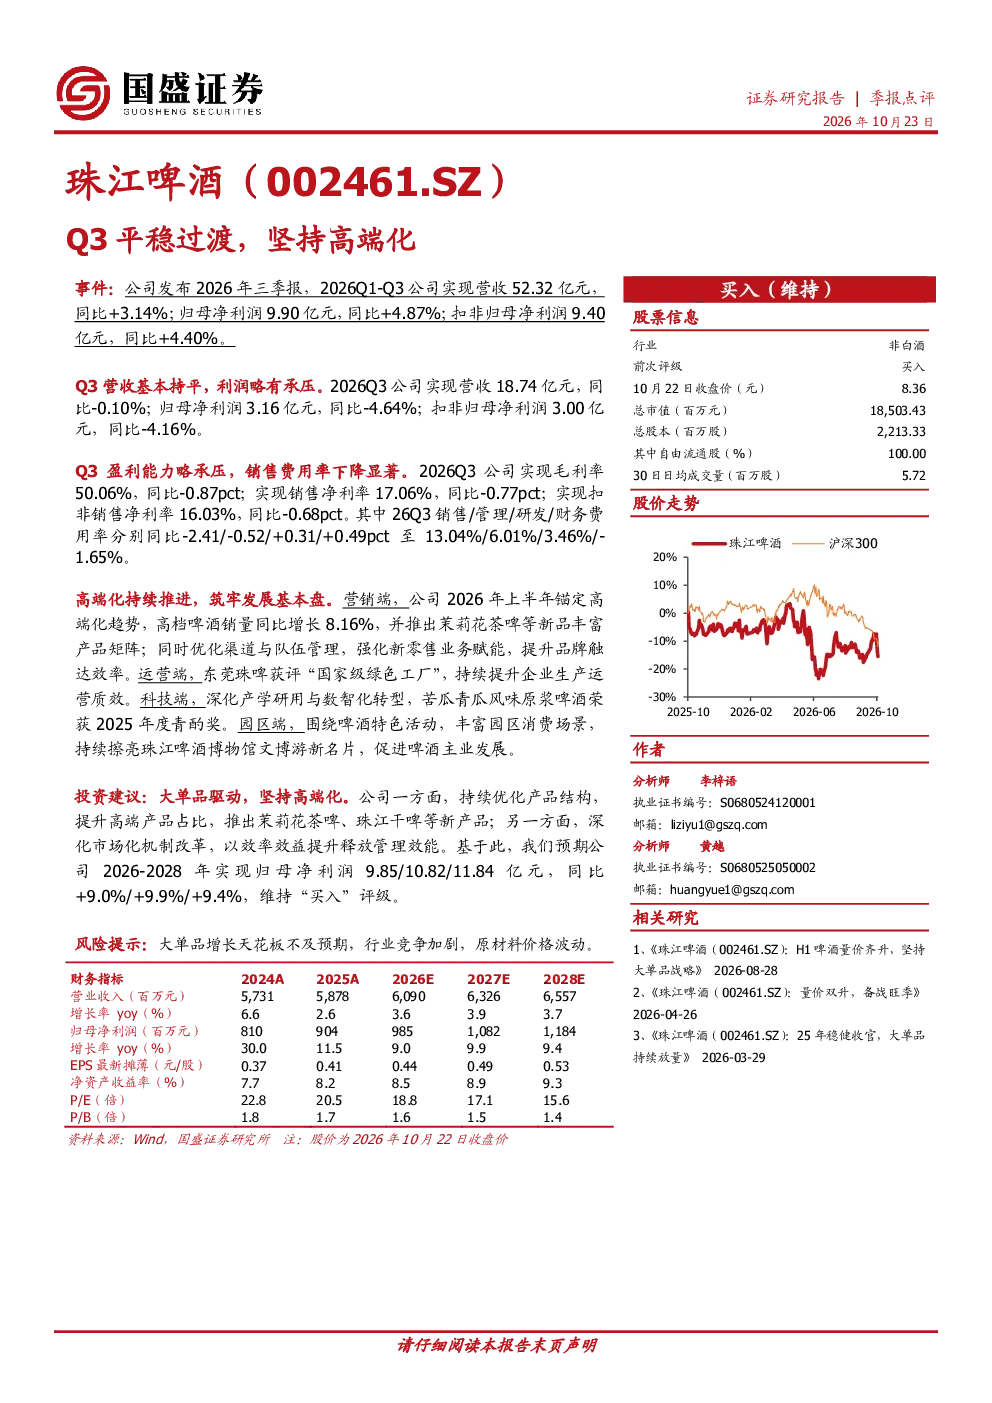
珠江啤酒2026年三季报显示,Q1-Q3实现营收52.32亿元,同比增长3.14%;归母净利润9.90亿元,同比增长4.87%。Q3单季营收基本持平,但归母净利润为3.16亿元,同比下滑4.64%,扣非归母净利润为3.00亿元,同比下滑4.16%。Q3盈利能力略有承压,毛利率为50.06%,同比下降0.87个百分点;销售净利率为17.06%,同比下降0.77个百分点;扣非销售净利率为16.03%,同比下降0.68个百分点。销售费用率显著下降,分别为13.04%、6.01%、3.46%和-1.65%。这些数据反映了公司在保持营收稳定的同时,盈利能力面临一定挑战,但费用控制取得成效。
啤酒行业高端化发展趋势如何?
啤酒行业高端化趋势明显,消费者对高品质、差异化产品的需求持续增长。珠江啤酒通过持续推进高端化战略,高档啤酒销量同比增长8.16%,显示出市场对高端产品的认可。同时,行业竞争加剧,龙头企业在品牌、技术和渠道方面优势显著,推动行业向集中化、高端化方向发展。未来,具备创新能力、品牌优势的企业将更具竞争力,高端啤酒市场仍有较大增长空间。
研报对珠江啤酒的重点分析方向是什么?
研报重点分析了珠江啤酒高端化战略的推进情况,包括高档啤酒销量增长、新品推出(如茉莉花茶啤)、渠道管理优化及新零售业务强化等方面。此外,报告关注了公司数字化转型和绿色生产进展,如东莞珠啤获评“国家级绿色工厂”、深化产学研用合作等。这些举措体现了公司在产品创新、可持续发展及效率提升方面的努力,是未来发展的关键方向。
当前啤酒市场现状如何判断?
当前啤酒市场呈现稳中有变态势,高端化、健康化、个性化成为主要趋势。行业集中度持续提升,头部企业通过品牌、技术、渠道等多维度竞争,市场份额进一步巩固。珠江啤酒等区域性龙头在高端化、新品开发方面表现突出,但面临行业竞争加剧和成本压力。整体来看,啤酒市场仍具韧性,但结构性变化加速,企业需积极适应市场变化,提升核心竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括:大单品增长天花板可能受限,若高端啤酒市场拓展不及预期,将影响整体业绩;行业竞争加剧可能导致价格战或市场份额被侵蚀;原材料价格波动,尤其是麦芽、啤酒花等成本上升,可能压缩利润空间。此外,宏观经济波动、消费习惯变化等因素也可能对公司经营产生影响。这些风险需持续关注,并采取相应措施进行管理。