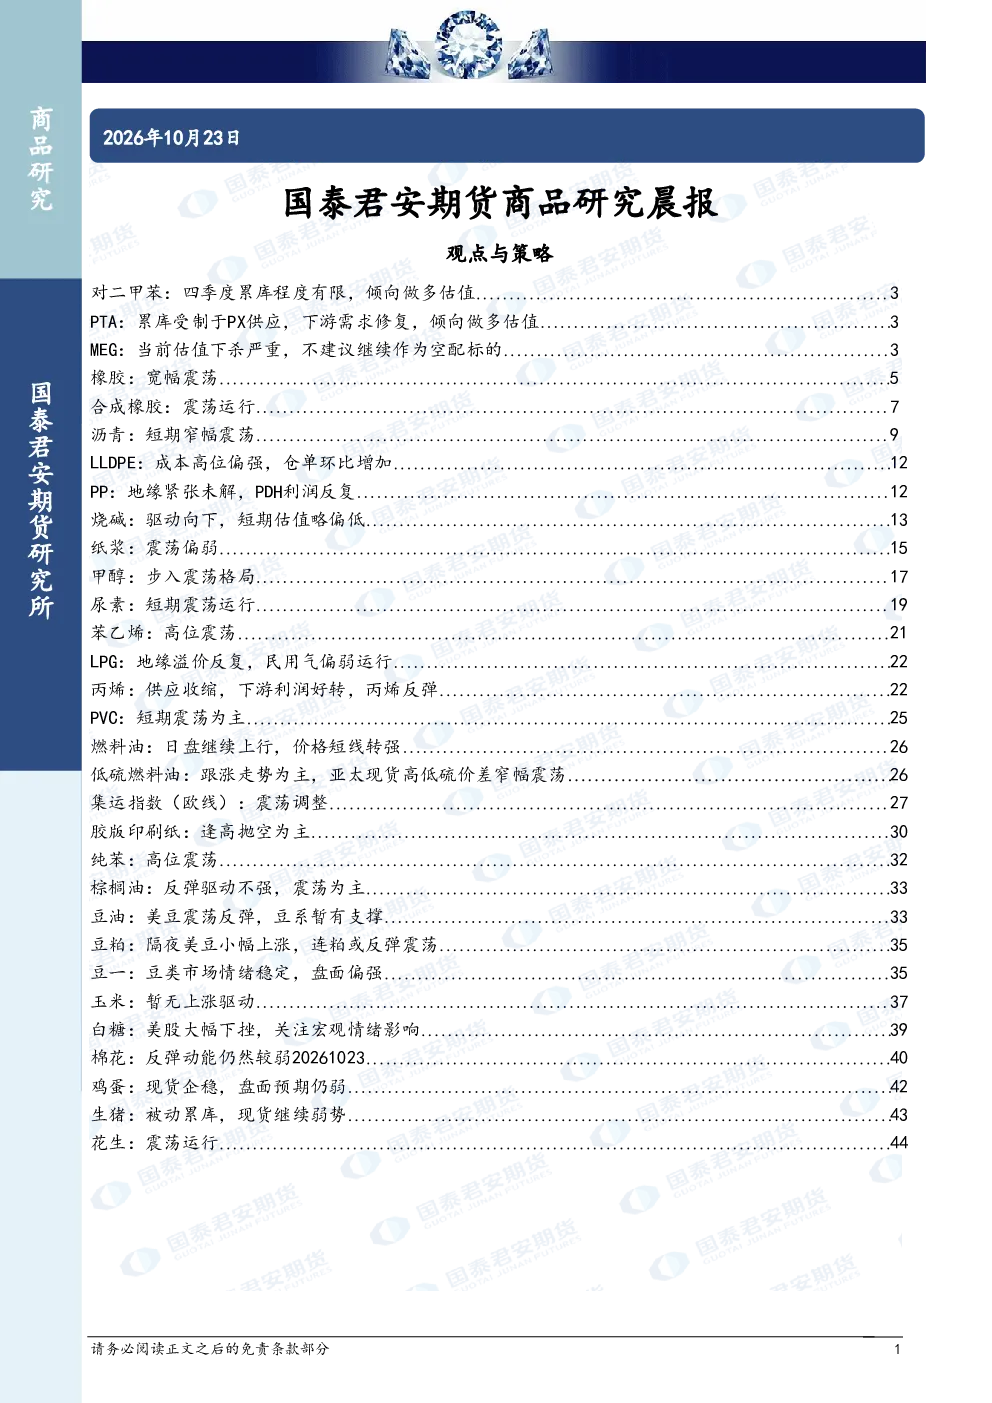
观点与策略
- 对二甲苯:四季度累库程度有限,倾向做多估值。
- PTA:累库受制于PX供应,下游需求修复,倾向做多估值。
- MEG:当前估值下杀严重,不建议继续作为空配标的。
- 橡胶:宽幅震荡。
- 合成橡胶:震荡运行。
- 沥青:短期窄幅震荡。
- LLDPE:成本高位偏强,仓单环比增加。
- PP:地缘紧张未解,PDH利润反复。
- 烧碱:驱动向下,短期估值略偏低。
- 纸浆:震荡偏弱。
- 甲醇:步入震荡格局。
- 尿素:短期震荡运行。
- 苯乙烯:高位震荡。
- LPG:地缘溢价反复,民用气偏弱运行。
- 丙烯:供应收缩,下游利润好转,丙烯反弹。
- PVC:短期震荡为主。
- 燃料油:日盘继续上行,价格短线转强。
- 低硫燃料油:跟涨走势为主,亚太现货高低硫价差窄幅震荡。
- 集运指数(欧线):震荡调整。
- 胶版印刷纸:逢高抛空为主。
- 纯苯:高位震荡。
- 棕榈油:反弹驱动不强,震荡为主。
- 豆油:美豆震荡反弹,豆系暂有支撑。
- 豆粕:隔夜美豆小幅上涨,连粕或反弹震荡。
- 豆一:豆类市场情绪稳定,盘面偏强。
- 玉米:暂无上涨驱动。
- 白糖:美股大幅下挫,关注宏观情绪影响。
- 棉花:反弹动能仍然较弱。
- 鸡蛋:现货企稳,盘面预期仍弱。
- 生猪:被动累库,现货继续弱势。
- 花生:震荡运行。
基本面跟踪
各品种均进行了详细的基本面跟踪,包括供应、需求、库存、价格等方面的数据和分析。例如,PX价格受原油价格上涨推动,供给预期有所缓解,但低库存支撑PX浮动价维持在高位;PTA港口库存低位,但库存拐点已至,实际累库程度受制于PX供应;MEG煤制供应叠加进口恢复预期,大幅缓解现货紧张,本周累库8万吨对市场冲击较大;橡胶市场多空因素相互制衡,胶价跌后区间震荡;合成橡胶产业链价格进入宽幅震荡格局;沥青短期窄幅震荡;LLDPE成本高位偏强,仓单环比增加;PP地缘紧张未解,PDH利润反复;烧碱驱动向下,短期估值略偏低;纸浆货源供给充足叠加港口高库存,是压制浆价反弹的核心因素;甲醇整体基本面驱动由强转为中性偏强;尿素短期库存高位继续累库,对价格提供压制;苯乙烯短期维持偏紧;LPG地缘溢价反复,民用气偏弱运行;丙烯供应收缩,下游利润好转,丙烯反弹;PVC短期震荡为主;燃料油日盘继续上行,价格短线转强;低硫燃料油跟涨走势为主,亚太现货高低硫价差窄幅震荡;集运指数(欧线)震荡调整;胶版印刷纸逢高抛空为主;纯苯高位震荡;棕榈油反弹驱动不强,震荡为主;豆油美豆震荡反弹,豆系暂有支撑;豆粕隔夜美豆小幅上涨,连粕或反弹震荡;豆一豆类市场情绪稳定,盘面偏强;玉米暂无上涨驱动;白糖美股大幅下挫,关注宏观情绪影响;棉花反弹动能仍然较弱;鸡蛋现货企稳,盘面预期仍弱;生猪被动累库,现货继续弱势;花生震荡运行。
趋势强度
各品种的趋势强度均标注为0,表示中性。
市场资讯
各品种均附有市场资讯,包括价格、库存、供需等方面的数据和分析。例如,PX成本端原油价格上涨,推动日内PX价格同步上涨;PTA现货市场商谈氛围尚可,贸易商商谈为主,少量聚酯工厂递盘;MEG港口甲醇库存低位变动不大,整体供需双弱表现;橡胶上游加工厂对原料加价收购幅度收窄,原料价格松动但受降雨影响下仍维持高位整理;沥青国内地方炼厂排产计划调整为85万吨,11月国内地方炼厂沥青排产计划总量为95万吨,环比10月计划增加10万吨;LLDPE塑料日开工76.7%(+0.8%),海南炼化FD重启;PP开工67%(-%),今日暂无装置变化,拉丝排产低位;烧碱全国20万吨及以上固定液碱样本企业厂库库存54.88万吨(湿吨),环比上涨0.02%,同比上调32.46%;纸浆国内主流港口纸浆样本库存量仍维持在210万吨以上的高位,虽短期小幅去库,但库存绝对值处于近年同期偏高水平;甲醇江苏价格波动区间在3760-4040元/吨,广东价格波动3780-3960元/吨;尿素中国尿素企业总库存量173.63万吨,较上周期增加13.18万吨,环比增加8.21%;苯乙烯江苏价格波动区间在3760-4040元/吨,广东价格波动3780-3960元/吨;LPG地缘溢价反复,民用气偏弱运行;丙烯供应收缩,下游利润好转,丙烯反弹;PVC国内PVC现货市场受成本压力下持续减产减量,盘面预期持续推升,市场高价成交气氛维持平淡,市场一口价成交为主;燃料油日盘继续上行,价格短线转强;低硫燃料油跟涨走势为主,亚太现货高低硫价差窄幅震荡;集运指数(欧线)主力2611合约收跌1.29%至2455.0点,减仓1163手;次主力2612合约收涨1.33%至3056.5点,减仓226手;胶版印刷纸山东市场主流意向成交价格在4300-4400元/吨,部分本白双胶纸价格在4100-4200元/吨区间,较上一工作日价格持平;纯苯山东纯苯市场信息采集点数量为51个,有效采集样本量为30个(不含长协),样本企业非长协成交2800吨左右,价格10273-10370元/吨,均价10321元/吨,较上一个工作日上涨48元/吨;棕榈油印尼棕榈油农户协会主席认为本轮干旱不太会拖累明年全国棕榈油产量;豆油美国大豆产区干旱比例为27%,上周为26%;豆粕CBOT大豆期货大多期约收盘上涨,其中基准期约收高0.6%,结束过去八个交易日的连跌趋势;豆一国内豆类市场情绪稳定,盘面偏强;玉米北方玉米散船新粮15%水分集港2125-2130元/吨,14.5%水分集港2140-2150元/吨;白糖巴西农业部消息,8月上半月压榨量同比增加2%,食糖产量同比下降7.9%;8月下半月压榨量同比增加3.3%,食糖产量同比下降4.8%;9月上半月食糖产量同比下降41.6%;9月下半月食糖产量同比下降6%;中国海关数据显示,截至9月底,25/26榨季中国累计进口食糖429万吨(-34万吨);国际市场ISO预计25/26榨季全球食糖供应过剩110万吨,26/27榨季全球食糖供应短缺20万吨;棉花国内棉花现货交投大多偏淡,纺企刚需采购为主,现货销售基差大多持稳,市场少量新增低基差现货;籽棉价格稳中偏弱,38-40%衣分左右机采籽棉报价在7.25-7.5元/公斤,手摘籽棉在8.1-8.4元/公斤;美棉昨日ICE棉花期货回落,虽然美棉周度出口数据不错,但是由于巴西棉和澳棉供应充足,美棉出口好转的持续性还有待观察;鸡蛋现货企稳,盘面预期仍弱;生猪被动累库,现货继续弱势;花生河南南阳白沙通米3.75-3.95左右,开封大花生3.7-3.9左右,多数产区价格稳中偏弱,天气好转后,农户出货意愿尚可,局部上货量有所增加,走货以按需采购为主。
研究结论
各品种的研究结论均较为明确,建议投资者根据自身风险承受能力进行投资决策。例如,对二甲苯和PTA建议倾向做多估值,MEG不建议继续作为空配标的,橡胶和合成橡胶建议宽幅震荡,沥青短期窄幅震荡,LLDPE成本高位偏强,PP地缘紧张未解,PDH利润反复,烧碱驱动向下,短期估值略偏低,纸浆震荡偏弱,甲醇步入震荡格局,尿素短期震荡运行,苯乙烯高位震荡,LPG地缘溢价反复,民用气偏弱运行,丙烯供应收缩,下游利润好转,丙烯反弹,PVC短期震荡为主,燃料油日盘继续上行,价格短线转强,低硫燃料油跟涨走势为主,亚太现货高低硫价差窄幅震荡,集运指数(欧线)震荡调整,胶版印刷纸逢高抛空为主,纯苯高位震荡,棕榈油反弹驱动不强,震荡为主,豆油美豆震荡反弹,豆系暂有支撑,豆粕隔夜美豆小幅上涨,连粕或反弹震荡,豆一豆类市场情绪稳定,盘面偏强,玉米暂无上涨驱动,白糖美股大幅下挫,关注宏观情绪影响,棉花反弹动能仍然较弱,鸡蛋现货企稳,盘面预期仍弱,生猪被动累库,现货继续弱势,花生震荡运行。