猜你想问
春风动力2026年三季报核心数据有哪些?
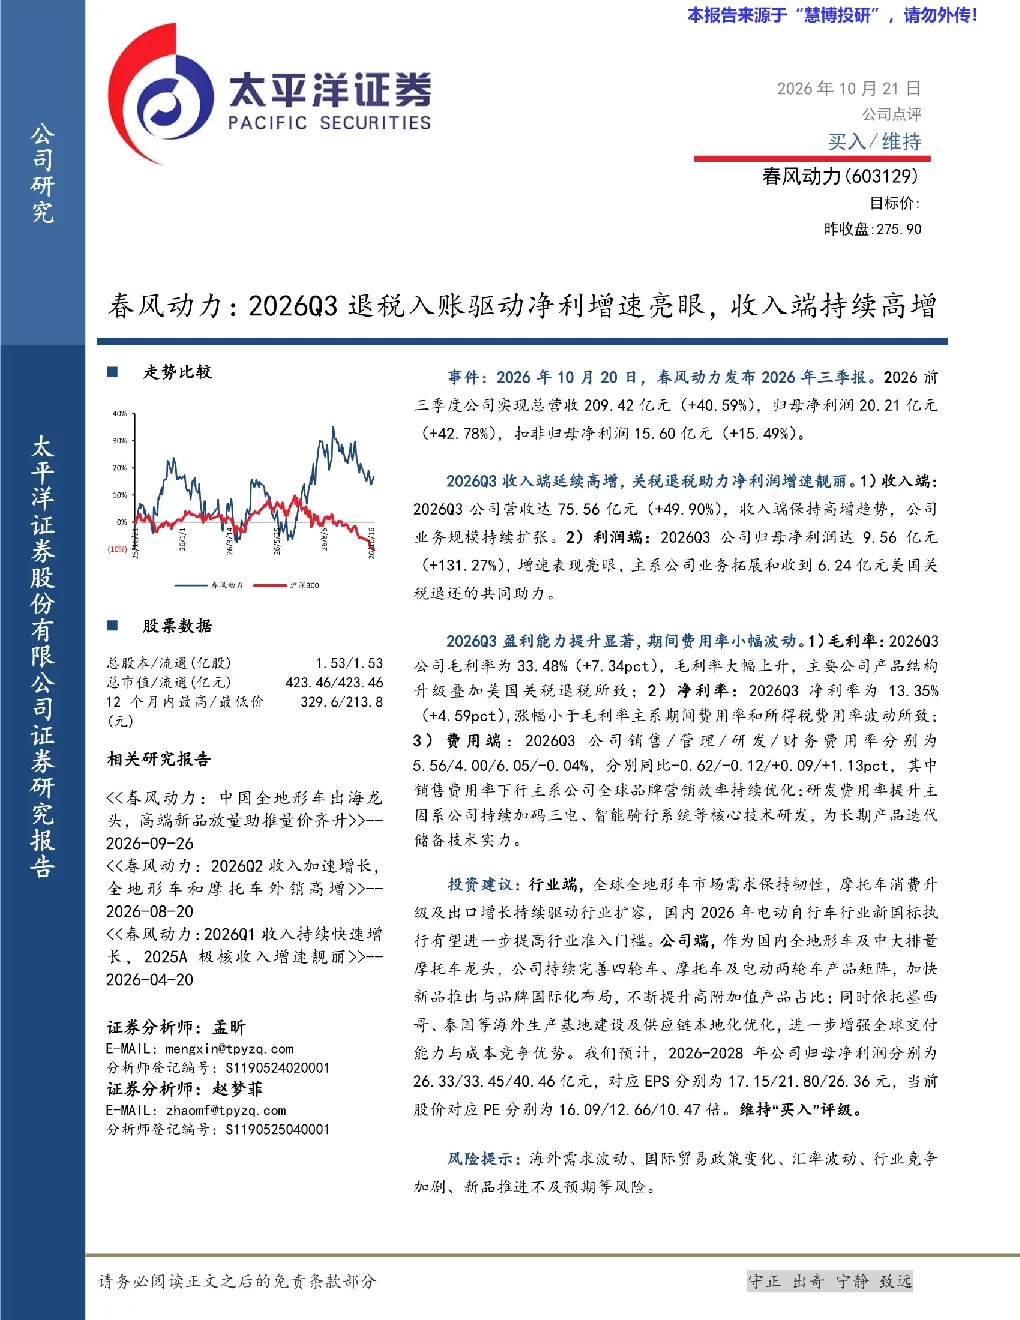
春风动力2026年三季报显示,总营收209.42亿元,同比增长40.59%;归母净利润20.21亿元,同比增长42.78%。其中,2026Q3单季营收75.56亿元,同比增长49.90%,归母净利润9.56亿元,同比增长131.27%。主要得益于业务拓展和收到6.24亿元美国关税退还的助力。毛利率提升至33.48%,净利率为13.35%。销售费用率下行,研发费用率提升,反映公司营销效率和研发投入的变化。
全地形车行业发展趋势如何?
全球全地形车市场需求保持韧性,摩托车消费升级及出口增长驱动行业扩容。国内电动自行车行业新国标执行有望提高准入门槛,促进行业洗牌和产品升级。春风动力积极布局海外市场,完善产品矩阵,加快新品推出,提升高附加值产品占比,增强全球交付能力与成本优势,顺应行业发展趋势。
春风动力报告重点分析了哪些方面?
报告重点分析了春风动力收入端的高增长、利润端的靓丽表现、盈利能力的提升以及费用端的变化。具体包括Q3营收利润数据、毛利率净利率变化原因、销售费用率与研发费用率变动情况。同时,报告还探讨了公司产品结构升级、品牌国际化布局、海外生产基地利用等战略方向。
当前市场对春风动力有何判断?
市场关注春风动力业务规模持续扩张,收入利润双增长,盈利能力提升。公司依托产品结构升级和关税退税,毛利率净利率均实现增长。全球全地形车市场需求和摩托车消费升级为行业提供增长空间,春风动力积极布局海外市场,提升高附加值产品占比,增强全球竞争力。公司维持买入评级,反映市场对其发展前景的认可。
春风动力报告提示了哪些风险?
报告提示的风险包括海外需求波动、国际贸易政策变化、汇率波动、行业竞争加剧、新品推进不及预期等。海外市场需求的不确定性可能影响公司出口业务;国际贸易政策变化可能带来关税成本上升等不利影响;汇率波动可能影响公司财务表现;行业竞争加剧可能压缩利润空间;新品推进不及预期可能影响公司未来增长。
你可能感兴趣
2026Q3退税入账驱动净利增速亮眼,收入端持续高增
太平洋证券2026-10-22
NBV增速亮眼,权益投资表现优异驱动归母净利高增
财通证券2023-09-03
公司信息更新报告2026Q3婴童业务亮眼,产品矩阵完善驱动长期成长
开源证券2026-10-21
安克创新:2024Q2扣非净利增速亮眼,核心业务全球成长
电子设备太平洋证券2024-08-30
2022H1归母净利同比+98%超预告上限,新平台增速亮眼彰显业绩增长可持续性
信息技术东吴证券2022-08-15
公司动态点评:收入延续高增,扣非净利增速亮眼
基础化工长城证券2019-08-23
2024年半年度业绩预告点评:24Q2归母净利同比+184%~214%,业绩增速表现亮眼
民生证券2024-07-03
锦波生物(832982.BJ)2024年半年报点评:24Q2归母净利同比+213%,收入与利润增速表现亮眼
民生证券2024-08-23
zx汽车 春风动力Q2业绩亮眼 高端化持续推进
未知机构2026-08-18
2024年三季报点评:24Q3归母净利同比+154%,收入与利润增速表现亮眼
民生证券2024-10-22