猜你想问
纸浆市场当前表现如何?
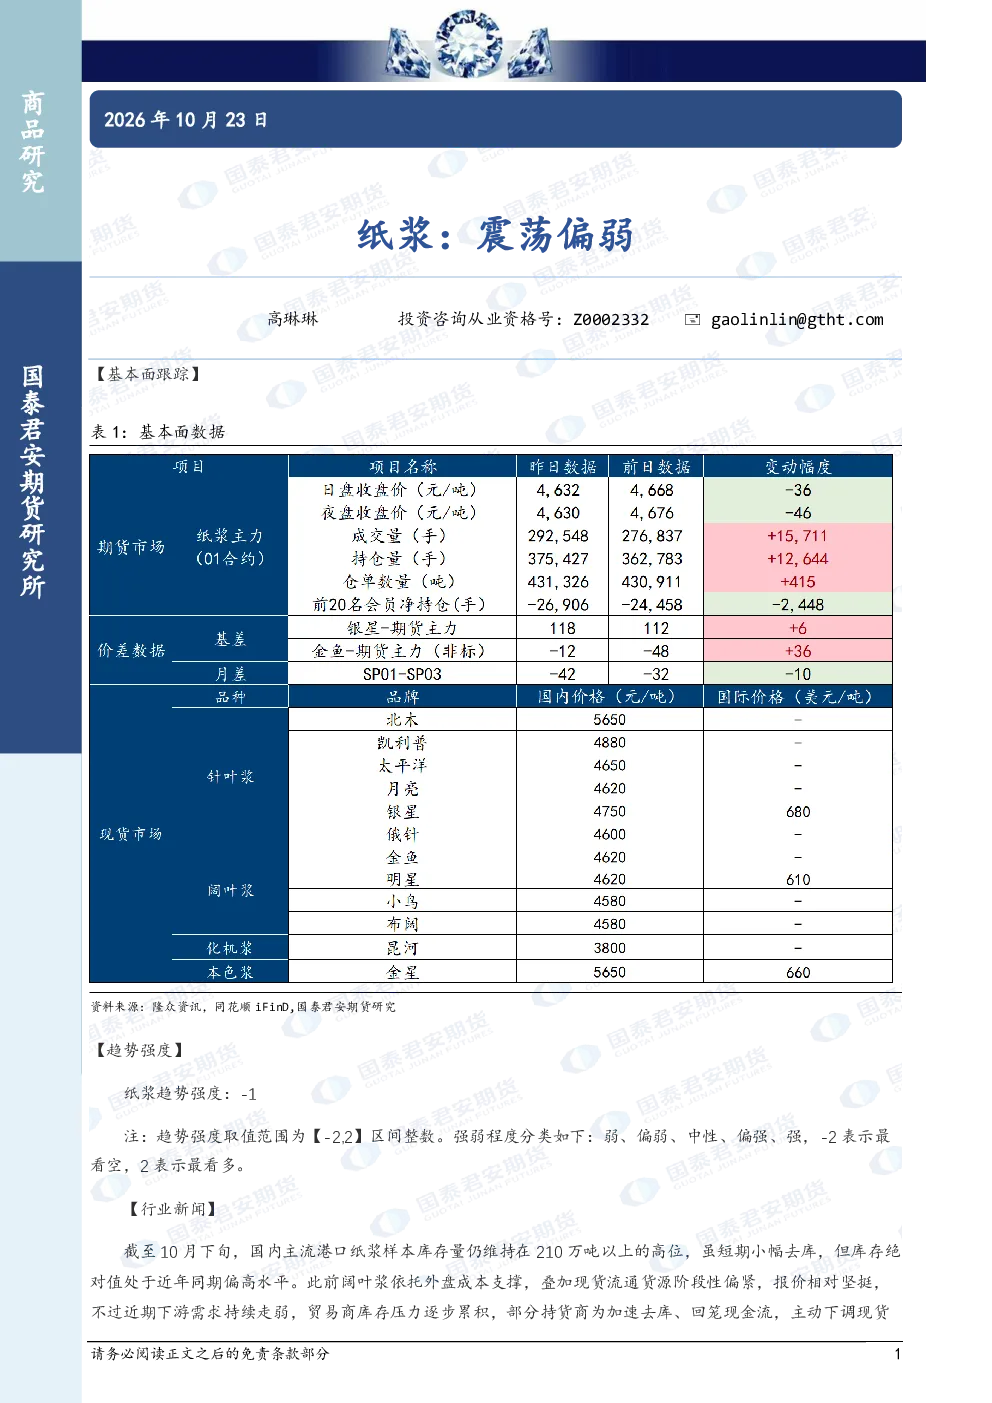
纸浆市场呈现震荡偏弱态势,主要受供应充足和港口高库存压制。截至10月下旬,国内主流港口纸浆库存量超210万吨,处于近年同期高位。供应端,阔叶浆依托外盘成本支撑,但下游需求走弱,贸易商库存累积,部分持货商主动下调报价以加速去库。需求端,“旺季不旺”特征显著,四大原纸产能利用率环比变化分化,整体毛利润处于低位,终端以刚需采买为主,补货意愿不强。纸浆趋势强度为-1,属于偏弱水平。预计纸浆价格维持震荡偏弱格局。
纸浆行业未来发展趋势是什么?
纸浆行业未来发展趋势受供需关系影响。供应端,若外盘成本持续承压,国内阔叶浆价格或承压。需求端,若下游纸种表现持续低迷,补货意愿不强,纸浆市场将维持疲软态势。四大原纸产能利用率变化分化,生活用纸、白卡纸提升,双胶纸、铜版纸下降,显示结构性需求变化。整体来看,纸浆行业需关注供需平衡变化及库存去化进程。
本报告重点分析了哪些方面?
本报告重点分析了纸浆市场的供需关系及库存情况。供应端关注了阔叶浆的成本支撑及下游需求走弱对价格的影响;需求端分析了下游纸种表现、产能利用率变化及毛利润水平。同时,报告跟踪了港口库存量,截至10月下旬已超210万吨,处于高位,短期去库但绝对量仍高。这些因素共同影响纸浆市场走势。
当前纸浆市场状况如何判断?
当前纸浆市场状况为震荡偏弱。主要原因是供应充足,港口库存高企,压制浆价反弹空间。下游需求疲软,终端补货意愿不强,“旺季不旺”特征显著。四大原纸产能利用率环比变化分化,生活用纸、白卡纸提升,双胶纸、铜版纸下降,整体毛利润处于低位。纸浆趋势强度为-1,显示市场偏弱。
本报告提示哪些风险?
本报告提示的风险包括:1)港口库存高企可能持续压制浆价;2)下游需求疲软可能导致纸浆价格承压;3)若外盘成本大幅波动,可能影响国内阔叶浆价格稳定性。此外,若供需关系变化不及预期,或进一步加剧市场震荡。需关注库存去化及下游补货节奏变化。
你可能感兴趣
纸浆:震荡偏弱
国泰君安期货2025-06-12
南华纸浆产业风险管理日报:震荡偏弱20250702
南华期货2025-07-02
纸浆:震荡偏弱
国泰君安期货2024-06-16
纸浆:高位调整,震荡偏弱
国泰君安期货2024-05-12
纸浆:外盘报平,震荡偏弱
国泰君安期货2024-06-23
纸浆季报:原纸毛利率改善欠佳,纸浆或偏弱震荡
国信期货2024-09-22
纸浆周报:旺季需求偏弱,纸浆中期行情趋于区间震荡
国投期货2024-09-23
纸浆:震荡偏弱
国泰君安期货2024-06-02
纸浆:震荡偏弱
国泰君安证券2023-12-21
【纸浆周报(SP)】成品纸价格走弱,纸浆期货偏弱震荡
国贸期货2026-04-07