猜你想问
这份财报的主要业绩亮点是什么?
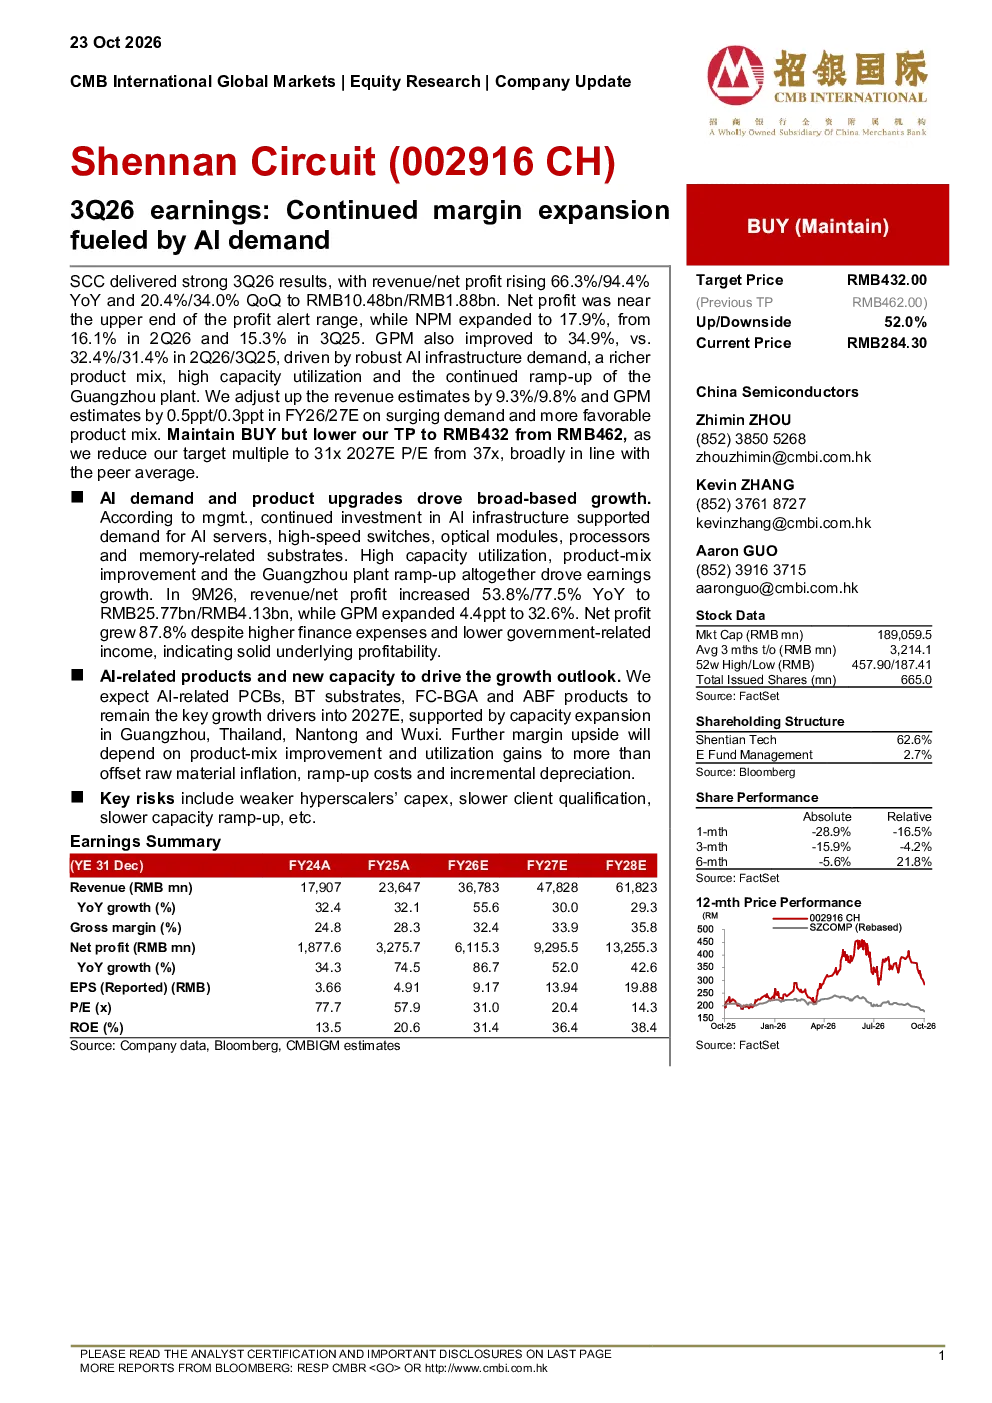
SCC在2026年第三季度交付了强劲的业绩,营收/净利润同比增长66.3%/94.4%,环比增长20.4%/34.0%,达到人民币104.8亿/18.8亿。净利润接近利润预警区间的上限,而净利润率(NPM)从2026年第二季度的16.1%和2025年第三季度的15.3%提升至17.9%。毛利率(GPM)也改善至34.9%,高于2026年第二季度的32.4%和2025年第三季度的31.4%,主要受强劲的AI基础设施需求、更丰富的产品组合、高产能利用率以及广州工厂持续扩产推动。管理层表示,对人工智能基础设施的持续投资支持了人工智能服务器、高速交换机、光模块、处理器以及与内存相关的基板的需求。高产能利用率、产品组合改善以及广州工厂的产能提升共同推动了盈利增长。
AI行业的发展趋势如何?
预计到2027年,人工智能相关PCB、BT基板、FC-BGA和ABF产品仍将是关键增长动力,这得益于广州、泰国、南通和无锡的产能扩张。AI基础设施需求持续旺盛,支持了人工智能服务器、高速交换机、光模块、处理器以及与内存相关的基板的需求。行业整体受益于技术迭代和资本投入,但需关注超大规模企业的资本支出变化和客户资格审批节奏。
报告中提到了哪些关键分析方向?
报告重点分析了AI基础设施需求对PCB及基板业务的拉动作用,特别是广州工厂扩产对产能和盈利能力的提升。同时关注了产品组合改善带来的毛利率提升,以及高产能利用率对成本控制的影响。此外,报告还评估了原材料通胀、爬坡成本和增量折旧等宏观因素对利润的潜在压力,并探讨了产能爬坡速度和客户订单稳定性等运营风险。
当前市场状况如何判断?
从报告数据看,SCC在AI相关领域的市场需求旺盛,营收和利润均实现高速增长,显示出行业景气度较高。但财务费用上升和政府相关收入下降也对净利润造成一定影响。整体来看,AI产业链尤其是PCB和基板环节仍处于增长周期,但需警惕行业竞争加剧和客户集中度变化可能带来的不确定性。
这份研报提示了哪些风险?
主要风险包括超大规模企业的资本支出减弱可能导致订单减少,客户资格审批放缓影响新客户获取,以及产能爬坡缓慢拖累盈利兑现速度。此外,原材料价格波动和折旧费用增加也会对利润率形成压力。报告指出,进一步的利润提升将依赖于产品组合的持续优化和产能利用率的提升,以抵消这些不利因素影响。