猜你想问
这份研报的核心内容是什么?
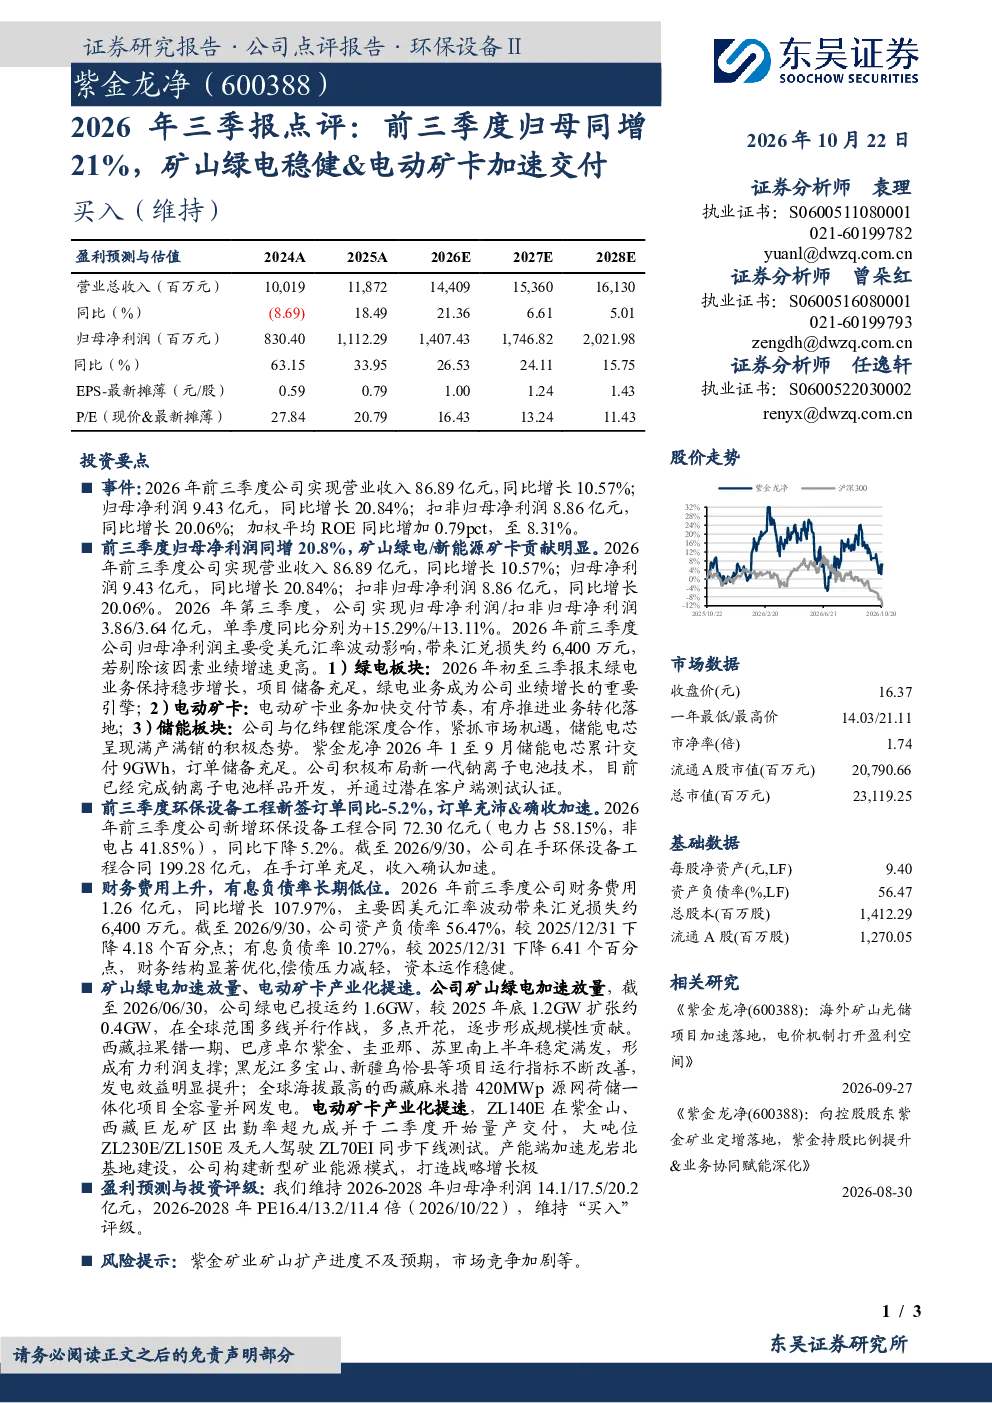
这份研报主要点评了公司在2026年前三季度的业绩表现,指出归母净利润同比增长21%。报告重点分析了矿山绿电业务的稳健发展和电动矿卡业务的加速交付,这两项业务是公司业绩增长的主要动力。此外,还提到了储能电芯的交付情况和环保设备工程订单的变化。
矿山绿电业务的发展趋势如何?
矿山绿电业务保持稳步增长,项目储备充足,成为业绩增长的重要引擎。多个项目稳定满发,如西藏拉果错一期、巴彦卓尔紫金等。未来,矿山绿电业务有望继续保持增长态势,为公司带来稳定的业绩贡献。
报告重点分析了哪些方向?
报告重点分析了矿山绿电业务的发展情况,包括已投运项目规模和新增项目进展。同时,也关注了电动矿卡业务的交付进度,特别是ZL140E车型的量产交付情况。此外,报告还分析了储能电芯的交付情况和环保设备工程订单的变化。
当前市场对公司的现状判断是怎样的?
当前市场对公司的发展持积极态度,主要关注公司在矿山绿电和电动矿卡业务上的表现。矿山绿电业务的稳健发展和电动矿卡业务的加速交付,为公司带来了良好的业绩增长。同时,公司也在积极布局储能电芯业务,展现出较强的创新能力。
研报中提到了哪些风险提示?
研报中提示了紫金矿业矿山扩产进度不及预期的风险,以及市场竞争加剧的风险。矿山扩产进度的不及预期可能会影响公司的业绩增长。同时,市场竞争的加剧也可能对公司未来的发展带来挑战。
你可能感兴趣
2026年中报点评:潜光砺翼振翮高骞,电动矿卡放量提速,矿山绿电规模扩张储备丰富
机械设备东吴证券2026-08-17
2026年三季报点评2026前三季度实现归母净利46.3亿元,同比增长60.9%,市占率持续提升
华创证券2026-10-22
恒通股份(603223)2026年三季报点评:前三季度归母净利润同比+49.5%至2.6亿,聚集主业拓展布局海外
华创证券2026-10-20
2026年一季报点评:剔除汇兑影响后归母净利润+21%,电动化、智能化驱动下盈利中枢继续上移
机械设备东吴证券2026-04-24
2024年中报点评:归母同增21%,加速出海海外收入高增86%
东吴证券2024-08-20
龙净环保矿卡电动迫在眉睫矿山绿电经济性显著20260730
未知机构2026-07-30
华源大能源 国庆充电站系列电话会矿山绿电及电动矿卡观点更新
未知机构2026-10-06
东吴环保 矿业双碳 龙净环保矿卡电动化与矿山绿电进展
未知机构2026-07-14
环保行业跟踪周报:环保转型聚焦资本运作&业务拓展;【龙净环保】紫金中报预告再提电动矿卡+矿山绿电
公用事业东吴证券2026-07-13
东吴环保公用研报:龙净环保矿卡电动迫在眉睫矿山绿电经济性显著
未知机构2026-07-30