猜你想问
周大福上半年净利润增长情况如何?
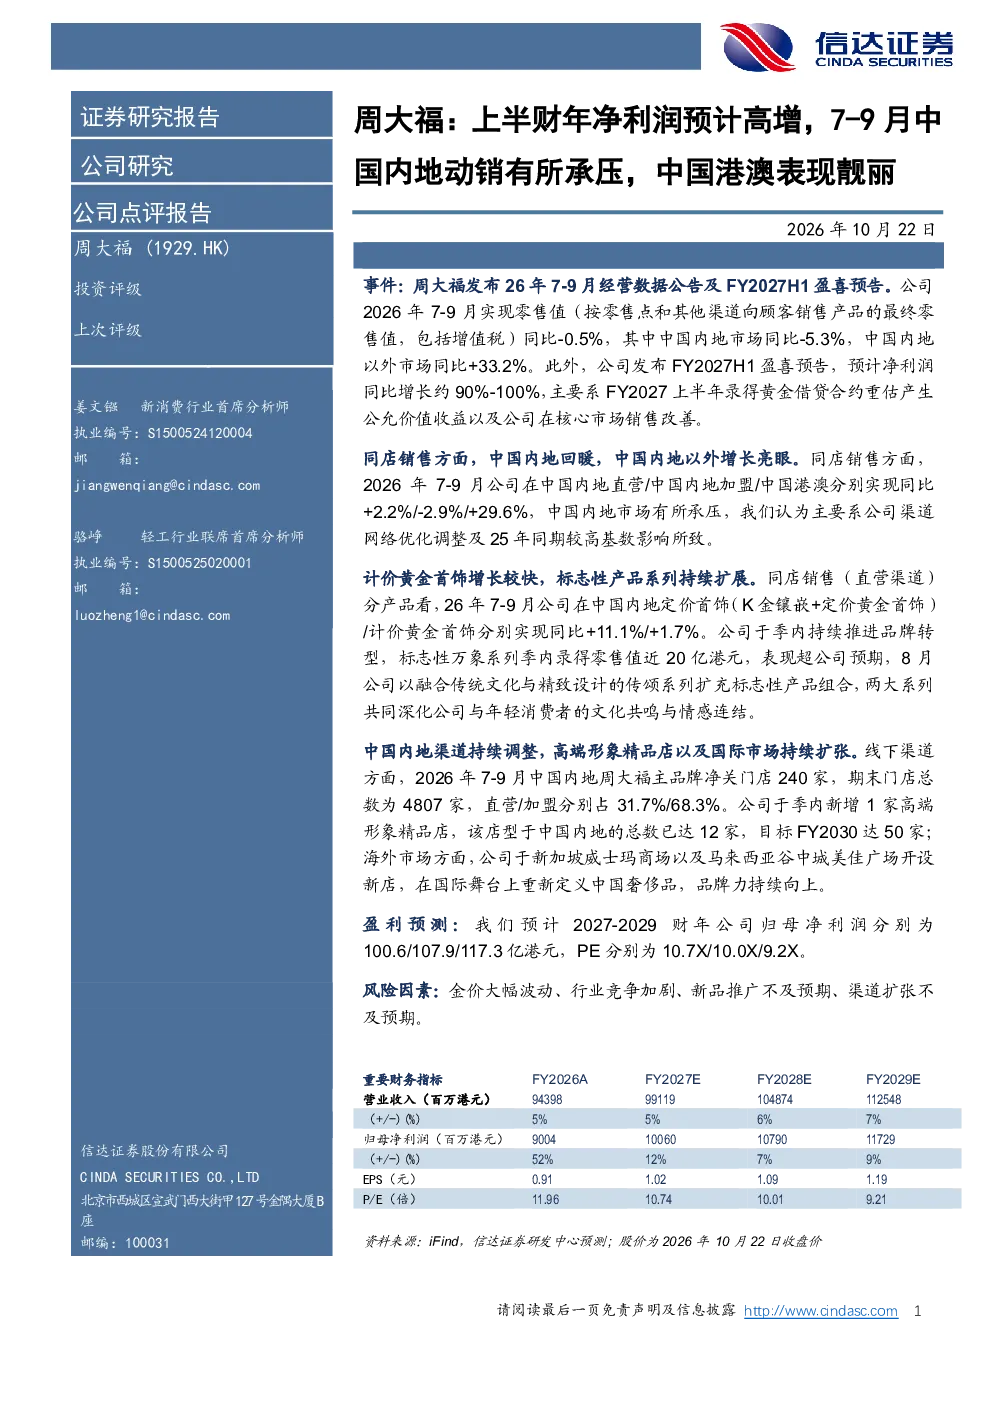
根据研报,周大福上半财年净利润预计实现高增长。2026年7-9月,公司在中国内地直营店销售同比增长2.2%,加盟店下降2.9%,而中国港澳地区增长29.6%。这显示内地市场因渠道网络优化调整及高基数影响而承压,但港澳市场表现强劲。定价首饰和计价黄金首饰分别同比增长11.1%和1.7%,标志性万象系列零售值近20亿港元,传颂系列新推出以吸引年轻消费者。预计2027-2029财年归母净利润分别为100.6/107.9/117.3亿港元,PE分别为10.7X/10.0X/9.2X。
黄金珠宝行业发展趋势如何?
黄金珠宝行业持续受益于消费升级和品牌建设。周大福作为行业龙头,通过渠道优化和新品推出(如传颂系列)深化年轻市场连接。内地市场虽短期承压,但长期增长潜力仍在,公司正通过关闭低效门店和增设高端精品店提升渠道质量。海外市场持续扩张,新加坡威士玛和马来西亚美佳广场的新店开业显示品牌影响力扩大。金价波动、竞争加剧是主要挑战,但行业整体仍受益于文化价值和投资属性的双重驱动。
周大福报告重点分析了哪些方面?
报告重点分析了周大福多维度业绩表现。同店销售数据显示内地加盟店承压,港澳地区强劲,反映渠道策略调整效果。产品方面,定价首饰增长显著,万象系列表现突出,新推出的传颂系列旨在拓展年轻客群。渠道上,内地净关240家门店,但总数达4807家,高端精品店网络逐步完善,海外市场持续布局。盈利预测显示未来三年净利润稳步增长,估值有下降空间。
当前周大福市场状况如何判断?
当前周大福市场状况呈现区域分化特征。内地市场因渠道调整和高基数影响短期承压,但公司正通过优化网络结构提升长期价值。港澳市场表现亮眼,增长29.6%,反映品牌在该区域强势地位。产品端,标志性系列贡献突出,新品推出成功吸引年轻消费者。渠道扩张与收缩并进,高端化趋势明显。整体看,周大福在调整中寻求增长,品牌力持续增强,但需关注内地市场恢复速度。
周大福研报提示哪些风险?
研报提示周大福面临多重风险。金价大幅波动直接影响盈利能力,需密切关注市场走势。行业竞争加剧,特别是来自新兴品牌的挑战,可能压缩利润空间。新品推广若不及预期,将影响年轻市场拓展效果。渠道扩张若放缓,可能影响未来增长潜力。此外,宏观经济波动也可能影响消费者购买力,需持续监控这些风险因素对业绩的影响。