猜你想问
这份研报的核心内容是什么?
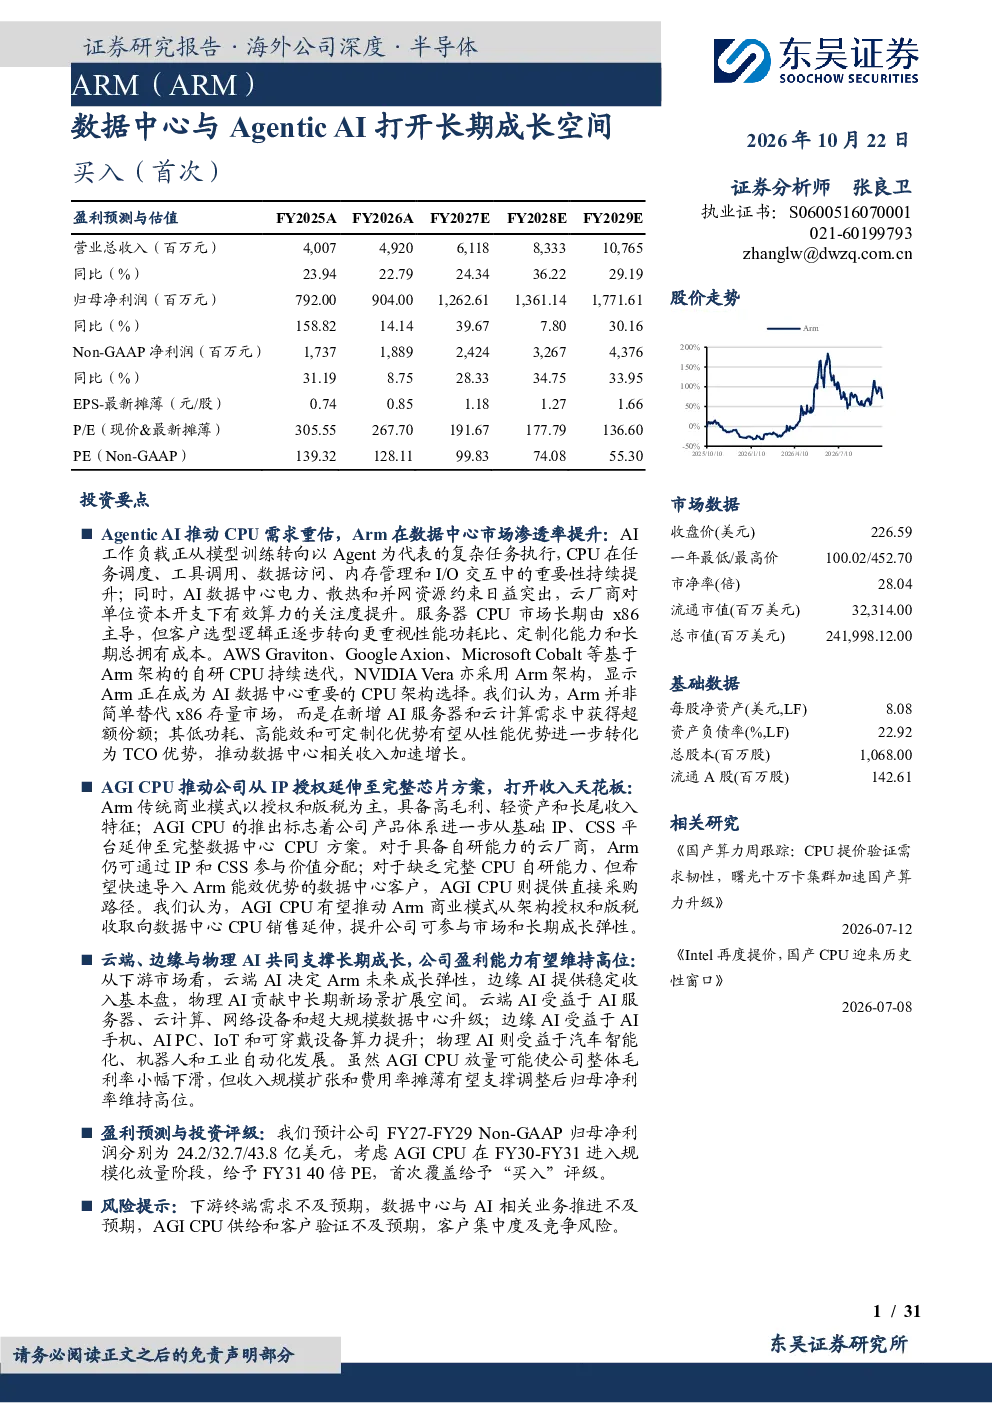
本研报核心观点是Agentic AI推动CPU需求重估,Arm架构凭借低功耗、高能效优势在数据中心市场渗透率提升,TCO价值凸显。同时,Arm推出AGI CPU推动商业模式升级,面向Agentic AI时代的高密度、高能效数据中心CPU,获得多方支持。报告还分析了云端、边缘与物理AI三大市场为Arm带来的长期成长空间,并预测公司未来三年Non-GAAP归母净利润增长,首次覆盖给予“买入”评级。
数据中心AI赛道的发展趋势如何?
数据中心AI赛道正经历从模型训练向复杂任务执行的转变,CPU在AI基础设施中的重要性日益提升。Arm架构凭借其技术优势,在数据中心市场渗透率持续提升,TCO价值凸显。未来,云端AI是主要增长来源,边缘AI提供稳定收入基本盘,物理AI则贡献中长期新场景增长空间。全球数据中心用电量预计将大幅增长,Arm架构已占据头部云厂商约50%市场份额,其Neoverse平台累计出货量超过15亿颗,市场前景广阔。
研报重点分析了哪些方向?
研报重点分析了Arm在Agentic AI时代的CPU需求重估、AGI CPU的商业模式升级以及云端、边缘与物理AI三大市场带来的长期成长空间。报告指出,Arm凭借领先的技术架构、成熟的软件生态及产业链议价能力,有望持续受益于AI算力基础设施升级。同时,公司商业模式升级将推动收入结构优化与盈利能力提升,为长期发展打开空间。
当前市场对Arm架构的判断是怎样的?
当前市场判断Arm架构在数据中心市场占据重要地位,其低功耗、高能效和可定制化优势使其在AI基础设施中备受青睐。Arm架构已占头部超大规模云厂商CPU计算市场约50%的份额,FY26Q4数据中心版税收入同比增长超过100%,Neoverse平台累计核心出货量超过15亿颗。随着AI算力需求持续增长,Arm架构的市场地位有望进一步加强。
研报是否存在需要关注的风险提示?
研报指出,虽然Arm在AI算力基础设施升级中具备显著优势,但未来发展仍面临技术迭代、市场竞争和客户需求变化等潜在风险。Arm需持续保持技术领先性,应对来自其他架构的竞争压力。同时,客户对AI算力需求的波动也可能影响公司业绩表现。此外,全球数据中心用电量的大幅增长也带来一定的环保和成本压力,需持续关注。