猜你想问
超长端债券近期表现如何?
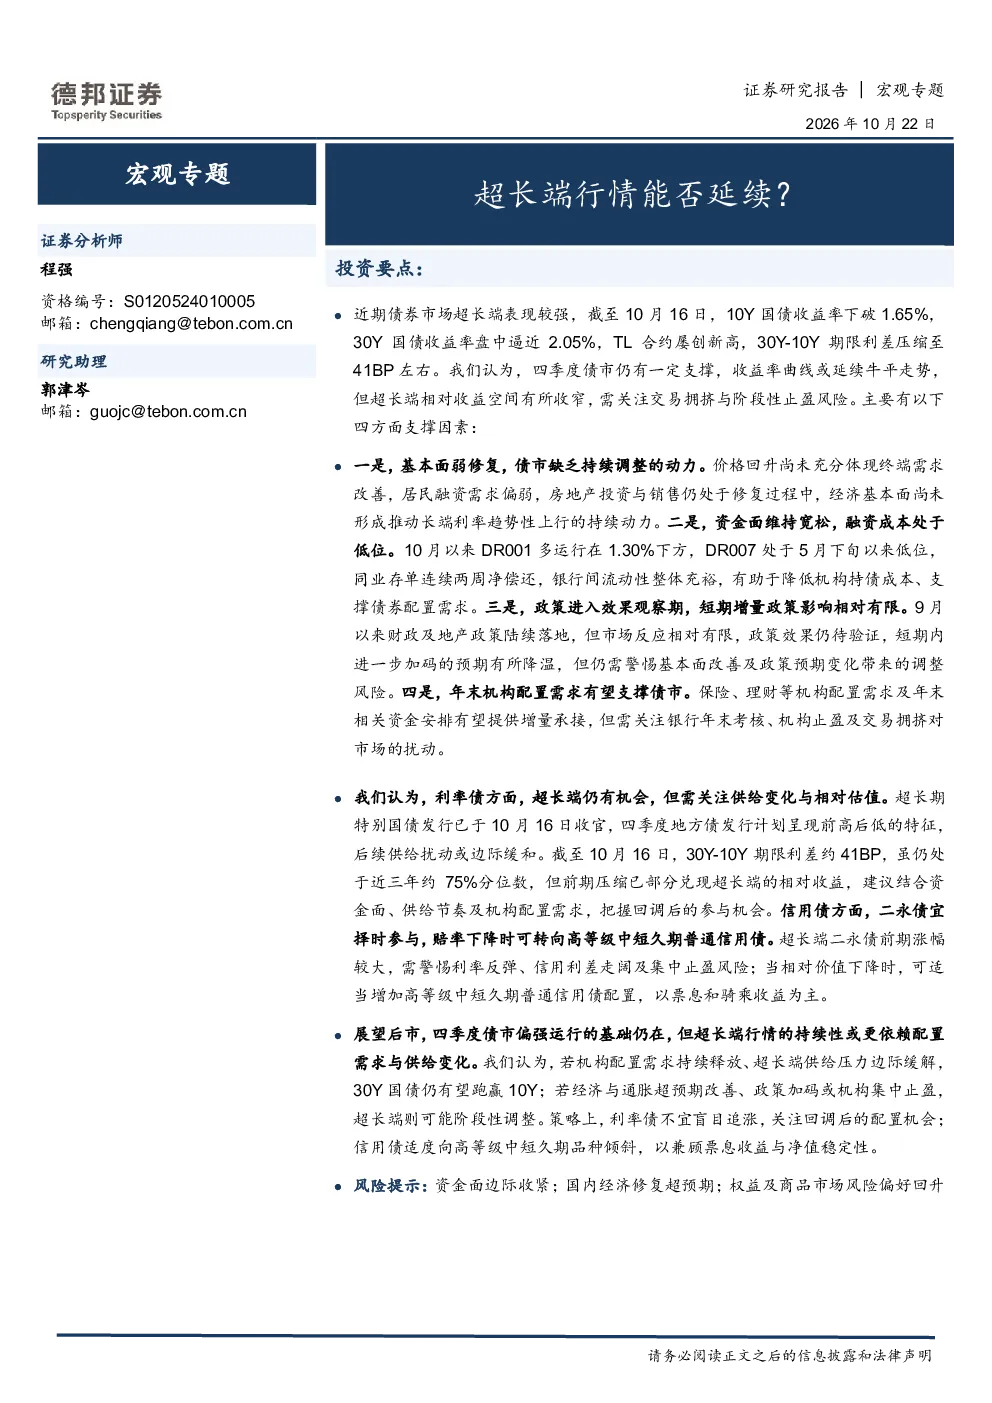
超长端债券近期表现强劲,10年期国债收益率下破1.65%,30年期国债收益率逼近2.05%,期限利差压缩至41BP。这主要得益于经济弱修复、需求改善不明显、居民融资需求偏弱、房地产投资与销售仍修复中基本面因素,以及资金利率处于低位、DR001、DR007均处于历史低位、银行间流动性充裕的资金面因素。政策方面,短期增量政策有限,政策效果待观察,市场预期降温。配置需求方面,年末机构配置需求或支撑债市,但需关注交易拥挤与止盈风险。
债市未来发展趋势是什么?
债市未来发展趋势预计仍有支撑,收益率曲线或延续牛平走势,超长端或仍是主要交易方向。支撑因素包括经济弱修复、资金利率低位、年末机构配置需求等。但需关注超长端30Y-10Y期限利差虽压缩但仍处高位,相对收益空间收窄,以及交易拥挤与止盈风险。信用债方面,二永债宜择时参与,赔率下降时可转向高等级中短久期普通信用债。
报告重点分析了哪些方向?
报告重点分析了超长端债券的行情延续性、利率债的供给变化与相对估值、信用债的二永债参与时机与高等级中短久期普通信用债的配置方向。具体包括超长端债券的近期表现与空间、四季度债市支撑与走势、利率债回调后的参与机会、信用债风险与配置建议等。报告还展望了基准、乐观和风险情景下的债市表现,并提出了相应的策略建议。
当前债市市场现状如何判断?
当前债市市场现状表现为超长端债券表现强劲,期限利差压缩但仍在高位,资金面充裕,政策效果待观察,市场预期降温。经济基本面弱修复,需求改善不明显,居民融资需求偏弱,房地产投资与销售仍修复中。年末机构配置需求或支撑债市,但需关注交易拥挤与止盈风险。信用债方面,二永债前期涨幅较大,需警惕利率反弹、信用利差走阔及集中止盈风险。
研报提示了哪些风险?
研报提示了资金面边际收紧、国内经济修复超预期、权益及商品市场风险偏好回升等风险。具体包括超长端行情延续但相对收益空间收窄,不宜单纯追逐前期涨幅;政策预期升温、通胀回升或机构集中止盈可能引发超长端阶段性调整;二永债前期涨幅较大,需警惕利率反弹、信用利差走阔及集中止盈风险。建议结合资金面、供给节奏及机构配置需求把握回调后的参与机会,并适度向高等级中短久期品种倾斜以兼顾票息收益与净值稳定性。