猜你想问
这份研报的核心内容是什么?
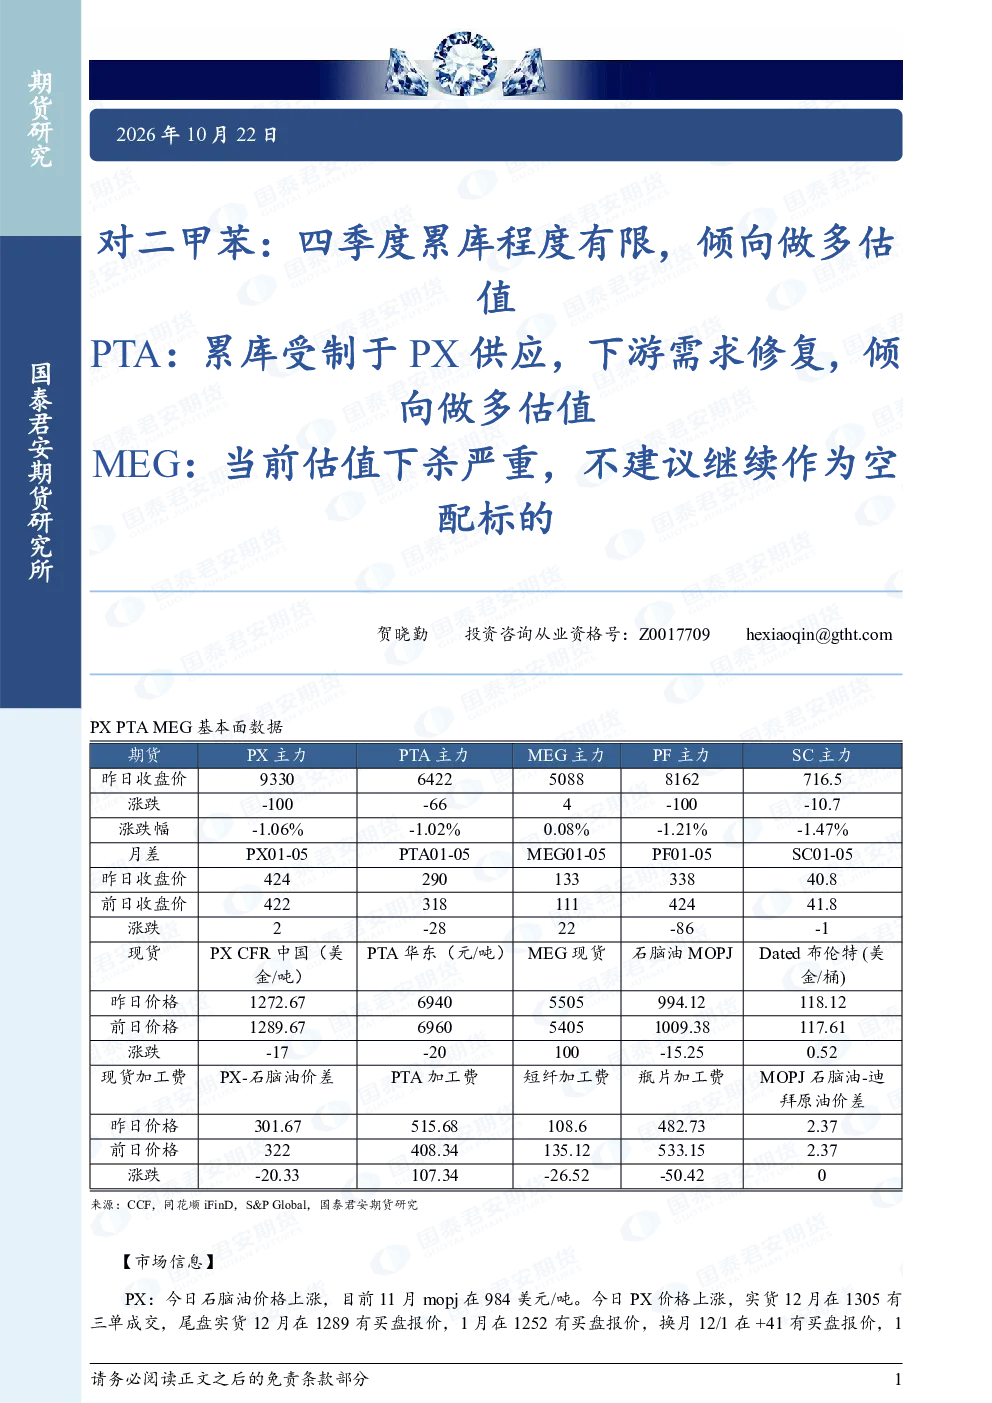
本报告主要分析对二甲苯(PX)、PTA和MEG的市场动态。核心观点包括:PX成本端支撑强,中期单边高位震荡,月差偏强,建议做多PX估值;PTA库存拐点已至,累库受PX供应限制,估值中性,倾向做多PX估值;MEG煤制供应和进口恢复缓解现货紧张,但累库冲击较大,估值下挫,不建议继续空配MEG。报告建议采取“多PX空MEG”策略。
对二甲苯(PX)行业发展趋势如何?
对二甲苯(PX)行业呈现成本端支撑强、中期单边高位震荡的特点。9月供应量361万吨,10月因装置检修供应下降,预计去库。12月实货成交价1289美元/吨,1月1252美元/吨,纸货11月在1255/1260美元。月差偏强,建议做多PX估值,同时建议“多PX空MEG”策略。
报告重点分析了哪些方向?
报告重点分析了PX、PTA和MEG的估值和库存情况。PX方面,强调成本端支撑和中期高位震荡,建议做多估值;PTA方面,指出库存拐点已至但累库受限制,估值中性;MEG方面,指出煤制供应和进口恢复缓解现货紧张,但累库冲击较大,空配逻辑失效。报告建议采取“多PX空MEG”策略。
当前市场现状如何判断?
当前市场现状表现为PX成本端支撑强,供应下降预期下库存去库,估值有支撑;PTA库存拐点已至,但累库程度受PX供应限制,估值中性;MEG煤制供应和进口恢复缓解现货紧张,但累库8万吨冲击较大,估值下挫。整体趋势强度中性,建议关注PX和PTA的估值修复机会。
研报提示哪些风险?
本报告提示的主要风险包括PX供应端不确定性可能影响估值波动;PTA累库程度超预期可能导致估值承压;MEG累库冲击较大可能使空配逻辑失效。此外,聚酯行业产销数据分化,江浙涤丝产销3-4成,直纺涤短平均59%,高低分化,需关注下游需求变化对PX和PTA的传导影响。
你可能感兴趣
对二甲苯:下方有支撑,多PX空PTA PTA:短期底部有支撑 MEG:预期内季节性累库,震荡偏弱
国泰君安期货2025-02-06
对二甲苯:伊朗局势紧张,油价反弹支撑PX估值 PTA:做缩加工费 MEG:下方空间有限
国泰君安期货2026-01-22
对二甲苯:伊朗局势紧张,油价反弹支撑 PX 估值,PTA:做缩加工费,MEG:下方空间有限
基础化工国泰君安证券2026-01-22
对二甲苯:5-9正套,短期震荡市 PTA:短期震荡市,多PX空PTA MEG:供应高位,上方空间有限
国泰君安期货2024-12-23
对二甲苯:短期震荡市 PTA:短期震荡市,多PX空PTA MEG:供应高位,上方空间有限
国泰君安期货2024-12-20
对二甲苯:单边下方空间有限,关注正套 PTA:关注多PX/MOPJ 空 PTA MEG:供应边际回升,单边震荡市
国泰君安证券2026-07-01
对二甲苯:单边高位震荡市,PTA:多PX空PTA,MEG:低位反弹,估值下方空间有限
基础化工国泰君安证券2026-01-13