猜你想问
福耀玻璃最新业绩表现如何?
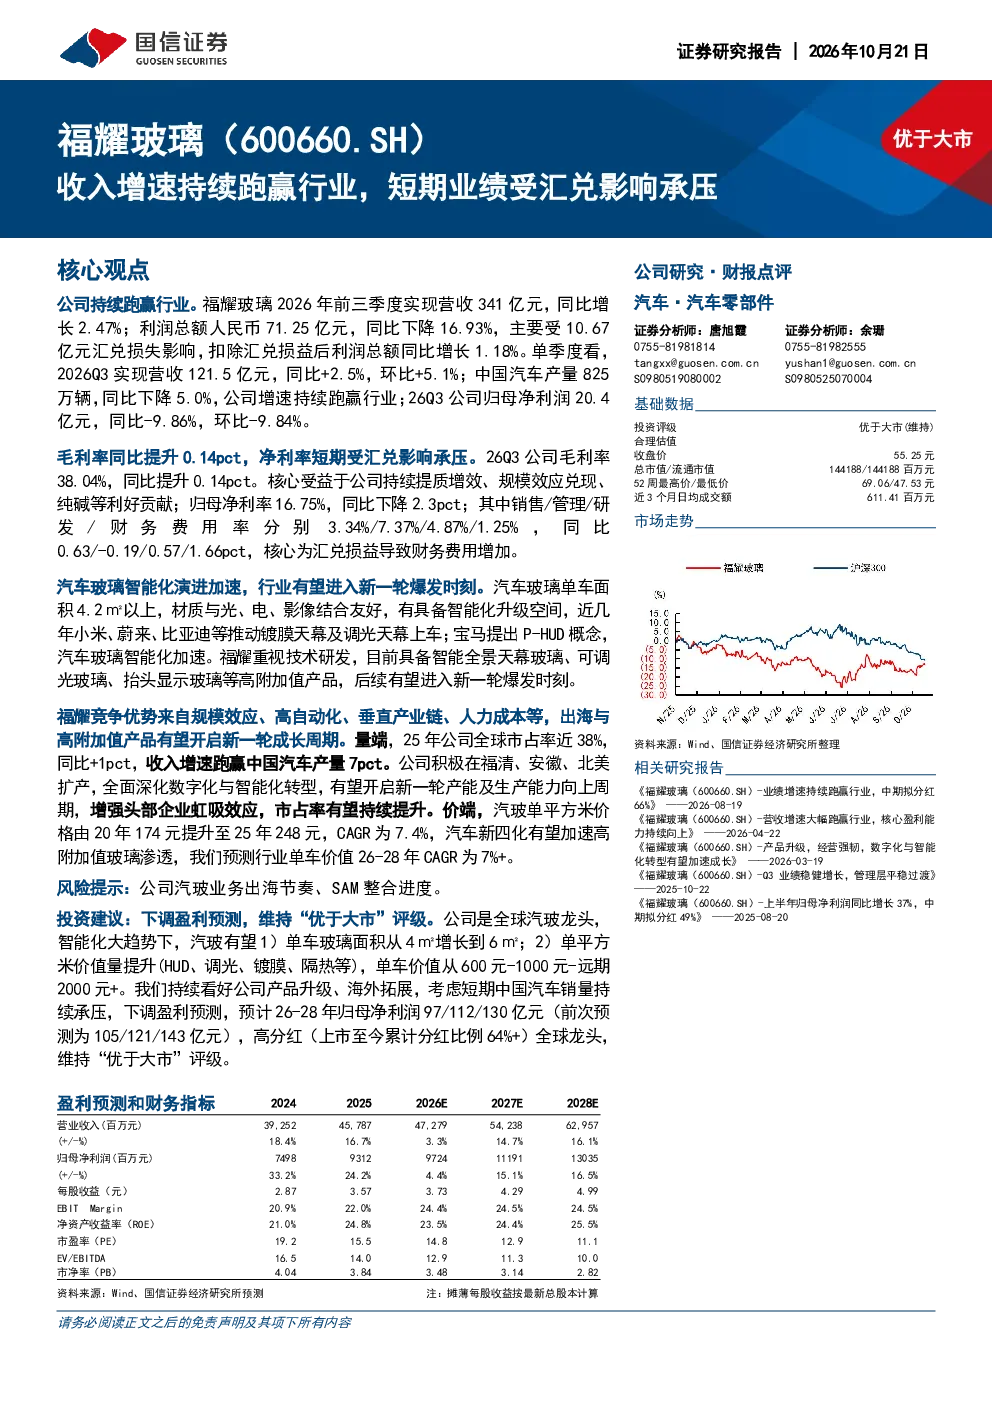
福耀玻璃2026年前三季度营收341亿元,同比增长2.47%,利润总额71.25亿元,同比下降16.93%,主要受汇兑损失影响,扣除后同比增长1.18%。单季度看,2026Q3营收121.5亿元,同比增长2.5%,环比增长5.1%,增速持续跑赢中国汽车产量(同比下降5.0%);归母净利润20.4亿元,同比下降9.86%,环比下降9.84%。毛利率同比提升0.14pct至38.04%,净利率受汇兑影响同比下降2.3pct至16.75%
汽车玻璃行业发展趋势如何?
汽车玻璃智能化演进加速,单车面积有望从4㎡增长到6㎡,单车价值从600元-1000元-远期2000元+。汽车新四化加速高附加值玻璃渗透,预测行业单车价值2026-2028年CAGR为7%+。福耀玻璃在国内市场占有率超过70%,全球市占率超过36%,研发投入每年营收的4%以上,2025年达19.13亿元,高附加值产品销售占比同比上升5pct。
福耀玻璃的核心竞争优势是什么?
福耀玻璃拥有规模效应、高自动化、垂直产业链、人力成本等优势。公司在福清、安徽、北美积极扩产,深化数字化与智能化转型。拥有智能全景天幕玻璃、可调光玻璃、抬头显示玻璃等高附加值产品。研发投入每年营收的4%以上,2025年达19.13亿元,全球市占率近38%,国内市场占有率超过70%
当前汽车玻璃市场现状如何?
2025年公司汽车玻璃销量169.18百万平方米,全球市占率近38%,同比+1pct。国内市场占有率超过70%,全球市占率超过36%。汽车玻璃智能化演进加速,单车面积有望从4㎡增长到6㎡,单车价值从600元-1000元-远期2000元+。汽车新四化加速高附加值玻璃渗透,预测行业单车价值2026-2028年CAGR为7%+。
福耀玻璃面临哪些风险?
公司汽玻业务出海节奏、SAM整合进度是主要风险。短期业绩受汇兑损失影响较大,2026年前三季度利润总额71.25亿元,同比下降16.93%,扣除后同比增长1.18%。报告下调盈利预测,维持“优于大市”评级,预计2026-2028年归母净利润97/112/130亿元。公司上市至今累计分红比例64%+,全球龙头,看好产品升级、海外拓展