猜你想问
这份交通运输行业报告主要分析了哪些内容?
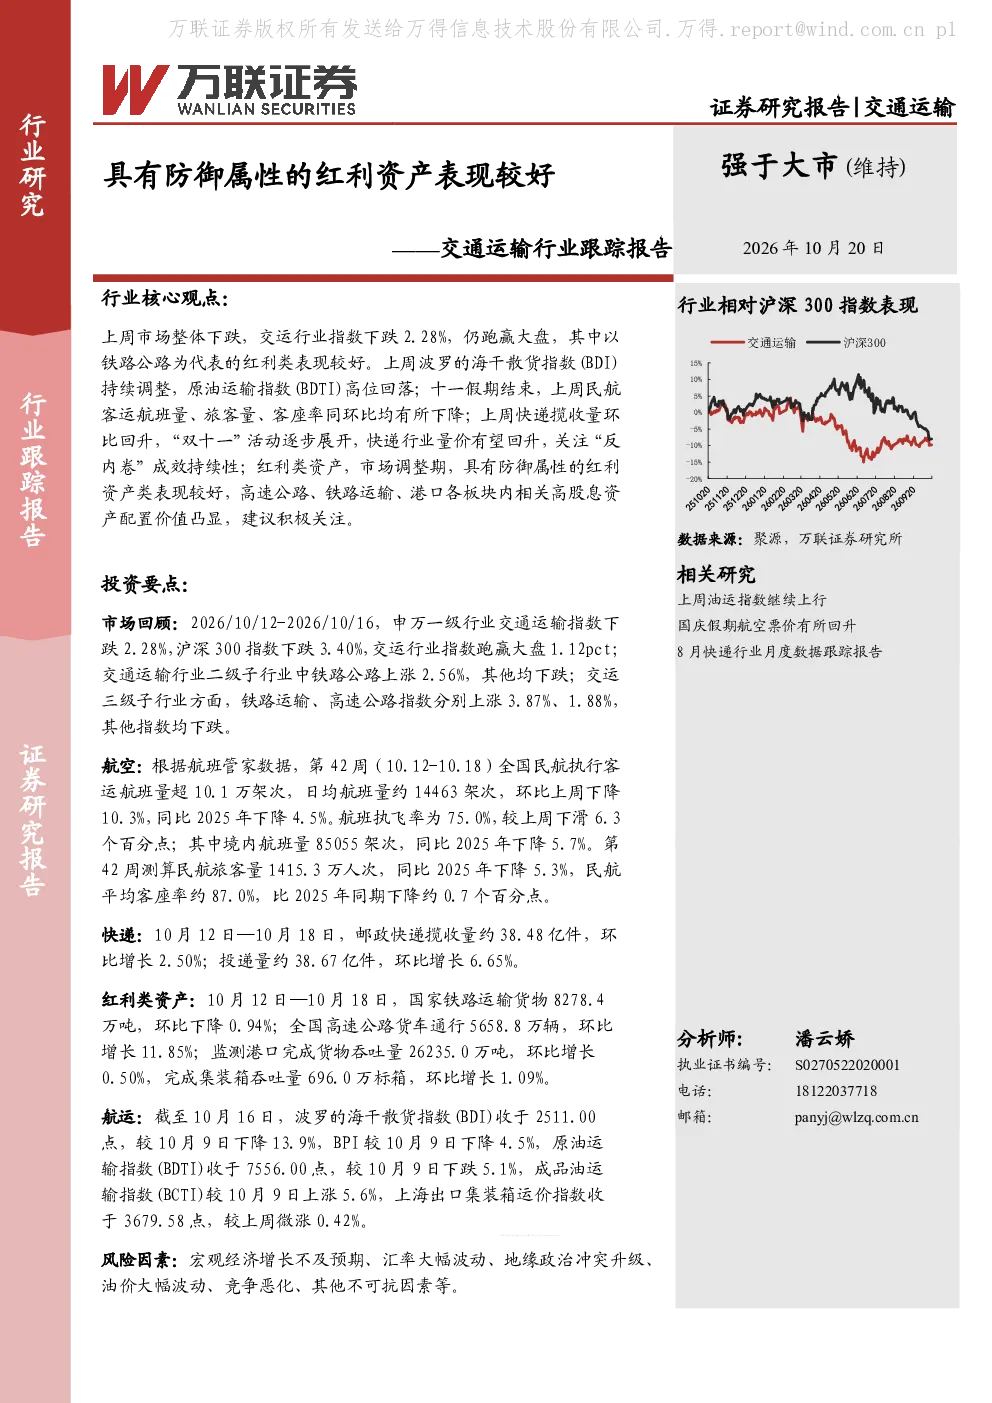
本报告重点分析了交通运输行业的市场回顾、各板块周度跟踪、投资建议及风险提示。报告显示,交通运输指数上周下跌2.28%但仍跑赢沪深300指数,铁路公路板块表现突出,其中铁路运输和高速公路指数分别上涨3.87%和1.88%。红利类资产如高速公路、铁路运输板块的高股息资产吸引力增强,港口板块外需增长稳健。报告还跟踪了航空机场、快递物流、航运行业的最新动态,并对各板块提出了投资建议和风险提示。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现多元化特点。航空机场行业短期面临业绩压力,但中长期需求端持续修复,供求格局有望改善。快递物流行业在实物商品网上购物零售额平稳增长的背景下,业绩拐点已确立。红利类资产方面,高速公路、铁路运输板块的高股息资产吸引力持续增强,港口板块受益于外需增长。航运行业受BDI指数下跌影响,但上海出口集装箱运价指数微涨,显示部分领域仍有韧性。各板块需关注市场需求变化、竞争格局演变等因素。
报告中重点关注了哪些板块或方向?
报告重点关注了具有防御属性的红利资产,特别是铁路运输和高速公路板块。铁路运输货物量环比下降,但高速公路货车通行量环比增长11.85%,显示后者韧性较强。港口板块方面,招商港口9月集装箱业务量同比+8.6%,秦港股份1-9月吞吐量同比+4.81%,中原高速9月通行费收入423.55亿元,均表现稳健。此外,报告也分析了航空机场、快递物流行业的最新动态,并提示了各板块的投资机会。
当前交通运输行业的市场现状如何?
当前交通运输行业市场现状复杂多元。申万一级行业交通运输指数上周下跌2.28%,但铁路公路板块表现突出,二级子行业上涨2.56%,三级子行业铁路运输和高速公路指数分别上涨3.87%和1.88%。个股方面,A股涨幅前三为东方嘉盛、上海雅仕、中信海直;跌幅前三为海通发展、招商南油、招商轮船。快递物流行业10月12日-18日揽收量环比增长2.50%,投递量环比增长6.65%。航运行业BDI指数下跌,但上海出口集装箱运价指数微涨。整体来看,行业呈现结构性分化。
报告中提示了哪些主要风险因素?
报告中提示了交通运输行业面临的主要风险因素包括:宏观经济增长不及预期可能影响行业整体需求;汇率大幅波动可能影响企业盈利;地缘政治冲突升级可能带来不确定性;油价大幅波动可能增加运营成本;竞争恶化可能压缩企业利润空间。此外,航空机场行业短期业绩承压,需关注供需关系变化;快递物流行业需警惕市场竞争加剧;航运行业需关注国际航运市场波动。投资者需密切关注这些风险因素对行业的影响。