猜你想问
这份报告的核心内容是什么?
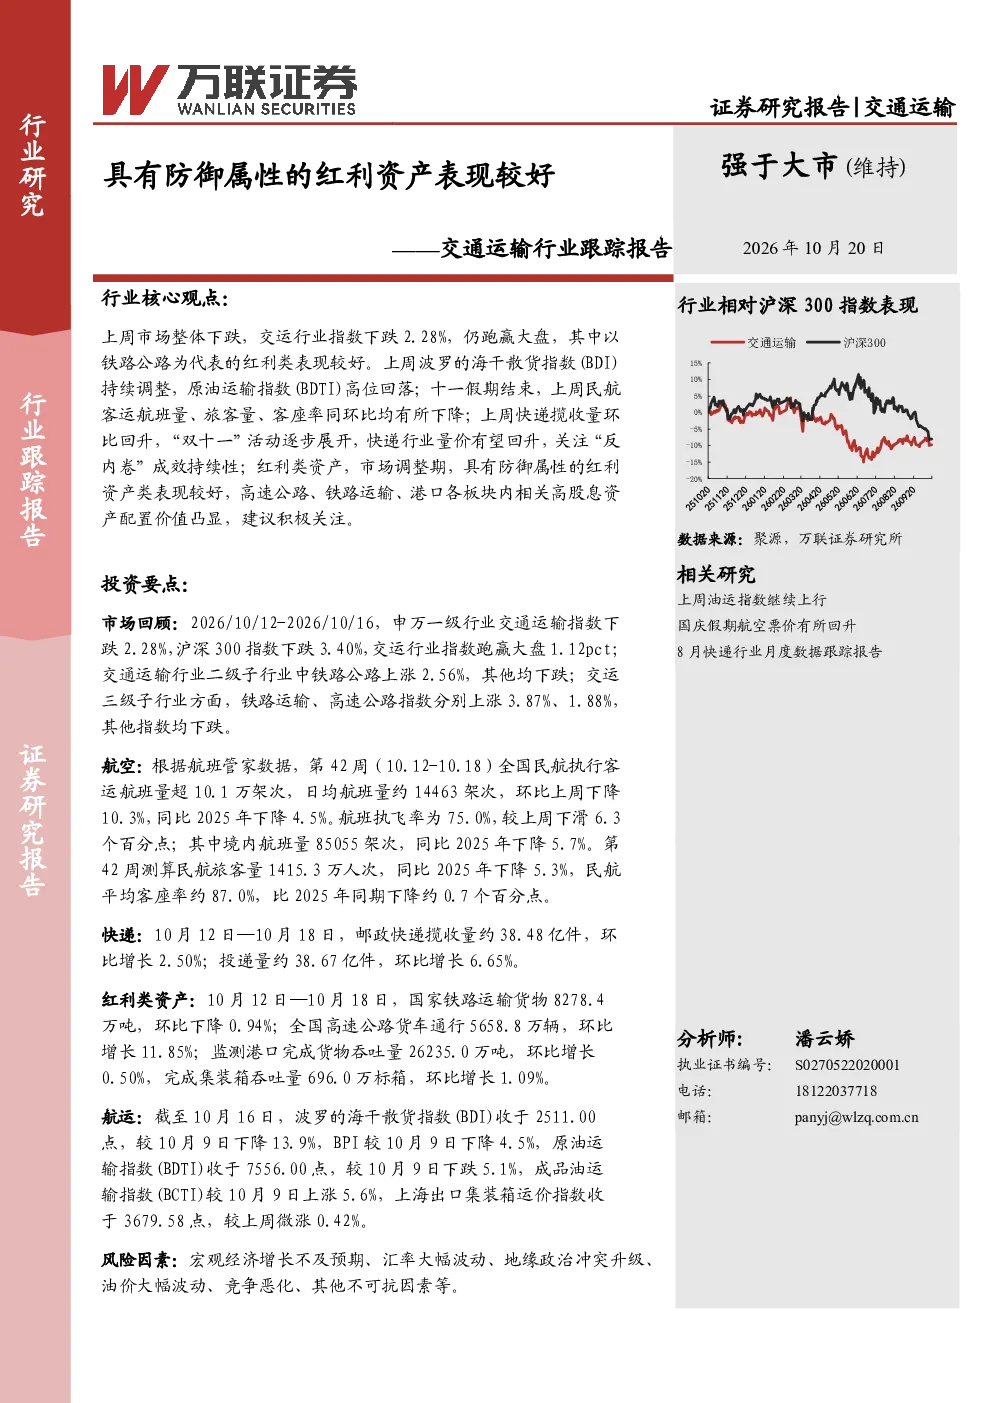
报告指出上周交运行业指数跑赢大盘,铁路公路板块表现突出。红利类资产在市场调整期具有防御属性,高速公路、铁路运输、港口板块内的高股息资产配置价值凸显。航空客运需求下降但客座率高,快递行业量价有望回升,航运指数普遍下跌。
交通运输行业未来发展趋势如何?
报告建议关注航空业底部布局机会,关注需求端修复和供给端改善趋势。快递行业业绩拐点确立和行业价格回升值得关注。高速公路、铁路运输板块内高股息资产,以及港口板块内核心个股高分红优势也值得积极关注。
报告中重点分析了哪些方向?
报告重点分析了铁路公路板块的高股息资产配置价值,以及高速公路、铁路运输板块内核心个股的高分红优势。同时关注航空客运需求变化和客座率情况,以及快递行业的量价回升趋势。
当前交通运输行业市场现状如何?
上周交运行业指数下跌2.28%但跑赢沪深300指数1.12pct,铁路公路板块上涨2.56%,其中铁路运输、高速公路指数分别上涨3.87%、1.88%。航空客运航班量和旅客量环比下降,客座率约87.0%。快递行业揽收量和投递量环比增长。航运指数普遍下跌,BDI指数下降13.9%。
这份报告有哪些风险提示?
报告提示需关注航空业需求端修复和供给端改善趋势的不确定性,快递行业“反内卷”成效持续性有待观察。航运指数普遍下跌可能影响相关企业经营业绩。此外,宏观经济波动可能对交通运输行业整体表现产生影响。
你可能感兴趣
风口研报洞察:红利资产近期超额收益显著,环保细分行业具备现金流改善叠加高股息属性,防御与弹性兼备
公用事业财通证券&华鑫证券&申万宏源2026-10-19
红利资产近期超额收益显著,环保细分行业具备现金流改善叠加高股息属性,防御与弹性兼备,科技筹码出清情况
公用事业长江证券&广发证券2026-10-19
交通运输行业跟踪报告:公路、港口,交运红利资产谁领涨?
交通运输华创证券2024-06-23
海外大消费板块:月度策略:防御属性必需消费表现较好,关注强定价权与消费复苏
富途证券国际(香港)2022-03-04
红利类ETF指数跟踪周报(2026.06.05):海内外风险因素聚集,关注更具防御属性指数
华宝证券2026-06-09
电力及公用事业行业重大事项点评:关注兼具科技属性的防御资产
公用事业华创证券2026-07-21
交通运输行业公路、铁路、港口、快递上市公司Q3经营表现总结:红利资产配置推荐高速,“反内卷”背景下关注快递
交通运输中泰证券2025-11-16
交通运输行业年报回顾:油汇双杀冲击航空业绩,快递增速高位维持,基础设施板块防御属性显著
交通运输长城证券2019-05-21
交通运输行业周报:聚焦:红利资产的静态与动态视角
交通运输华创证券2024-02-04
红利资产上行继续看好港口公路近期市场调整红利资产表现较好继续看好港口公
未知机构2026-03-20