猜你想问
杰瑞股份2026年前三季度业绩表现如何?
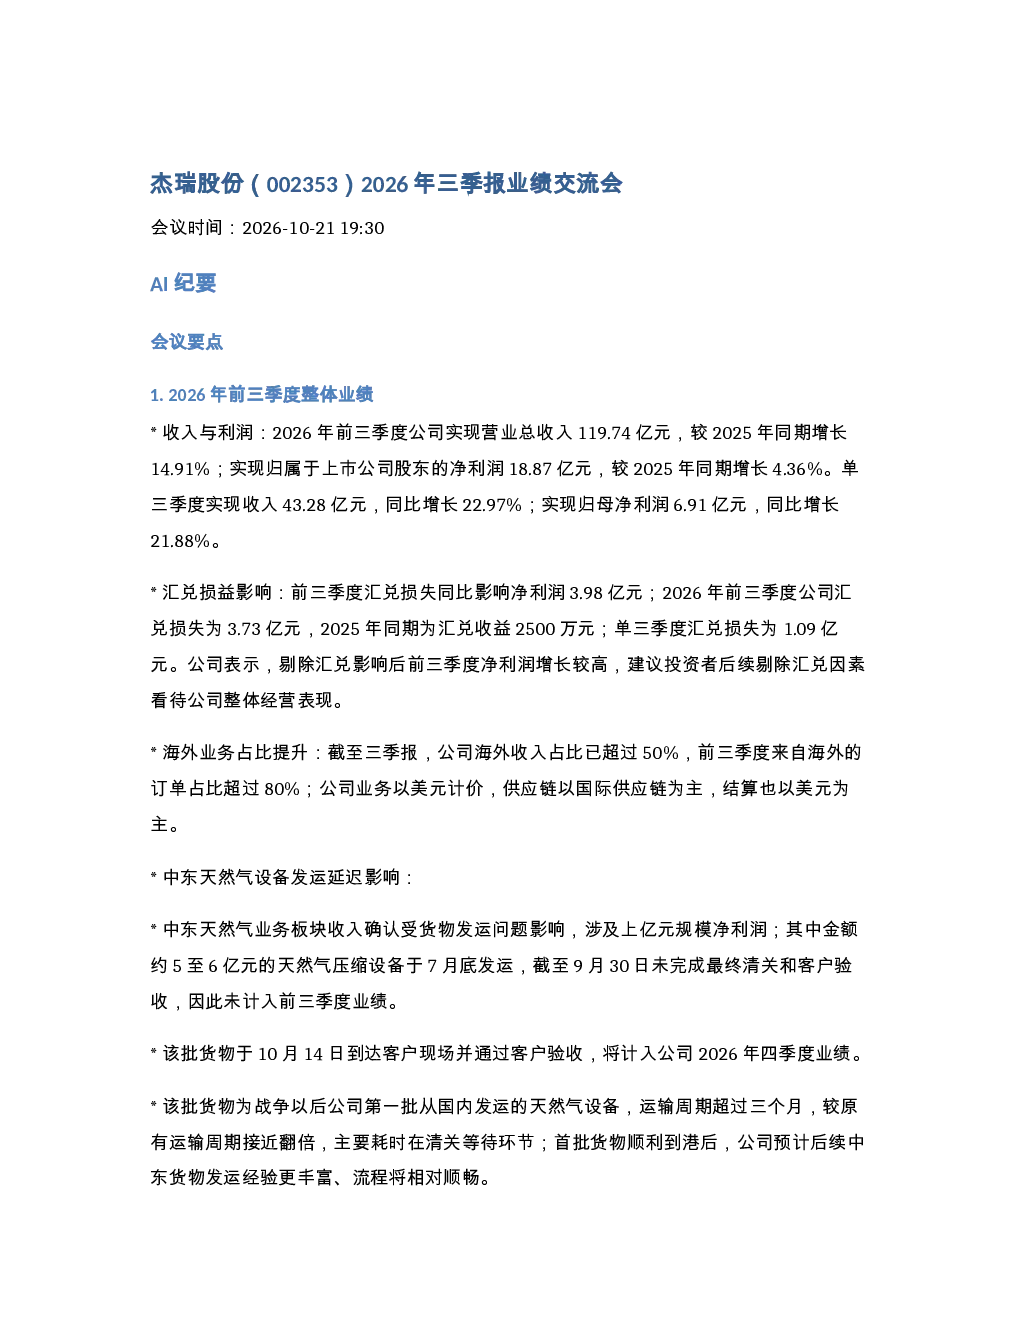
2026年前三季度,杰瑞股份实现营业总收入119.74亿元,同比增长14.91%;归属于上市公司股东的净利润18.87亿元,同比增长4.36%。单三季度收入43.28亿元,同比增长22.97%;归母净利润6.91亿元,同比增长21.88%。海外业务占比已超50%,前三季度来自海外的订单占比超80%。但中东天然气设备发运延迟影响前三季度业绩,该批上亿元规模的天然气压缩设备于7月底发运,截至9月30日未完成清关和验收。单三季度毛利率同比提升3.26个百分点,体现产品竞争力和内部管理能力提升。
杰瑞股份现金流状况及原因是什么?
杰瑞股份前三季度实现经营性现金净流量24.12亿元,较上年同期增长32.82%,经营性现金流大幅改善。现金流出增加主要因大量储备燃气轮机机头等核心部件,相关支出明显高于2025年同期。公司认为此举将为未来持续获取订单提供保障。单三季度现金净流入31.6亿元,随着海外业务占比提升,现金流将持续改善,短期波动属正常资金调配。
数据中心、电力和燃气轮机行业发展趋势如何?
数据中心行业需求旺盛,已建成和在建数据中心电力规模约100多GW,市场预期到2030年至少需要100GW以上需求,而主要厂商到2030年总产能仍存在较大缺口。燃气轮机行业方面,美国市场供不应求,杰瑞股份感知到严重短缺状态,在手商机较多。全球天然气供需格局中,五大产气国受地缘冲突影响产量受限,天然气作为清洁能源在传统能源向新能源转换过程中具备不可替代作用,AIDC带来的电力需求将进一步拉动天然气需求。
杰瑞股份报告重点分析了哪些方向?
杰瑞股份报告重点分析了公司2026年前三季度业绩表现,特别是海外业务占比提升带来的积极影响。同时,报告详细解读了现金流状况,指出经营性现金流大幅改善得益于大量储备核心部件。此外,报告还深入探讨了订单情况与合同负债增长,FT8燃气轮机机头测试与交付进展,燃气轮机产能建设与交付规划,以及天然气业务展望与中东机会等关键信息。
杰瑞股份研报存在哪些风险提示?
杰瑞股份研报提示,中东天然气设备发运延迟影响前三季度业绩,该批上亿元规模的设备于7月底发运,截至9月30日未完成清关和验收。此外,汇兑损失同比影响净利润3.98亿元,公司建议投资者剔除汇兑因素看待整体经营表现。虽然公司对2027年天然气业务订单指引仍为200%以上增长,但需关注全球天然气供需格局变化可能带来的不确定性。