猜你想问
这份研报主要分析了哪些内容?
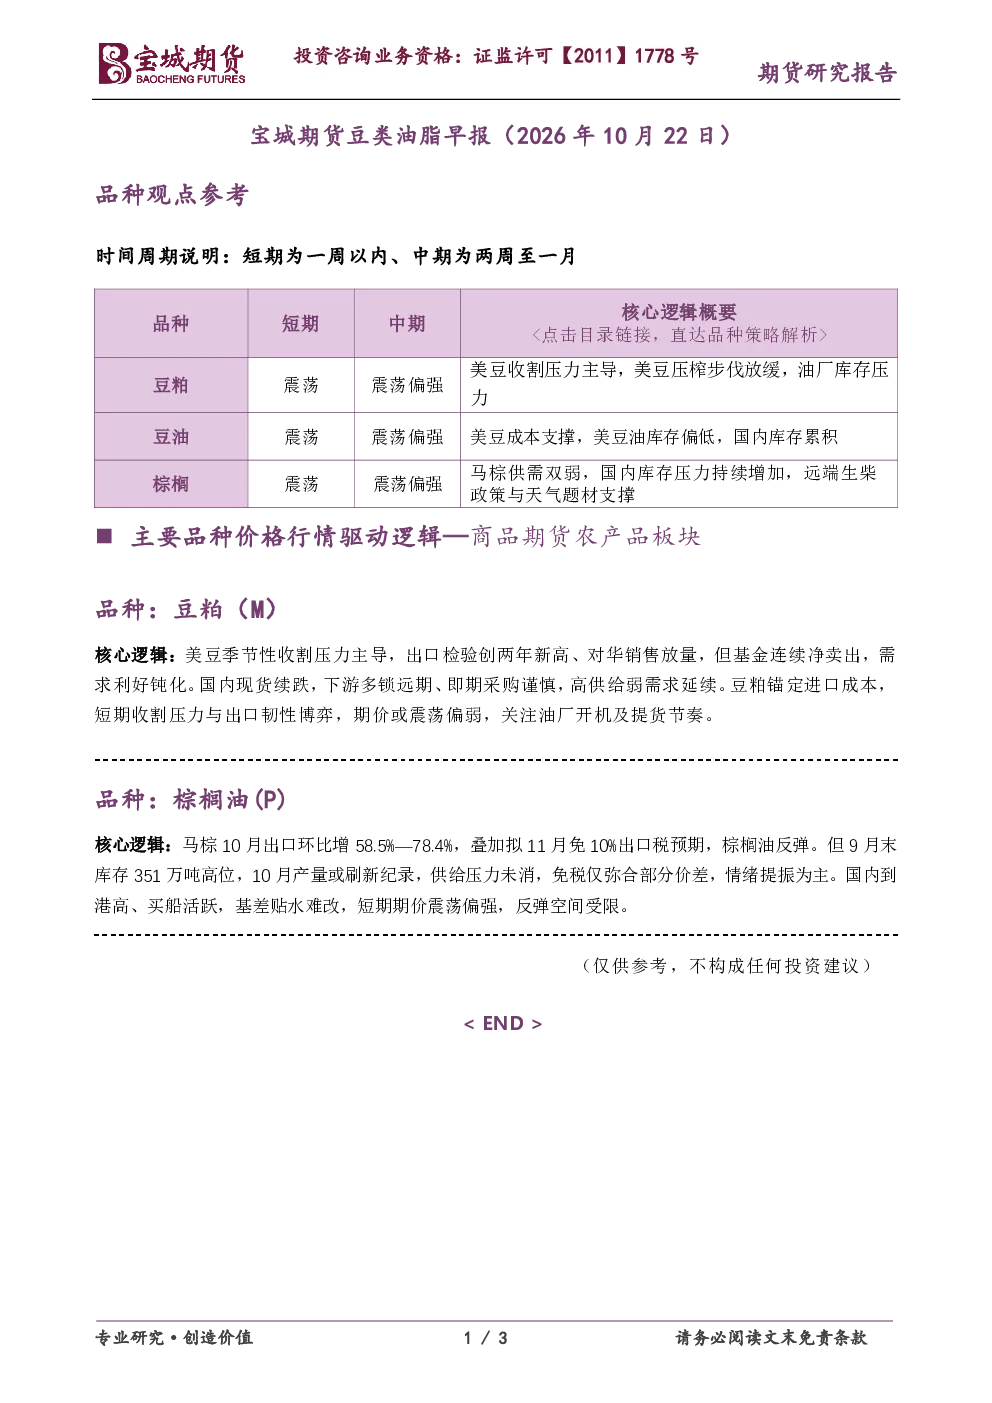
本研报重点分析了豆粕和棕榈油两个品种的核心逻辑、关键数据和研究结论。豆粕方面,美豆季节性收割压力与出口韧性博弈,国内现货续跌,下游采购谨慎,期价或震荡偏弱。棕榈油方面,马棕出口环比增58.5%—78.4%,叠加拟11月免10%出口税预期,但9月末库存高位,供给压力未消,短期期价震荡偏强,反弹空间受限。关注油厂开机及提货节奏。
豆粕和棕榈油的市场发展趋势如何?
豆粕市场受美豆收割压力和出口放量影响,短期供需矛盾突出,期价或震荡偏弱。棕榈油市场受益于马棕出口增长和免税预期,但库存高位且产量可能刷新纪录,供给压力持续存在,情绪提振为主,反弹空间有限。整体来看,豆粕和棕榈油市场短期波动较大,需关注油厂开工和提货情况。
研报对豆粕和棕榈油的重点分析方向是什么?
豆粕重点分析进口成本、收割压力和出口韧性,关注国内现货价格走势和下游采购行为。棕榈油重点分析马棕出口数据、库存水平和产量预期,评估免税政策影响,同时关注国内到港量、买船活动和基差变化。通过多维度分析,评估短期价格波动空间。
当前豆粕和棕榈油的市场现状如何?
豆粕市场呈现高供给弱需求的格局,国内现货价格续跌,下游采购谨慎,锁定远期和即期订单。棕榈油市场受出口增长和免税预期提振,但9月末库存达351万吨高位,10月产量或创新高,供给压力未缓解,基差贴水难改,短期价格震荡偏强。
豆类油脂市场存在哪些风险提示?
豆粕和棕榈油市场需关注美豆收割进度、出口数据变化、国内下游采购意愿和油厂开工情况。棕榈油需警惕马棕产量增长超预期、库存持续高企和免税政策落地不及预期等因素。此外,全球宏观经济波动、地缘政治风险也可能对油脂价格产生影响,需持续跟踪相关动态。