猜你想问
这份研报主要介绍了什么内容?
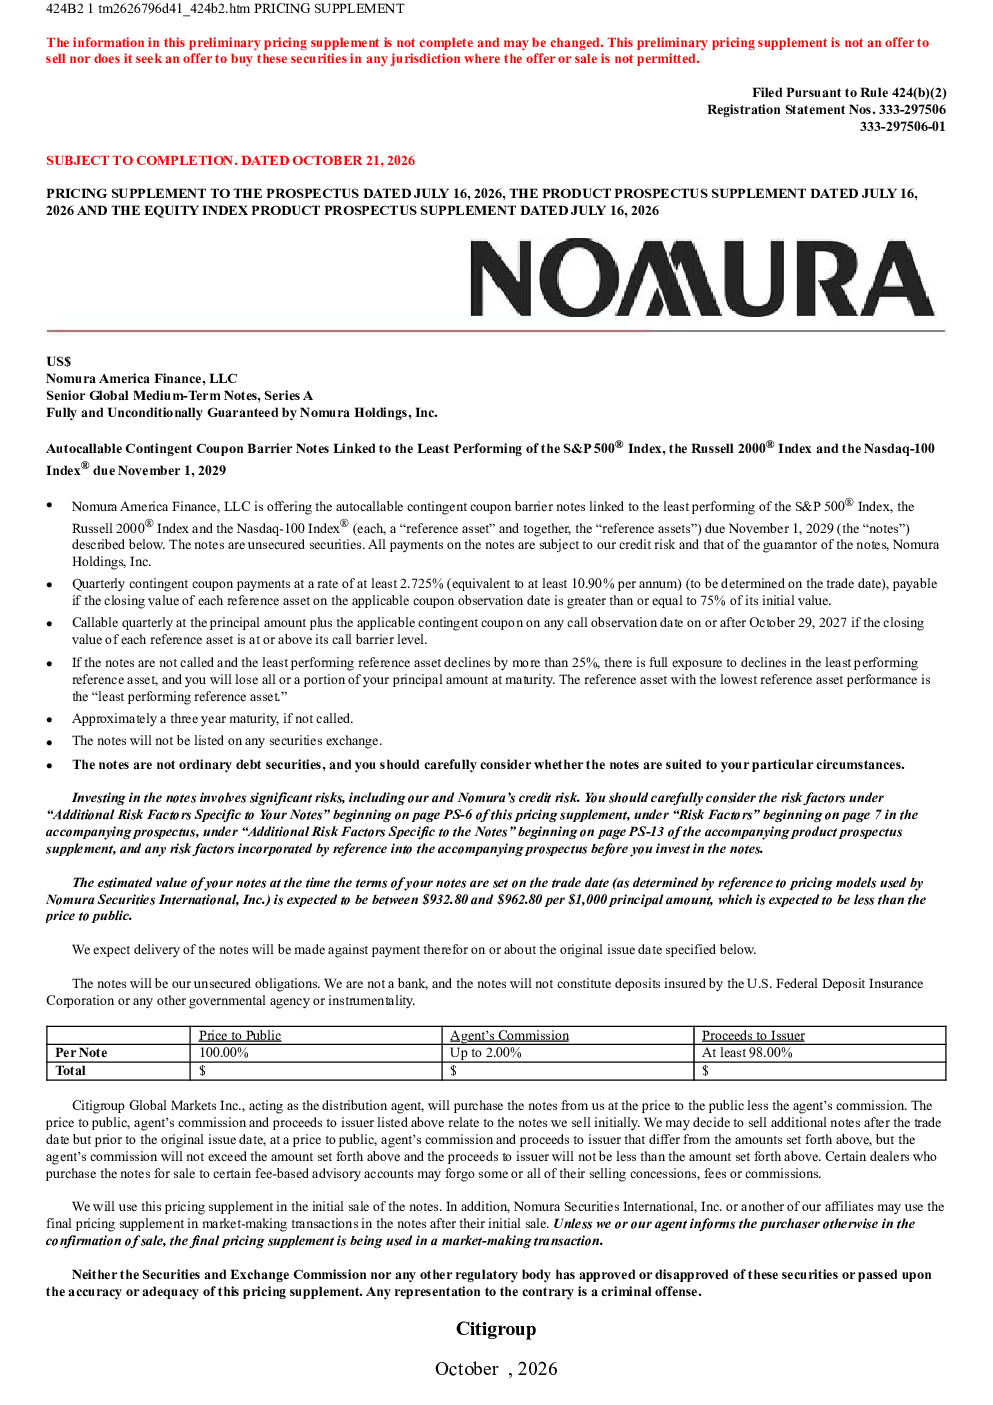
这份研报主要介绍了由Nomura America Finance, LLC发行的与标普500指数、罗素2000指数和纳斯达克100指数表现最差的指数挂钩的自调用有条件息票障碍票据,该票据到期日为2029年11月1日。票据为无担保证券,不保证本金返还,若未到期赎回且最终参考资产价值低于障碍价值,投资者将损失部分本金。票据支付基于参考资产在息票观察日的收盘价值,若价值低于有条件息票障碍则不会支付有条件息票。回报仅限于本金加上有条件息票(如有),无论参考资产价值如何。票据可能在到期日前被提前赎回,届时投资者可能无法以可比回报率再投资。由于与多个参考资产挂钩,投资者将暴露于每个参考资产价值波动的风险,与仅与一个参考资产挂钩的票据相比,面临更大的损失风险。
该票据的赛道或行业发展趋势如何?
该票据属于与表现最差的指数挂钩的自调用有条件息票障碍票据,属于结构性票据领域。从行业发展趋势看,此类票据通常与高波动性资产挂钩,反映了市场对风险管理和收益增强工具的需求。随着利率环境和市场波动性增加,投资者可能更倾向于此类结构性产品以对冲风险或追求特定收益。然而,由于其复杂性和高风险特征,投资者需谨慎评估自身风险承受能力。
研报的重点分析方向是什么?
研报的重点分析方向包括票据的结构特征、风险因素和估值。具体包括:票据的无担保性质和本金损失风险、有条件息票支付机制、提前赎回可能性、多参考资产挂钩的风险、与单一参考资产票据的对比、高息票利率与低障碍价值的风险关联、票据的信用风险、二级市场流动性风险等。此外,还分析了票据的估计价值区间及其与公开售价的差异。
当前市场对这类票据的判断如何?
当前市场对这类票据的判断需关注其估值和风险特征。研报指出,票据的估计价值预计低于原始发行价,反映了市场对其风险的定价。由于无担保性质和与多个参考资产挂钩,投资者面临较大本金损失风险。此外,二级市场流动性可能不足,交易时可能以大幅折价出售,导致重大损失。因此,市场普遍认为此类票据适合风险承受能力高且对市场有深入理解的投资者。
研报有哪些重要的风险提示?
研报提示了多项重大风险:首先,票据为无担保证券,不保证本金返还,若未到期赎回且参考资产价值低于障碍价值,投资者将损失部分本金。其次,票据支付与参考资产价值挂钩,若价值低于障碍值则无息票支付。再次,提前赎回可能导致无法再投资于可比回报率产品。此外,与多个参考资产挂钩增加了价值波动风险,且高息票利率或低障碍价值通常意味着更大的损失风险。最后,票据的信用风险、二级市场流动性风险和估值折价风险也需重点关注。