猜你想问
迈为股份的核心竞争优势是什么?
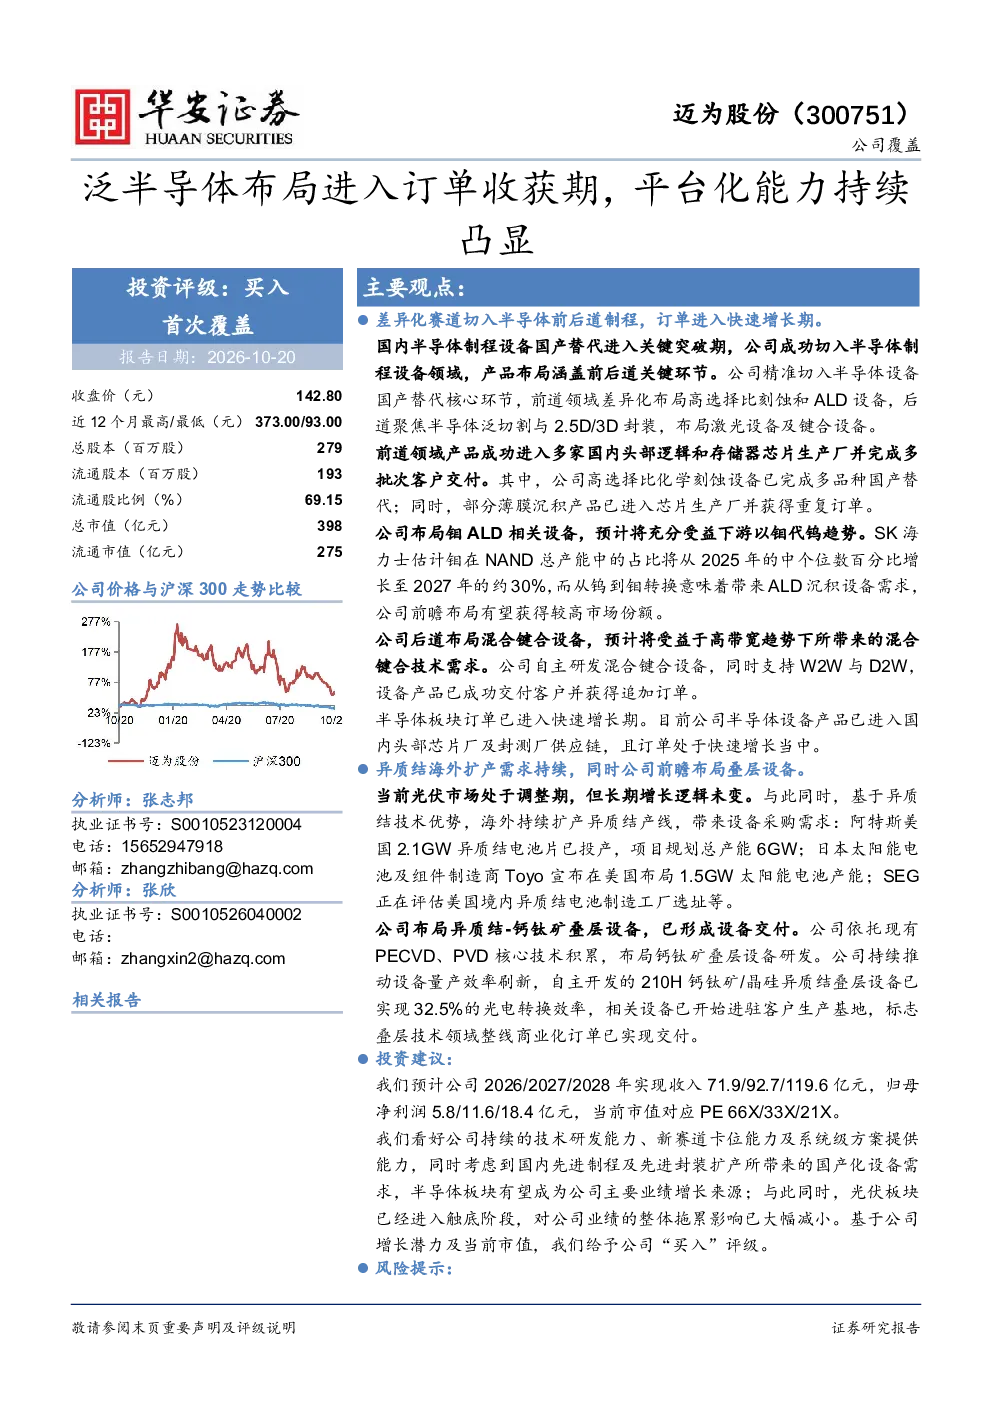
迈为股份的核心竞争优势在于成功切入半导体前后道制程设备领域,产品涵盖高选择比刻蚀和ALD设备(前道)、半导体泛切割与2.5D/3D封装设备(后道),精准切入国产替代核心环节。公司在HJT整线设备上具备领先优势,丝网印刷设备领域保持领先,产品已进入国内头部芯片厂及封测厂供应链,订单快速增长。此外,公司在新加坡、马来西亚、泰国、越南等国家销售产品,并前瞻布局异质结-钙钛矿叠层设备,自主开发的210H钙钛矿/晶硅异质结叠层设备实现32.5%的光电转换效率。
半导体设备行业的发展趋势如何?
半导体设备行业的发展趋势表现为国产替代加速和先进制程及封装扩产需求。随着国内芯片制造和封测产业的快速发展,对国产半导体设备的需求持续提升。迈为股份精准切入这一趋势,其高选择比刻蚀和ALD设备、半导体泛切割与2.5D/3D封装设备等产品已进入国内头部企业供应链,订单快速增长。同时,海外市场如阿特斯、Toyo、SEG等企业也在持续扩产异质结产线,带来设备采购需求,推动行业增长。
研报对迈为股份的重点分析方向是什么?
研报对迈为股份的重点分析方向包括其差异化赛道切入能力、订单增长情况、异质结技术优势、海外扩产需求以及前瞻布局叠层技术。报告详细分析了迈为股份在半导体制程、先进显示和光伏三大业务板块的布局,特别是在HJT整线设备、丝网印刷设备、激光设备、键合设备等领域的领先地位。此外,报告还关注了公司在新产品研发、市场拓展和财务预测等方面的表现,全面评估其发展潜力。
当前半导体设备市场的现状如何?
当前半导体设备市场正处于国产替代加速和行业景气度提升的阶段。随着国内芯片制造和封测产业的快速发展,对国产半导体设备的需求持续提升,推动相关企业订单快速增长。迈为股份等领先企业已进入国内头部企业供应链,并积极拓展海外市场。同时,先进制程和先进封装技术的需求也在持续增长,为半导体设备行业带来新的发展机遇。然而,市场竞争也在加剧,企业需要持续提升技术研发能力和产品竞争力。
研报提示的主要风险有哪些?
研报提示的主要风险包括新产品进展不及预期风险、竞争加剧风险和需求不及预期风险。新产品进展不及预期可能导致公司业绩增长不及预期;随着行业竞争加剧,公司可能面临市场份额被竞争对手抢占的风险;此外,如果市场需求不及预期,也可能对公司业绩造成负面影响。因此,投资者需要关注公司新产品的研发进展、市场竞争态势以及市场需求变化等因素。