猜你想问
这份大宗商品周报的核心内容是什么?
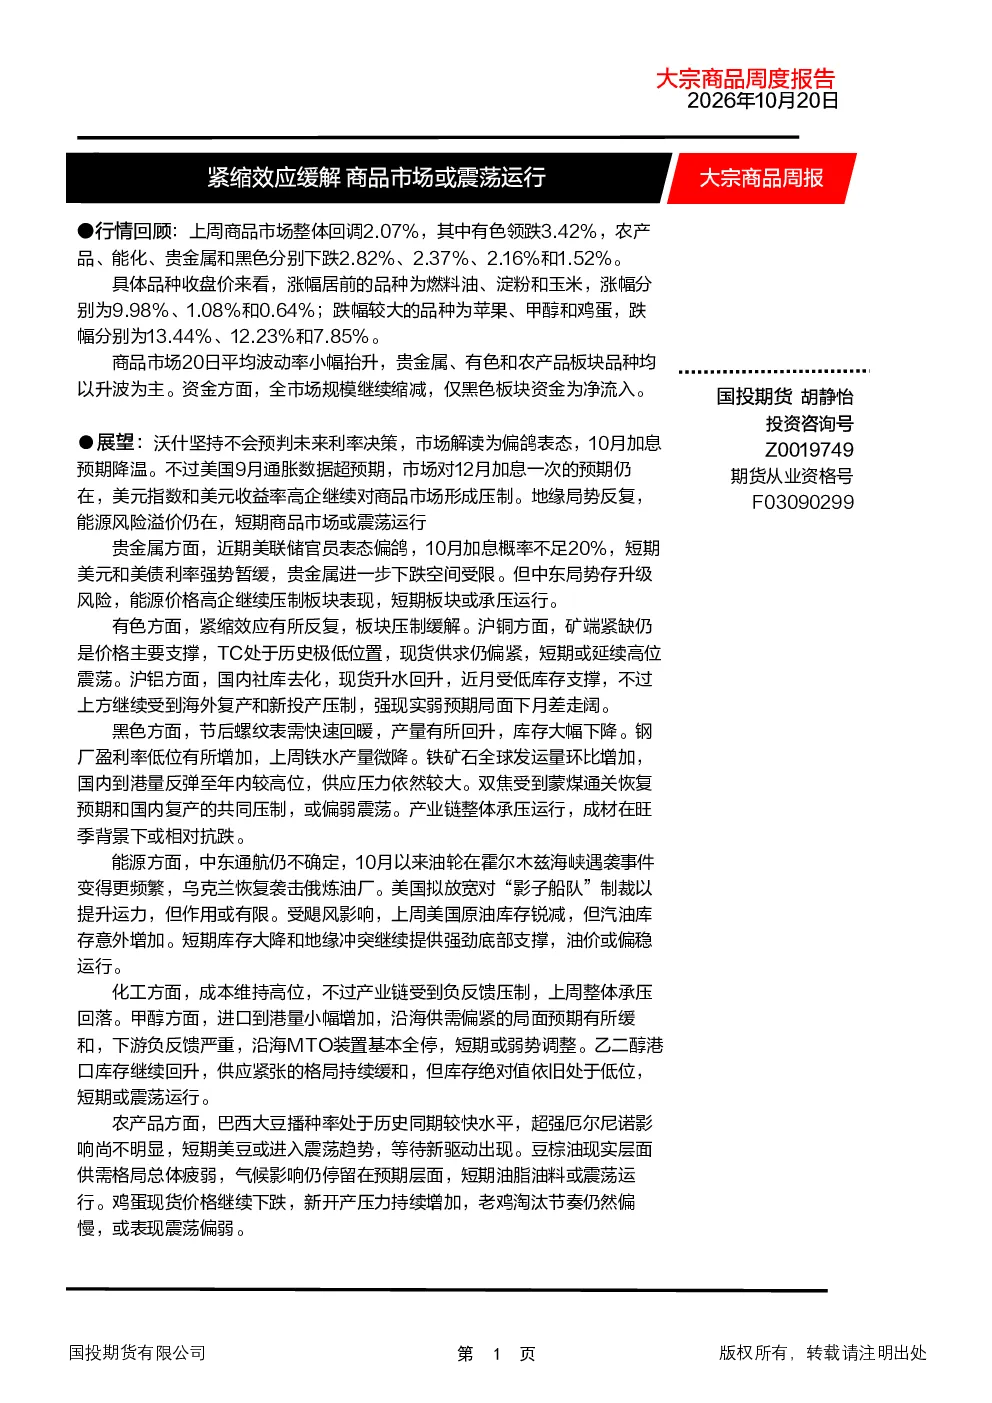
本报告回顾了上周商品市场整体回调2.07%的行情,其中有色金属领跌3.42%,农产品、能化、贵金属和黑色系分别下跌2.82%、2.37%、2.16%和1.52%。具体品种方面,燃料油、淀粉和玉米涨幅居前,分别为9.98%、1.08%和0.64%;苹果、甲醇和鸡蛋跌幅较大,分别为13.44%、12.23%和7.85%。报告分析了美联储鸽派表态和美债利率强势对贵金属板块的影响,以及沪铜、沪铝等品种的供需格局变化。此外,报告还探讨了黑色系、能源和化工板块的短期运行趋势,指出短期商品市场或震荡运行。
报告对商品赛道/行业的发展趋势有何分析?
报告指出,美联储官员表态偏鸽,10月加息概率不足20%,但9月通胀数据超预期,市场仍预期12月加息一次,美元指数和收益率高企继续压制商品市场。地缘局势反复,能源风险溢价仍在,短期商品市场或震荡运行。贵金属板块短期或承压运行,但中东局势存升级风险;有色板块中沪铜受矿端紧缺支撑,沪铝国内社库去化,但海外复产和新投产压制;黑色系中螺纹表需回暖,库存大幅下降,但铁矿石供应压力较大;能源板块中油价或偏稳运行,受地缘冲突和库存变化影响;化工板块中甲醇、乙二醇短期或震荡运行,受成本高位和供需变化影响。
报告重点分析了哪些方向?
报告重点分析了美联储政策对商品市场的影响,以及各板块品种的供需格局变化。具体包括:贵金属板块的美联储鸽派表态和美债利率强势影响,中东局势风险;有色板块的沪铜矿端紧缺和现货供求偏紧,沪铝国内社库去化和海外供给压力;黑色板块的螺纹表需回暖、库存下降和钢厂盈利率变化,铁矿石全球发运量增加和国内到港量反弹,双焦蒙煤通关恢复预期和国内复产压制;能源板块的中东通航不确定性、油轮遇袭事件、乌克兰袭击俄炼油厂,美国原油库存锐减和汽油库存意外增加;化工板块的成本高位和产业链负反馈压制,甲醇进口到港量增加和沿海供需变化,乙二醇港口库存回升和供应紧张格局缓和。
报告对当前市场现状有何判断?
报告判断,上周商品市场整体回调2.07%,波动率小幅抬升,资金方面全市场规模继续缩减,仅黑色板块资金为净流入。美联储政策不确定性、地缘局势反复和能源风险溢价仍是主要影响因素。贵金属板块短期或承压运行,有色板块短期或高位震荡,黑色板块中螺纹或相对抗跌,能源板块油价或偏稳运行,化工板块短期或弱势调整或震荡运行,农产品板块美豆或进入震荡趋势,豆棕油短期或震荡运行,鸡蛋或震荡偏弱。
报告提示了哪些相关风险?
报告提示的风险包括:美联储政策走向的不确定性,9月通胀数据超预期可能影响12月加息预期,美元指数和收益率高企持续压制商品市场;地缘局势反复,中东通航不确定性、油轮遇袭事件、乌克兰恢复袭击俄炼油厂可能影响能源板块;各板块品种的供需变化风险,如沪铜矿端紧缺、沪铝海外供给压力、黑色系铁矿石供应压力、化工板块成本高位和产业链负反馈、农产品板块美豆播种率和厄尔尼诺影响等。