猜你想问
这份研报的核心内容是什么?
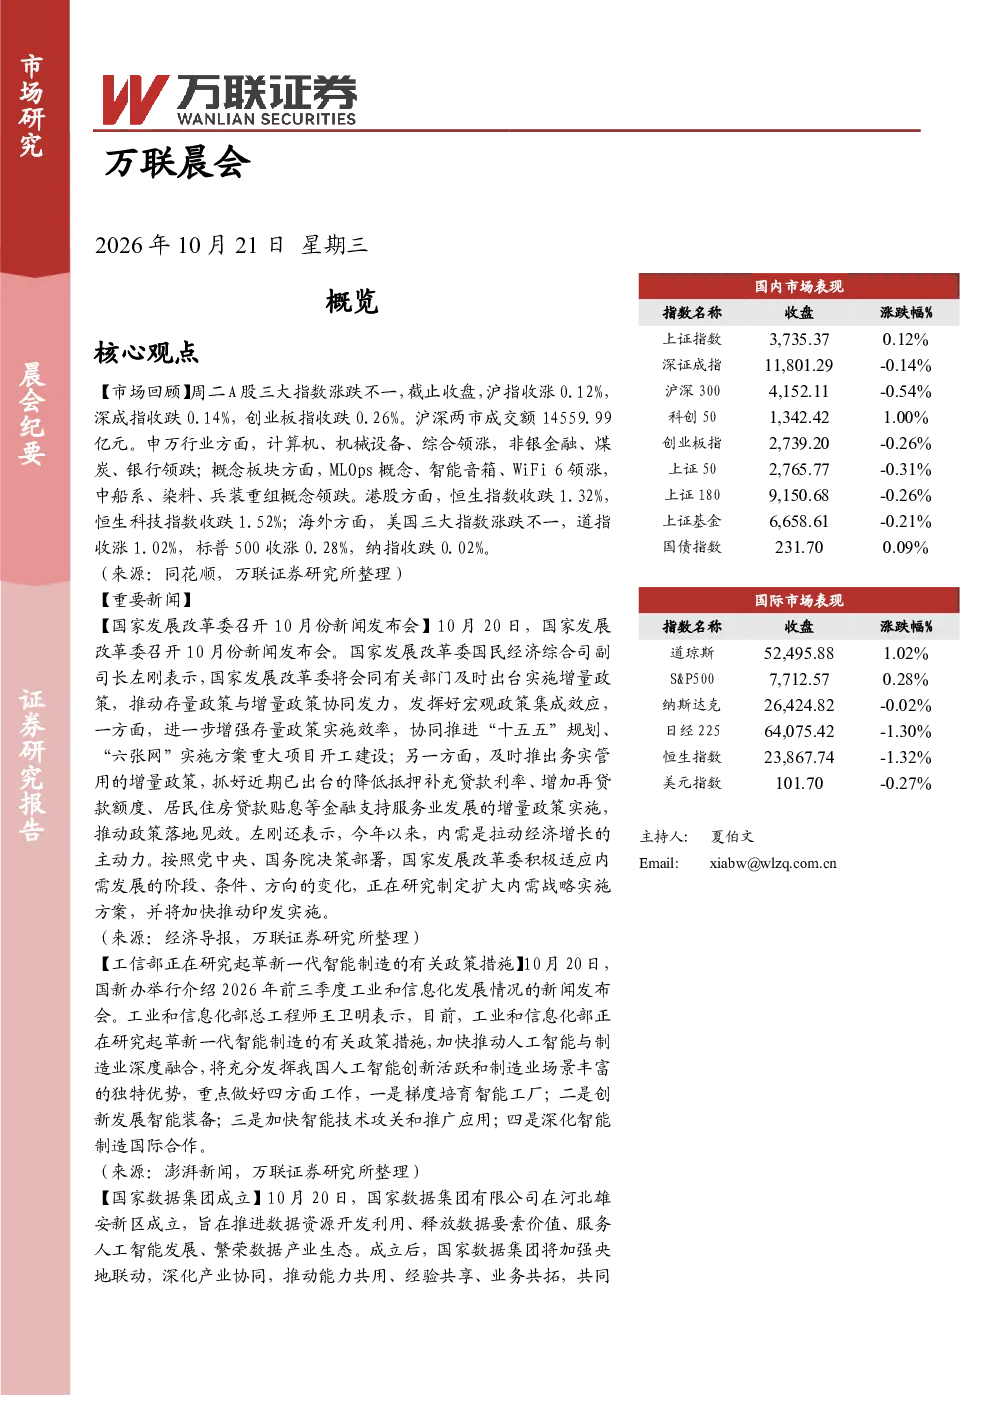
本研报主要围绕市场回顾、重要新闻、研报精选及投资建议展开。市场回顾分析了A股、港股及美股三大指数表现,行业及概念板块涨跌情况。重要新闻聚焦国家发改委扩大内需政策、工信部新一代智能制造政策及国家数据集团成立。研报精选部分涵盖了社零数据回暖、人形机器人国家标准发布、红利资产表现、AI资本开支扩张及大模型生态拓展等主题。投资建议则关注服务消费、政策端支持、券商板块机会以及粤高速A和润本股份的个股分析。
报告关注的赛道/行业发展趋势有哪些?
报告重点分析了多个赛道和行业的发展趋势。消费领域,服务消费增速快于社零,线上对线下替代持续,下沉市场与性价比消费倾向明显。智能制造领域,新一代智能制造政策加速落地,人形机器人国家标准发布,供给端量产节奏稳步推进,需求端人口老龄化与劳动力成本驱动长期发展。AI领域,高密度可插拔持续演进,AI资本开支扩张延续,大模型加速融入专业场景,智能体生态持续拓展。数据要素领域,国家数据集团成立旨在推进数据资源开发利用,服务人工智能发展。
报告重点分析了哪些方向?
报告重点分析了消费复苏、智能制造、AI发展、数据要素及红利资产等方向。消费方面,关注M9社零数据环比回升,消费回暖但结构分化,线上对线下替代延续。智能制造方面,聚焦人形机器人国家标准发布,特斯拉、宇树科技等推进量产,老龄化与成本驱动需求。AI方面,关注高密度可插拔技术演进,AI资本开支扩张,大模型融入专业场景。数据要素方面,关注国家数据集团成立,推进数据资源开发利用。红利资产方面,关注交运行业指数跑赢大盘,铁路公路红利类表现较好。
当前市场现状如何判断?
当前市场现状呈现多维度特征。A股三大指数涨跌不一,成交额稳定,行业板块表现分化,计算机、机械设备领涨,非银金融、煤炭领跌。概念板块方面,MLOps、智能音箱、WiFi 6领涨,中船系、染料领跌。宏观政策层面,国家发改委将出台增量政策,增强宏观政策集成效应,研究扩大内需战略。行业层面,消费复苏迹象明显,智能制造、AI发展加速,数据要素价值释放,红利资产表现稳健。
研报提示哪些风险?
研报提示需关注消费复苏持续性、智能制造技术迭代风险、AI资本开支波动性、数据要素政策落地不确定性及红利资产估值波动等风险。消费复苏虽现回暖迹象,但经济内生动能仍需观察,政策刺激效果有待验证。智能制造领域技术迭代迅速,企业需应对技术路线变化。AI资本开支扩张虽是趋势,但可能存在周期性波动。数据要素发展依赖政策支持与市场机制完善。红利资产虽具防御性,但估值水平需持续关注。