猜你想问
这份研报的核心内容是什么?
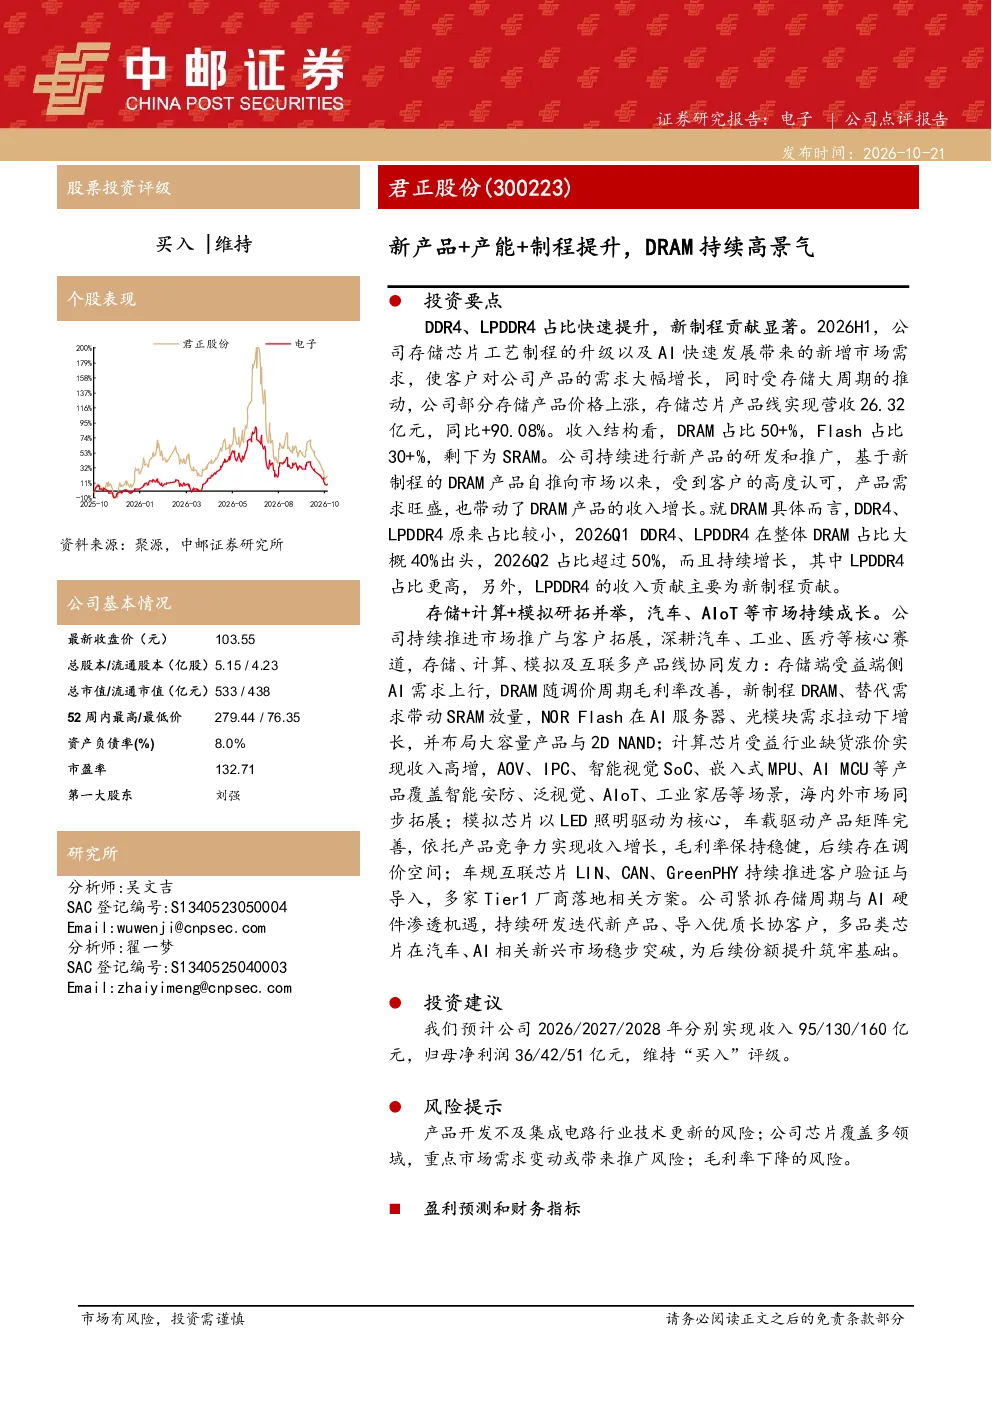
该研报指出,公司存储芯片业务因新制程升级和AI市场需求增长,DRAM产品线营收同比增长90.08%。DDR4、LPDDR4占比快速提升,新制程DRAM产品需求旺盛,收入贡献显著。公司多产品线协同发力,存储、计算、模拟及互联业务在汽车、AIoT等市场持续成长。
当前DRAM行业的发展趋势如何?
当前DRAM行业呈现高景气度,新制程技术推动产品升级,AI市场对高性能存储芯片需求旺盛。DDR4、LPDDR4占比持续提升,新制程产品收入贡献显著。行业在汽车、AIoT等新兴市场表现强劲,未来增长潜力巨大。
研报重点分析了哪些方面?
研报重点分析了公司新制程DRAM产品的市场表现和收入贡献,以及DDR4、LPDDR4占比提升的驱动因素。同时,报告关注公司多产品线协同发展,特别是在汽车、AIoT等新兴市场的布局和成长情况。
目前DRAM市场的现状是怎样的?
目前DRAM市场处于高景气周期,新制程产品需求旺盛,市场占比快速提升。AI、汽车、AIoT等新兴领域对高性能存储芯片需求持续增长,推动行业整体向上。公司凭借技术升级和产品创新,在市场中获得良好反馈。
研报提到了哪些风险?
研报提示了产品开发不及行业技术更新风险,重点市场需求变动可能带来的推广风险,以及毛利率下降风险。这些风险需关注,但公司持续研发迭代新产品、导入优质长协客户,为应对风险打下基础。
你可能感兴趣
投资价值分析报告:同步研发与全制程服务能力构筑核心竞争力,业务高景气与产能持续扩张下未来业绩可期
电子设备华通证券国际2023-12-12
电子行业周报:AI需求持续高景气,先进制程产能加速扩张
电子设备爱建证券2026-04-20
电子行业周报:美光EUV DRAM已开启导入,AI驱动先进制程产能快速扩张
电子设备上海证券2025-07-01
湖南裕能(301358):2024年报点评:需求高景气,新产品出货占比提升
中泰证券2025-03-22
Q2业绩基本符合预期,新增产能和新产品投放推动业绩持续高增
建筑建材国盛证券2022-08-25
新产品、新客户、新产能支持下的持续高成长
电子设备国信证券2010-09-16
东吴电子陈海进成熟制程产能缺口难弥合模拟景气上行重视
未知机构2026-07-21
东吴电子陈海进 成熟制程产能紧缺 模拟芯片景气上行
未知机构2026-07-21
东吴电子陈海进 成熟制程产能缺口难弥合 模拟景气上行 重视杰华特
未知机构2026-07-21
Q3业绩超预期,布局先进制程DRAM研发
电子设备民生证券2017-10-30