猜你想问
这份研报主要分析了什么内容?
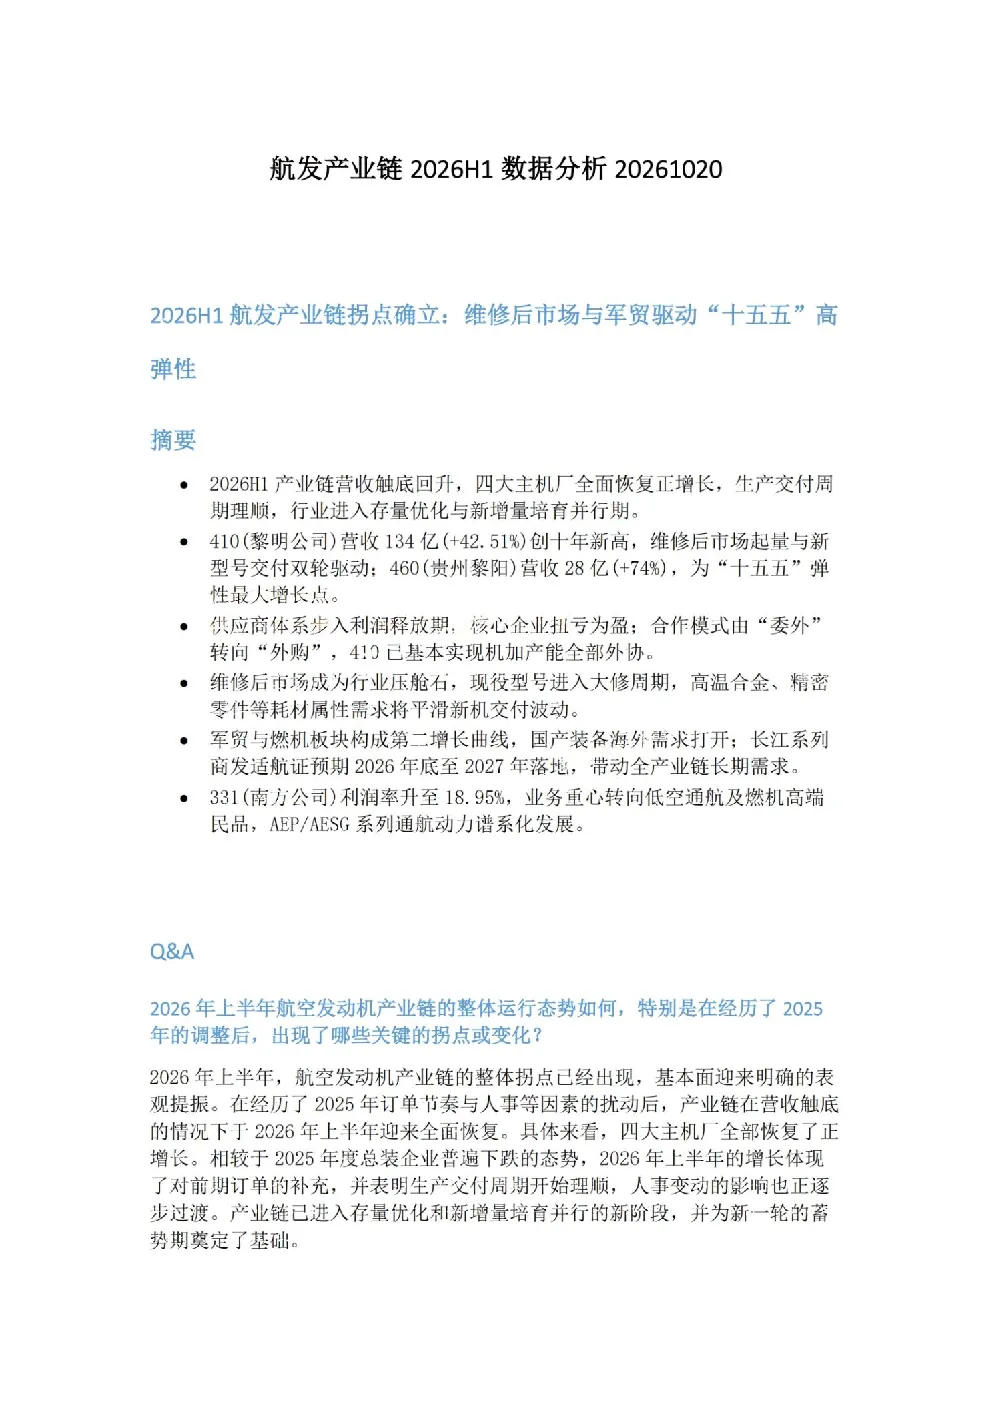
这份研报主要分析了2026年上半年航空发动机产业链的业绩表现和行业发展趋势。报告指出,四大主机厂全面恢复正增长,生产交付周期理顺,行业进入存量优化与新增量培育并行期。核心主机厂如黎明公司(410)、贵州黎阳(460)、南方公司(331)的营收均实现显著增长,其中黎明公司营收创十年新高,贵州黎阳增长最快。供应商体系扭亏为盈,合作模式由委外转向外购。报告还探讨了维修后市场、军贸业务、军转民等增长驱动力,以及“十五五”期间的投资逻辑和产能资本运作情况。
航空发动机赛道未来发展趋势如何?
航空发动机赛道未来发展趋势呈现多元化特点。维修后市场作为行业“压舱石”,现役型号大修将带动耗材需求持续释放。军贸业务是第二增长曲线,国产装备出口潜力大,贵州黎阳等配套型号弹性最大。军转民方面,燃机板块向高端民品拓展,南方公司航改燃项目进展顺利,同时工业燃机(全球发电需求)、商用大飞机(长江系列适航证预期2026年底至2027年)、通航动力(低空经济带动AEP/AESG系列)也将成为重要增长点。产业链整体价格扰动修复,利润率平稳,但需关注产能过剩和市场竞争风险。
研报重点分析了哪些方向?
研报重点分析了三个方向:一是核心主机厂的业绩表现,如黎明公司营收创十年新高,贵州黎阳增长最快,南方公司利润率提升;二是供应商体系的变化,核心企业扭亏为盈,合作模式由委外转向外购,供应商积极拓展国际转包和燃机零部件业务;三是增长驱动力,包括维修后市场、军贸业务和军转民,其中维修后市场是行业“压舱石”,军贸业务和国产装备出口潜力大,军转民方面燃机板块向高端民品拓展。
当前航空发动机市场现状如何判断?
当前航空发动机市场现状呈现触底回升态势。四大主机厂全面恢复正增长,生产交付周期理顺,行业进入存量优化与新增量培育并行期。核心主机厂营收显著增长,供应商体系扭亏为盈,进入利润释放期。增长驱动力多元化,维修后市场平稳,军贸业务和国产装备出口潜力大,军转民方面燃机板块向高端民品拓展。产业链整体价格扰动修复,利润率平稳,但需关注产能过剩和市场竞争风险。不过,需注意报告未涉及具体投资建议。
研报提示了哪些风险?
研报提示了三个主要风险:一是产能过剩风险,随着“十四五”募投项目陆续达产,供给端产能持续增长,可能引发市场竞争加剧;二是市场竞争风险,供应商合作模式由委外转向外购,可能导致部分企业利润率下滑;三是政策风险,国防军工领域政策变化可能影响行业增长速度,如军贸业务受国际政治经济形势影响较大。此外,报告未涉及具体投资建议,投资者需自行判断风险。