猜你想问
中孚实业2026年前三季度业绩创新高具体表现如何?
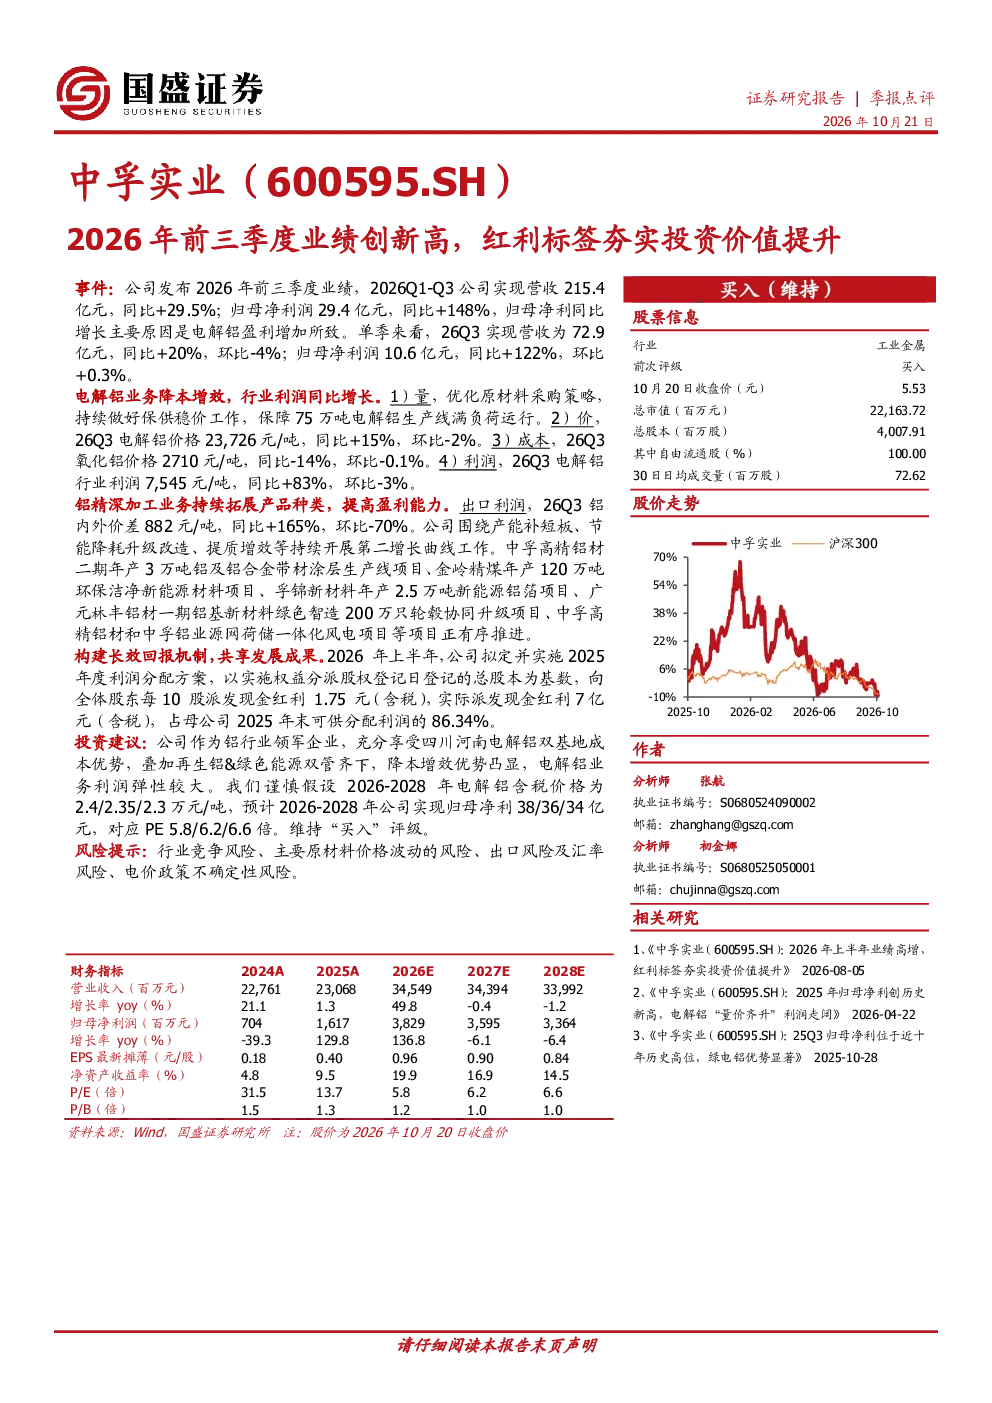
中孚实业2026年前三季度业绩创新高,主要得益于电解铝盈利增加。归母净利润同比增长148%,Q3营收72.9亿元(同比+20%),归母净利润10.6亿元(同比+122%)。电解铝业务降本增效显著,75万吨电解铝生产线满负荷运行,Q3电解铝价格23,726元/吨(同比+15%),行业利润7,545元/吨(同比+83%),公司成本优势明显。铝精深加工业务持续拓展产品种类,出口利润提升(内外价差882元/吨,同比+165%)。
电解铝行业发展趋势如何?
电解铝行业发展趋势显示,随着能源结构调整和技术进步,行业盈利能力有望提升。中孚实业通过降本增效和成本优势,在行业利润增长中表现突出。未来,行业竞争仍将加剧,原材料价格波动、环保政策及电价政策不确定性是主要风险。公司双基地成本优势及再生铝业务为长期发展提供支撑。
研报重点分析了中孚实业的哪些业务方向?
研报重点分析了中孚实业的电解铝和铝精深加工业务。电解铝业务方面,公司通过满负荷运行和成本控制,实现降本增效,且受益于价格上涨。铝精深加工业务方面,公司持续拓展产品种类,出口利润显著提升,高精铝材、新能源铝箔等项目有序推进,展现多元化发展潜力。
当前铝行业市场现状如何?
当前铝行业市场现状显示,电解铝价格有所上涨,但氧化铝价格有所下降,行业整体利润水平提升。中孚实业凭借成本优势,在行业竞争中表现优异。市场仍面临原材料价格波动、行业竞争加剧等挑战,但公司通过四川河南双基地布局及再生铝业务,具备较强的抗风险能力。
研报提示了哪些投资风险?
研报提示的主要风险包括行业竞争加剧、原材料价格波动、出口及汇率风险、电价政策不确定性。行业竞争可能导致利润空间压缩,原材料价格波动直接影响成本,出口及汇率风险对国际业务造成影响,电价政策不确定性则可能影响生产成本。公司需密切关注这些风险并采取应对措施。
你可能感兴趣
2026年上半年业绩高增,红利标签夯实投资价值提升
有色金属国盛证券2026-08-05
中孚实业2026年半年度业绩说明会
未知机构2026-08-06
中孚实业:2026年半年度报告
财报2026-08-05
中孚实业(600595)2025 年报&2026 年一季报点评
华创证券2026-04-28
中孚实业2026年半年报点评:电解铝多措降本+铝加工量价齐增,盈利能力稳健
国联民生证券2026-08-05
2026年前三季度业绩预增点评报告:AI带动电子布量价齐升,公司盈利能力大幅提升
建筑建材华龙证券2026-10-14
中孚实业(600595.SH)铝加工净利润同比高增,电解铝权益产量提升
国信证券2025-08-31
2025年前三季度公司业绩同比提升,磷矿开发夯实资源优势
长城证券2025-11-20
2026年半年报点评:水电发电量创新高,分红增持红利价值彰显
公用事业东吴证券2026-09-02
2025年前三季度业绩点评:负债端稳健增长,投资端收入显著提升
民生证券2025-11-04