猜你想问
这份研报主要分析了什么内容?
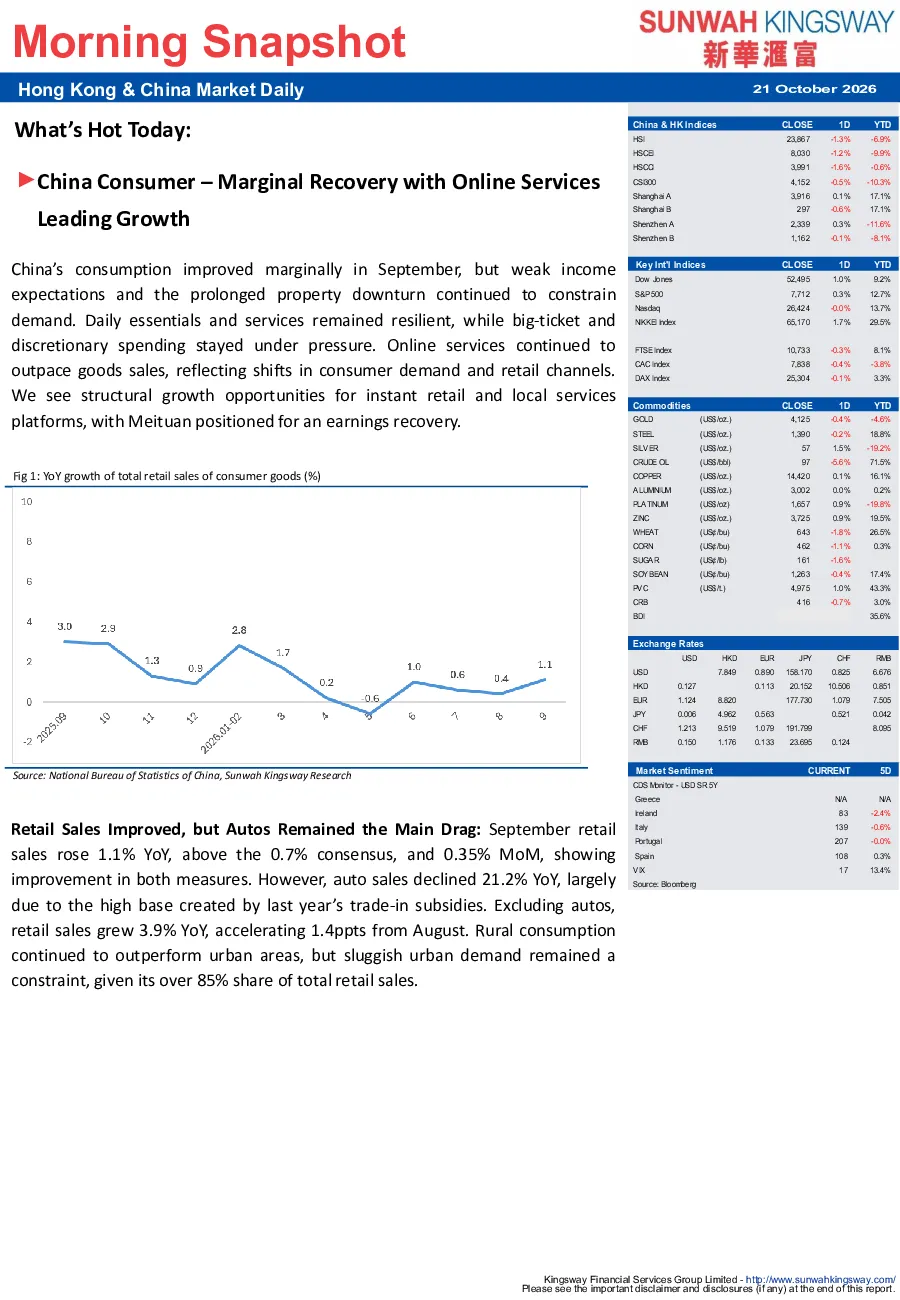
这份研报分析了中国9月消费边际改善但收入预期疲软和房地产下行持续抑制需求的情况。报告指出日常消费和服务保持韧性,而大额和弹性消费承压。线上服务持续超越商品销售,反映消费需求向服务和高频消费转移。具体数据上,9月零售额同比增长1.1%,剔除汽车后同比增长3.9%。农村消费表现优于城市,但城市需求疲软仍是制约因素。餐饮收入增速快于商品零售,主要因中秋假期提前。食品饮料保持增长,超市和便利店表现优于百货和专卖店。通信设备销售受新品周期和定价驱动。线上服务同比增长5.3%,差距扩大,本地服务受益于便利性和体验需求。
中国消费行业未来发展趋势如何?
中国消费行业未来发展趋势呈现渐进和分化态势。日常消费和服务保持韧性,零售数字化将支持即时零售渗透和本地服务增长。线上服务持续超越商品销售,反映消费需求向服务和高频消费转移。线上商品增长更多依赖食品等高频必需品,服装和日用品疲软。随着竞争常态化,美团等平台将逐步夺回份额,改善的配送UE和店内盈利将推动整体利润率复苏。但整体消费复苏受收入预期疲软、房地产和股权财富效应消退影响,消费者等待更多政策刺激。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:首先,中国消费边际复苏的态势,特别是线上服务对整体消费增长的贡献。其次,零售销售的具体表现,包括汽车销售疲软、农村消费优于城市等因素。再次,房地产对消费的抑制作用,包括房价下跌、房贷负担加重导致家庭推迟大额消费。此外,还分析了餐饮、必需品与弹性消费、通信设备等细分赛道的表现。最后,对美团等平台的商业模式和盈利能力进行了深入分析,包括交易经济性、市场份额和竞争格局等。
当前中国消费市场现状如何判断?
当前中国消费市场现状呈现边际改善但需求分化。一方面,日常消费和服务领域保持韧性,线上服务持续超越商品销售,反映消费需求向服务和高频消费转移。另一方面,大额和弹性消费承压,受收入预期疲软、房地产下行影响,消费者推迟大额消费。零售市场方面,9月零售额同比增长1.1%,剔除汽车后同比增长3.9%,但城市需求疲软仍是制约因素。餐饮收入增速快于商品零售,主要因中秋假期提前。食品饮料保持增长,超市和便利店表现优于百货和专卖店。通信设备销售受新品周期和定价驱动。线上服务同比增长5.3%,差距扩大。
研报提示哪些风险?
研报提示的主要风险包括:首先,收入预期疲软和房地产下行持续抑制消费需求,消费者可能推迟大额消费,影响整体消费复苏进程。其次,股权财富效应消退,家庭资产配置调整可能影响消费意愿。再次,线上服务与线下零售的竞争加剧,可能导致部分企业利润率承压。此外,宏观经济波动和政策变化也可能对消费市场产生不确定性。最后,国际环境变化和供应链问题也可能对国内消费市场产生影响。