猜你想问
CNS科恩-斯蒂尔斯金融第三季度业绩表现如何?
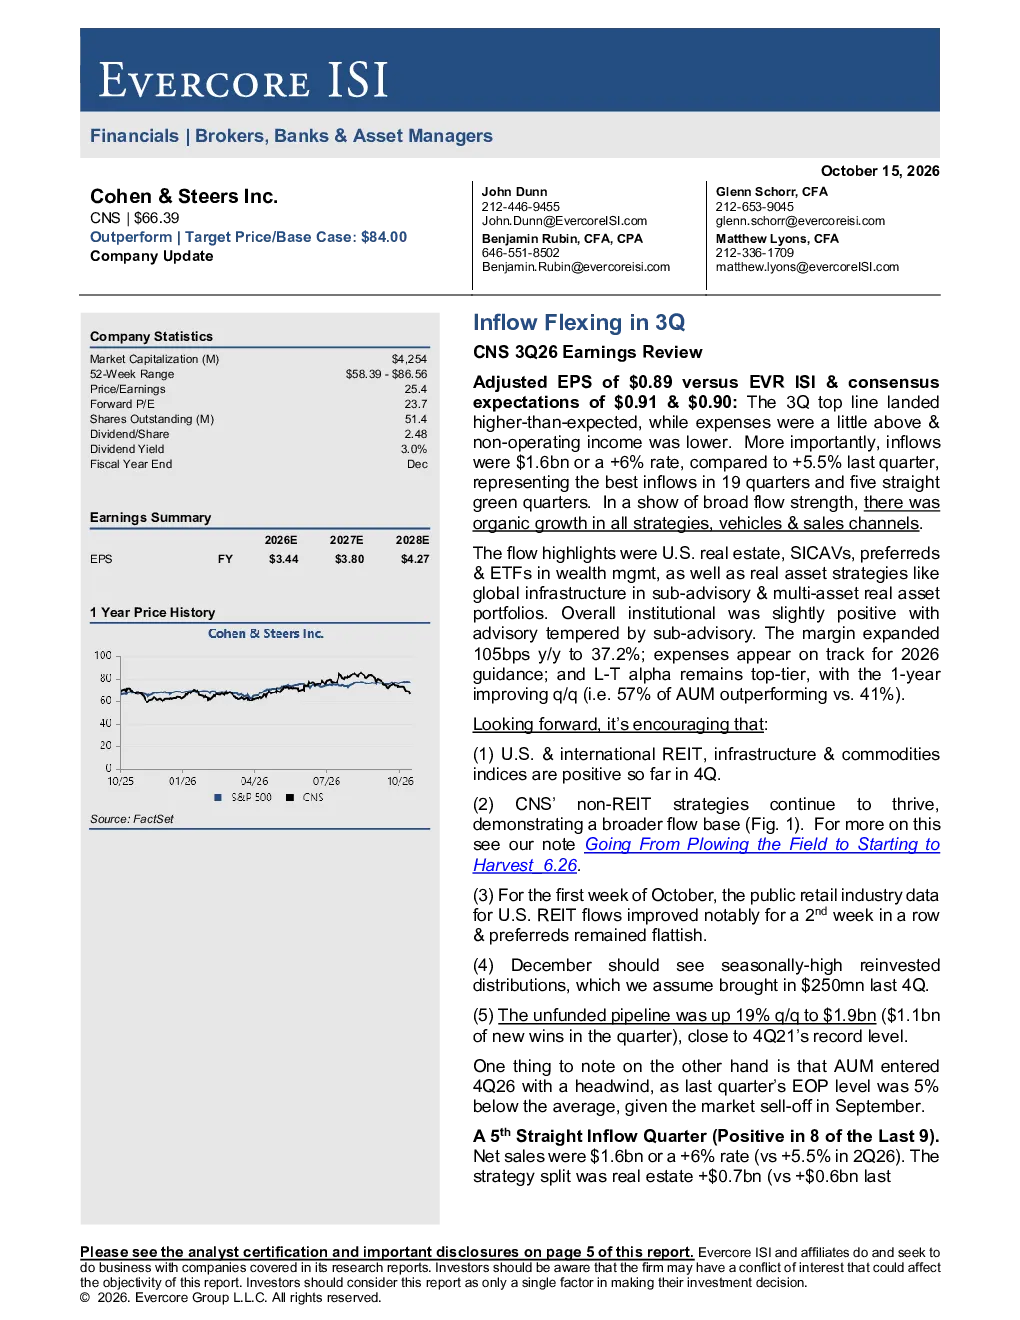
CNS科恩-斯蒂尔斯金融第三季度调整后每股收益为0.89美元,略低于市场预期。营收超出预期,费用略高,非经营性收入较低。资金流入达16亿美元,同比增长6%,连续五个季度为正值,为19个季度以来最佳流入表现。所有策略、产品和销售渠道均实现有机增长。核心亮点包括美国房地产、公募REITs、优先股及财富管理领域的ETF,以及全球基础设施等真实资产策略。整体机构业务略有增长,但子顾问业务有所制约。净利差同比扩大105个基点至37.2%。费用符合2026年指引预期。长期alpha表现顶尖,同比改善(AUM中57%的表现优于市场,较41%有所提升)。
未来市场对CNS科恩-斯蒂尔斯金融有何展望?
未来市场对CNS科恩-斯蒂尔斯金融的展望积极。美国及国际房地产投资信托基金(REIT)、基础设施和商品指数表现积极。非REIT策略持续发展,展现出更广泛的资金基础。美国房地产投资信托基金(REIT)的公共零售业数据连续第二周显著改善,优先股保持相对稳定。12月应看到季节性最高的再投资分红,假设带来2.5亿美元。未获资金支持的管道业务环比增长19%,达到19亿美元,接近2021年第四季度创纪录水平。AUM公司在2026年第四季度初面临逆风,EOP水平比平均水平低5%。
报告重点分析了哪些方向?
报告重点分析了CNS科恩-斯蒂尔斯金融在房地产、公募REITs、优先股及财富管理领域的ETF,以及全球基础设施等真实资产策略的表现。报告指出,美国房地产投资信托基金(REIT)的公共零售业数据连续第二周显著改善,优先股保持相对稳定。同时,非REIT策略持续发展,展现出更广泛的资金基础。报告还分析了资金流入情况,显示连续五个季度为正值,过去九个季度中有八个为正值。此外,报告关注了净利差同比扩大105个基点至37.2%的表现,以及长期alpha表现顶尖,同比改善的情况。
当前市场对CNS科恩-斯蒂尔斯金融有何判断?
当前市场对CNS科恩-斯蒂尔斯金融的判断是积极的。报告显示,公司资金流入持续增长,alpha表现优异。公司在美国房地产、公募REITs、优先股及财富管理领域的ETF,以及全球基础设施等真实资产策略方面表现突出。同时,公司净利差同比扩大105个基点至37.2%,费用符合2026年指引预期。然而,市场也注意到公司房地产占比高和利率变动带来的风险。
CNS科恩-斯蒂尔斯金融面临哪些风险?
CNS科恩-斯蒂尔斯金融面临的主要风险包括:房地产占据公司绝大部分的资产管理规模(AUM),其中美国房地产投资信托基金(REITs)约占50%,全球REITs又占19%。股价受到利率变动预期的影响,主要担忧是加息周期会损害REITs。此外,在资产管理规模(AUM)下降的时期,利润率可能被压缩。这些风险因素需要投资者密切关注。